" height="21.382199999999997px" id="kC7fwj2cp" transform="translate(43.2 8.135)" width="13.727599999999995px"/><path d="M 4.136 9.621 C 4.607 11.498 6.131 12.702 8.243 12.702 C 10.062 12.702 11.088 11.908 11.616 11 L 15.957 11 C 14.696 14.286 11.999 16.485 8.243 16.485 C 3.726 16.485 0 12.789 0 8.242 C 0 3.696 3.726 0 8.243 0 C 10.385 0 12.934 0.998 14.636 3.08 C 15.897 4.664 16.66 6.806 16.338 9.621 Z M 11.999 6.366 C 11.353 4.634 9.739 3.786 8.127 3.786 C 6.191 3.786 4.872 4.9 4.226 6.366 Z" fill="rgb(255, 255, 255)" height="16.4851px" id="gR7ROinvv" transform="translate(57.746 13.913)" width="16.41157892546896px"/><path d="M 4.752 0 L 7.685 9.944 L 10.617 0 L 15.369 0 L 9.914 15.399 L 5.455 15.399 L 0 0 Z" fill="rgb(255, 255, 255)" height="15.3991px" id="gNXCG2VXg" transform="translate(74.406 14.471)" width="15.369199999999992px"/><path d="M 15.372 6.631 C 15.372 10.502 12.056 13.202 8.801 13.202 L 1.937 13.202 L 1.937 21.385 L 0 21.385 L 0 0 L 8.801 0 C 12.056 0 15.372 2.67 15.372 6.629 Z M 1.939 11.821 L 8.951 11.821 C 11.443 11.821 13.437 9.561 13.437 6.629 C 13.437 3.696 11.531 1.379 8.951 1.379 L 1.939 1.379 Z" fill="rgb(255, 255, 255)" height="21.38469px" id="hre4mzAEc" transform="translate(91.857 8.135)" width="15.371899999999997px"/><path d="M 15.372 12.907 C 13.73 14.901 11.646 16.455 7.95 16.455 C 4.254 16.455 0 13.257 0 8.243 C 0 3.228 4.164 0 7.95 0 C 11.736 0 13.493 1.349 15.372 3.608 L 15.372 0.588 L 17.279 0.588 L 17.279 15.93 L 15.372 15.93 Z M 8.773 15.076 C 12.499 15.076 15.577 12.056 15.577 8.273 C 15.577 4.489 12.584 1.469 8.801 1.469 C 5.017 1.469 1.967 4.462 1.967 8.245 C 1.967 12.029 4.96 15.079 8.771 15.079 Z" fill="rgb(255, 255, 255)" height="16.455199999999998px" id="qtTPusYyi" transform="translate(106.698 13.943)" width="17.27900000000001px"/><path d="M 4.93 2.039 C 2.555 3.271 1.937 5.47 1.937 6.146 L 1.937 15.912 L 0 15.912 L 0 0.543 L 1.937 0.543 L 1.937 3.446 C 1.995 3.358 2.936 1.539 5.045 0.543 C 7.157 -0.425 8.448 0.19 8.506 0.22 L 8.506 1.569 C 8.418 1.539 6.747 1.071 4.927 2.039 Z" fill="rgb(255, 255, 255)" height="15.91228382167905px" id="zfo3WjwfH" transform="translate(125.823 13.928)" width="8.506000000000014px"/><path d="M 5.603 21.382 L 3.726 21.382 L 3.726 7.392 L 0 7.392 L 0 6.043 L 3.726 6.043 L 3.726 0 L 5.603 0 L 5.603 6.043 L 9.298 6.043 L 9.298 7.392 L 5.603 7.392 Z" fill="rgb(255, 255, 255)" height="21.382179999999998px" id="Qgg8g1qom" transform="translate(135.62 8.138)" width="9.298000000000002px"/><path d="M 14.814 15.955 L 12.907 15.955 L 12.907 5.923 C 12.907 3.959 10.385 1.376 7.422 1.376 C 4.634 1.376 1.937 3.929 1.937 5.893 L 1.937 15.955 L 0 15.955 L 0 0.585 L 1.937 0.585 L 1.937 3.05 C 2.025 2.903 3.844 0 8.243 0 C 11.996 0 14.814 3.255 14.814 6.336 L 14.814 15.957 Z" fill="rgb(255, 255, 255)" height="15.957199999999998px" id="BdlnNQExg" transform="translate(146.297 13.888)" width="14.813999999999993px"/><path d="M 1.704 9.091 C 1.997 11.936 4.519 14.929 8.245 14.929 C 11.736 14.929 13.525 12.494 14.198 10.97 L 15.987 10.97 C 14.814 14.108 12.028 16.425 8.242 16.425 C 3.726 16.425 0 12.787 0 8.243 C 0 3.698 3.726 0 8.242 0 C 10.502 0 12.847 1.026 14.431 2.845 C 15.809 4.372 16.6 6.511 16.367 9.093 L 1.701 9.093 Z M 14.814 7.712 C 14.608 4.749 12.026 1.582 8.242 1.582 C 4.459 1.582 1.849 4.662 1.671 7.712 Z" fill="rgb(255, 255, 255)" height="16.4251px" id="miuCWcRlt" transform="translate(162.78 13.976)" width="16.40743060664854px"/><path d="M 4.93 2.039 C 2.555 3.271 1.937 5.47 1.937 6.146 L 1.937 15.912 L 0 15.912 L 0 0.543 L 1.937 0.543 L 1.937 3.446 C 1.994 3.358 2.935 1.539 5.045 0.543 C 7.157 -0.425 8.448 0.19 8.505 0.22 L 8.505 1.569 C 8.418 1.539 6.746 1.071 4.927 2.039 Z" fill="rgb(255, 255, 255)" height="15.91228382167905px" id="aUCIawkuZ" transform="translate(180.964 13.928)" width="8.504999999999995px"/><path d="M 6.161 1.349 C 3.521 1.349 2.025 2.875 2.23 4.869 C 2.435 6.776 5.751 7.129 7.275 7.597 C 9.239 8.213 12.144 8.801 12.144 11.498 C 12.174 14.313 9.857 16.455 6.161 16.455 C 1.937 16.455 0 13.17 0 11 L 1.907 11 C 1.907 13.082 3.404 15.136 6.161 15.136 C 8.743 15.136 10.443 13.64 10.327 11.528 C 10.18 9.504 7.63 9.181 6.369 8.74 C 4.139 8.007 0.473 7.567 0.356 4.809 C 0.238 2.022 2.878 0 6.164 0 C 10.387 0 12.001 3.373 12.001 5.25 L 10.095 5.25 C 10.095 3.313 8.598 1.349 6.164 1.349 Z" fill="rgb(255, 255, 255)" height="16.4551px" id="rKmBDBvEO" transform="translate(188.856 13.946)" width="12.144287854396623px"/><path d="M 0 13.565 L 0 20.556 L 23.392 6.996 L 23.389 0 Z" fill="rgb(255, 255, 255)" height="20.55642px" id="sueM4yXL_" transform="translate(0 3.798)" width="23.3915px"/><path d="M 6.123 3.481 L 6.123 15.89 L 0 19.45 L 0 0 Z" fill="rgb(255, 255, 255)" height="19.45045px" id="KaHsCjO8D" transform="translate(24.227 3.313)" width="6.123100000000001px"/><path d="M 0 2.58 L 4.452 5.027 L 4.452 0 Z" fill="rgb(255, 255, 255)" height="5.027100000000001px" id="QaN_1leFS" transform="translate(0.863 22.25)" width="4.451598px"/><path d="M 0 2.537 L 4.381 4.94 L 4.381 0 Z" fill="rgb(255, 255, 255)" height="4.939599999999999px" id="O8MjoRp3s" transform="translate(25.969 28.188)" width="4.381499999999999px"/><path d="M 0 0 L 0 12.812 L 5.788 9.459 L 5.788 3.303 Z" fill="rgb(255, 255, 255)" height="12.8118px" id="uvKJMKQmN" transform="translate(6.166 0)" width="5.78782px"/><path d="M 0.01 0 L 0 5.2 L 4.622 2.53 Z" fill="rgb(255, 255, 255)" height="5.199800000000003px" id="qR_t9VF6i" transform="translate(12.807 32.367)" width="4.621799999999999px"/><path d="M 5.788 0 L 0 3.358 L 0 16.115 L 5.788 19.456 Z" fill="rgb(255, 255, 255)" height="19.4555px" id="n1CDQdI8Y" transform="translate(6.166 18.399)" width="5.78782px"/><path d="M 0 10.162 L 6.223 13.605 L 17.591 7.037 L 17.591 0 Z" fill="rgb(255, 255, 255)" height="13.6051px" id="zpzeKYNgo" transform="translate(18.877 16.65)" width="17.5912px"/><path d="M 0 0 L 0.01 6.941 L 17.544 16.6 L 23.699 13.029 Z" fill="rgb(255, 255, 255)" height="16.600299999999997px" id="Za4WI7_WJ" transform="translate(12.807 24.46)" width="23.6993px"/><path d="M 0.629 0 L 2.514 4.549 L 4.398 0 L 5.031 0 L 5.031 5.191 L 4.594 5.191 L 4.594 0.579 L 2.691 5.191 L 2.346 5.191 L 0.443 0.585 L 0.443 5.191 L 0 5.191 L 0 0 L 0.632 0 Z" fill="rgb(255, 255, 255)" height="5.1907px" id="CKKZc3ZzS" transform="translate(43 35.201)" width="5.0305000000000035px"/><path d="M 3.061 4.438 C 2.672 4.993 1.976 5.251 1.486 5.251 C 0.658 5.251 0 4.752 0 3.806 C 0 2.953 0.942 2.512 1.353 2.418 C 1.157 2.154 0.62 1.756 0.591 1.187 C 0.566 0.482 1.182 0 1.79 0 C 2.498 0 3.042 0.435 3.042 1.244 C 3.042 1.836 2.409 2.361 1.979 2.569 L 3.064 3.849 C 3.225 3.615 3.374 2.987 3.374 2.709 L 3.797 2.709 C 3.75 3.164 3.576 3.756 3.307 4.147 L 4.129 5.124 L 3.639 5.124 L 3.067 4.441 Z M 1.603 2.692 C 1.065 2.806 0.433 3.184 0.433 3.809 C 0.433 4.508 0.892 4.92 1.502 4.92 C 2.112 4.92 2.545 4.542 2.827 4.157 Z M 1.831 0.308 C 1.347 0.308 1.009 0.686 1.009 1.127 C 1.009 1.525 1.486 2.08 1.777 2.301 C 2.112 2.151 2.631 1.739 2.631 1.204 C 2.631 0.699 2.393 0.308 1.831 0.308 Z" fill="rgb(255, 255, 255)" height="5.2509000000000015px" id="Yv9BGi2jp" transform="translate(49.564 35)" width="4.129300000000001px"/><path d="M 2.722 0 L 4.904 5.191 L 4.48 5.191 L 3.854 3.722 L 1.062 3.722 L 0.436 5.191 L 0 5.191 L 2.201 0 L 2.725 0 Z M 1.202 3.398 L 3.712 3.398 L 2.454 0.451 Z" fill="rgb(255, 255, 255)" height="5.1907px" id="sp8wYAcXb" transform="translate(54.5 35.201)" width="4.903999999999996px"/><path d="M 2.722 0 L 4.904 5.191 L 4.48 5.191 L 3.854 3.722 L 1.062 3.722 L 0.436 5.191 L 0 5.191 L 2.201 0 L 2.725 0 Z M 1.202 3.398 L 3.712 3.398 L 2.454 0.451 Z" fill="rgb(255, 255, 255)" height="5.1907px" id="P4lt6e7Rs" transform="translate(62.904 35.201)" width="4.903999999999996px"/><path d="M 3.525 4.465 C 3.149 4.943 2.672 5.318 1.824 5.318 C 0.977 5.318 0 4.549 0 3.331 C 0 2.114 0.955 1.331 1.824 1.331 C 2.694 1.331 3.095 1.659 3.525 2.207 L 3.525 0 L 3.962 0 L 3.962 5.191 L 3.525 5.191 Z M 2.011 4.993 C 2.865 4.993 3.573 4.261 3.573 3.334 C 3.573 2.408 2.887 1.682 2.017 1.682 C 1.148 1.682 0.449 2.415 0.449 3.334 C 0.449 4.254 1.135 4.993 2.011 4.993 Z" fill="rgb(255, 255, 255)" height="5.317799999999998px" id="lGGhIxpVD" transform="translate(68.238 35.214)" width="3.961800000000011px"/><path d="M 0.487 0 L 1.764 3.211 L 3.042 0 L 3.519 0 L 1.992 3.722 L 1.534 3.722 L 0 0 Z" fill="rgb(255, 255, 255)" height="3.7224000000000004px" id="Obt61Nowr" transform="translate(72.952 36.752)" width="3.519199999999998px"/><path d="M 0.436 0.328 L 0 0.328 L 0 0 L 0.436 0 Z M 0.436 5.191 L 0 5.191 L 0 1.331 L 0.436 1.331 Z" fill="rgb(255, 255, 255)" height="5.19069998703003px" id="vw59luFvh" transform="translate(77.135 35.201)" width="1px"/><path d="M 1.413 0.328 C 0.806 0.328 0.465 0.699 0.512 1.181 C 0.56 1.642 1.319 1.729 1.669 1.843 C 2.122 1.993 2.786 2.134 2.786 2.789 C 2.792 3.472 2.261 3.993 1.413 3.993 C 0.446 3.993 0 3.197 0 2.669 L 0.436 2.669 C 0.436 3.174 0.781 3.672 1.413 3.672 C 2.005 3.672 2.397 3.308 2.368 2.796 C 2.333 2.304 1.748 2.227 1.461 2.12 C 0.949 1.943 0.107 1.836 0.082 1.167 C 0.054 0.492 0.661 0 1.413 0 C 2.384 0 2.754 0.819 2.754 1.274 L 2.318 1.274 C 2.318 0.803 1.976 0.328 1.416 0.328 Z" fill="rgb(255, 255, 255)" height="3.993300000000005px" id="PgD12ztc6" transform="translate(78.264 36.612)" width="2.7856554260391704px"/><path d="M 1.91 0 C 2.972 0 3.819 0.903 3.819 2.024 C 3.819 3.144 2.972 4.054 1.91 4.054 C 0.847 4.054 0 3.151 0 2.024 C 0 0.896 0.854 0 1.91 0 Z M 0.367 2.013 C 0.367 2.91 1.066 3.659 1.91 3.659 C 2.754 3.659 3.45 2.927 3.45 2.03 C 3.45 1.134 2.764 0.391 1.916 0.391 C 1.069 0.391 0.367 1.124 0.367 2.013 Z" fill="rgb(255, 255, 255)" height="4.053600000000003px" id="foA7n1hlj" transform="translate(81.726 36.548)" width="3.819499999999991px"/><path d="M 1.129 0.493 C 0.585 0.791 0.443 1.326 0.443 1.49 L 0.443 3.861 L 0 3.861 L 0 0.132 L 0.443 0.132 L 0.443 0.837 C 0.455 0.817 0.67 0.376 1.157 0.132 C 1.641 -0.102 1.938 0.045 1.951 0.055 L 1.951 0.383 C 1.932 0.376 1.546 0.262 1.129 0.496 Z" fill="rgb(255, 255, 255)" height="3.860826369589411px" id="k5aYRf81s" transform="translate(86.314 36.611)" width="1.950800000000001px"/><path d="M 0.496 0 L 1.774 3.204 L 3.051 0 L 3.529 0 L 1.394 5.191 L 0.977 5.191 L 1.556 3.746 L 0 0 Z" fill="rgb(255, 255, 255)" height="5.1907px" id="Qk0qQI08R" transform="translate(88.669 36.809)" width="3.5285999999999973px"/><path d="M 0.62 1.318 C 0.275 1.318 0 1.027 0 0.662 C 0 0.298 0.275 0 0.62 0 C 0.964 0 1.239 0.298 1.239 0.662 C 1.239 1.027 0.964 1.318 0.62 1.318 Z" fill="rgb(255, 255, 255)" height="1.317699999999995px" id="UvfhJgcqn" transform="translate(97.39 37.819)" width="1.2394000000000034px"/><path d="M 0.436 0 L 0.436 5.191 L 0 5.191 L 0 0 Z" fill="rgb(255, 255, 255)" height="5.1907px" id="Q3xjhsKOv" transform="translate(103.755 35.201)" width="1px"/><path d="M 3.396 3.87 L 2.959 3.87 L 2.959 1.435 C 2.959 0.956 2.381 0.331 1.701 0.331 C 1.062 0.331 0.443 0.95 0.443 1.428 L 0.443 3.87 L 0 3.87 L 0 0.14 L 0.443 0.14 L 0.443 0.739 C 0.462 0.702 0.879 0 1.891 0 C 2.751 0 3.399 0.789 3.399 1.538 L 3.399 3.873 Z" fill="rgb(255, 255, 255)" height="3.8729000000000013px" id="PA0q_YXTt" transform="translate(104.934 36.599)" width="3.399000000000001px"/><path d="M 0.487 0 L 1.765 3.211 L 3.042 0 L 3.519 0 L 1.992 3.722 L 1.534 3.722 L 0 0 Z" fill="rgb(255, 255, 255)" height="3.7224000000000004px" id="WMOxgqPnQ" transform="translate(108.867 36.752)" width="3.5189999999999912px"/><path d="M 0.389 2.204 C 0.455 2.893 1.034 3.622 1.891 3.622 C 2.691 3.622 3.102 3.03 3.257 2.662 L 3.668 2.662 C 3.399 3.425 2.76 3.987 1.891 3.987 C 0.854 3.987 0 3.104 0 2 C 0 0.896 0.854 0 1.891 0 C 2.409 0 2.947 0.251 3.31 0.689 C 3.627 1.06 3.81 1.579 3.756 2.204 Z M 3.399 1.87 C 3.352 1.151 2.76 0.381 1.891 0.381 C 1.021 0.381 0.424 1.127 0.383 1.87 Z" fill="rgb(255, 255, 255)" height="3.986699999999999px" id="OthKZAb9W" transform="translate(112.652 36.622)" width="3.7653860948311824px"/><path d="M 1.413 0.328 C 0.806 0.328 0.465 0.699 0.512 1.181 C 0.559 1.642 1.318 1.729 1.669 1.843 C 2.121 1.993 2.785 2.134 2.785 2.789 C 2.792 3.472 2.26 3.993 1.413 3.993 C 0.446 3.993 0 3.197 0 2.669 L 0.436 2.669 C 0.436 3.174 0.781 3.672 1.413 3.672 C 2.004 3.672 2.396 3.308 2.368 2.796 C 2.333 2.304 1.748 2.227 1.46 2.12 C 0.948 1.943 0.107 1.836 0.082 1.167 C 0.053 0.492 0.661 0 1.413 0 C 2.384 0 2.754 0.819 2.754 1.274 L 2.317 1.274 C 2.317 0.803 1.976 0.328 1.416 0.328 Z" fill="rgb(255, 255, 255)" height="3.993300000000005px" id="ciJYZP1cO" transform="translate(117.12 36.612)" width="2.785068243274509px"/><path d="M 1.284 5.187 L 0.854 5.187 L 0.854 1.793 L 0 1.793 L 0 1.465 L 0.854 1.465 L 0.854 0 L 1.284 0 L 1.284 1.465 L 2.131 1.465 L 2.131 1.793 L 1.284 1.793 Z" fill="rgb(255, 255, 255)" height="5.1873000000000005px" id="hsBMLYZHI" transform="translate(120.326 35.204)" width="2.1310000000000002px"/><path d="M 5.027 3.863 L 4.61 3.863 L 4.61 1.194 C 4.61 0.639 4.132 0.331 3.667 0.331 C 3.203 0.331 2.671 0.686 2.671 1.194 L 2.671 3.863 L 2.302 3.863 L 2.302 1.194 C 2.302 0.632 1.824 0.331 1.432 0.331 C 1.021 0.331 0.423 0.652 0.423 1.227 L 0.423 3.863 L 0 3.863 L 0 0.14 L 0.423 0.14 L 0.423 0.562 C 0.442 0.532 0.793 0 1.527 0 C 2.194 0 2.523 0.619 2.542 0.655 C 2.561 0.619 2.965 0 3.775 0 C 4.502 0 5.027 0.642 5.027 1.331 L 5.027 3.866 Z" fill="rgb(255, 255, 255)" height="3.866199999999999px" id="AfUG7WuDE" transform="translate(123.216 36.605)" width="5.027000000000001px"/><path d="M 0.389 2.204 C 0.455 2.893 1.034 3.622 1.891 3.622 C 2.69 3.622 3.102 3.03 3.256 2.662 L 3.667 2.662 C 3.399 3.425 2.76 3.987 1.891 3.987 C 0.853 3.987 0 3.104 0 2 C 0 0.896 0.853 0 1.891 0 C 2.409 0 2.947 0.251 3.31 0.689 C 3.626 1.06 3.81 1.579 3.756 2.204 Z M 3.399 1.87 C 3.351 1.151 2.76 0.381 1.891 0.381 C 1.021 0.381 0.423 1.127 0.382 1.87 Z" fill="rgb(255, 255, 255)" height="3.986699999999999px" id="nK4KLjWvd" transform="translate(129.078 36.622)" width="3.7653500179975223px"/><path d="M 3.396 3.87 L 2.959 3.87 L 2.959 1.435 C 2.959 0.956 2.381 0.331 1.701 0.331 C 1.062 0.331 0.443 0.95 0.443 1.428 L 0.443 3.87 L 0 3.87 L 0 0.14 L 0.443 0.14 L 0.443 0.739 C 0.462 0.702 0.879 0 1.891 0 C 2.751 0 3.399 0.789 3.399 1.538 L 3.399 3.873 Z" fill="rgb(255, 255, 255)" height="3.8729000000000013px" id="FAdN09aYl" transform="translate(133.691 36.599)" width="3.399000000000001px"/><path d="M 1.283 5.187 L 0.853 5.187 L 0.853 1.793 L 0 1.793 L 0 1.465 L 0.853 1.465 L 0.853 0 L 1.283 0 L 1.283 1.465 L 2.131 1.465 L 2.131 1.793 L 1.283 1.793 Z" fill="rgb(255, 255, 255)" height="5.1873000000000005px" id="rPmG4YvO9" transform="translate(137.672 35.204)" width="2.1310000000000002px"/><path d="M 1.414 0.328 C 0.807 0.328 0.465 0.699 0.513 1.181 C 0.56 1.642 1.319 1.729 1.67 1.843 C 2.122 1.993 2.786 2.134 2.786 2.789 C 2.792 3.472 2.261 3.993 1.414 3.993 C 0.446 3.993 0 3.197 0 2.669 L 0.437 2.669 C 0.437 3.174 0.781 3.672 1.414 3.672 C 2.005 3.672 2.397 3.308 2.369 2.796 C 2.334 2.304 1.749 2.227 1.461 2.12 C 0.949 1.943 0.108 1.836 0.083 1.167 C 0.054 0.492 0.661 0 1.414 0 C 2.384 0 2.754 0.819 2.754 1.274 L 2.318 1.274 C 2.318 0.803 1.977 0.328 1.417 0.328 Z" fill="rgb(255, 255, 255)" height="3.993300000000005px" id="yigdtUGQl" transform="translate(140.188 36.612)" width="2.7860503179292095px"/><path d="M 0.62 1.318 C 0.275 1.318 0 1.027 0 0.662 C 0 0.298 0.275 0 0.62 0 C 0.964 0 1.239 0.298 1.239 0.662 C 1.239 1.027 0.964 1.318 0.62 1.318 Z" fill="rgb(255, 255, 255)" height="1.317699999999995px" id="A9BLuCh5E" transform="translate(148.128 37.819)" width="1.2390000000000043px"/><path d="M 4.563 1.729 C 4.342 1.154 3.621 0.398 2.584 0.398 C 1.468 0.398 0.402 1.368 0.402 2.726 C 0.402 4.084 1.458 5.053 2.584 5.053 C 3.633 5.053 4.332 4.291 4.563 3.722 L 4.987 3.722 C 4.658 4.642 3.735 5.445 2.584 5.445 C 1.164 5.445 0 4.227 0 2.726 C 0 1.224 1.164 0 2.584 0 C 3.735 0 4.652 0.806 4.987 1.729 Z" fill="rgb(255, 255, 255)" height="5.444800000000001px" id="tMM9qOUdD" transform="translate(154.568 35.074)" width="4.986999999999995px"/><path d="M 3.092 0 L 3.092 0.328 L 0.446 0.328 L 0.446 2.194 L 3.029 2.194 L 3.029 2.528 L 0.446 2.528 L 0.446 5.191 L 0 5.191 L 0 0 Z" fill="rgb(255, 255, 255)" height="5.1907px" id="HdCqFaxpa" transform="translate(160.475 35.201)" width="3.092000000000013px"/><path d="M 2.577 0 C 4.003 0 5.154 1.217 5.154 2.726 C 5.154 4.234 4.003 5.445 2.577 5.445 C 1.151 5.445 0 4.227 0 2.726 C 0 1.224 1.157 0 2.577 0 Z M 0.398 2.726 C 0.398 4 1.375 5.033 2.58 5.033 C 3.785 5.033 4.762 4 4.762 2.726 C 4.762 1.452 3.785 0.418 2.58 0.418 C 1.375 0.418 0.398 1.445 0.398 2.726 Z" fill="rgb(255, 255, 255)" height="5.444800000000001px" id="YTLuHpHRE" transform="translate(164.231 35.074)" width="5.153999999999996px"/><path d="M 1.771 0.341 C 1.091 0.341 0.572 0.783 0.572 1.472 C 0.572 2.161 1.758 2.381 2.229 2.602 C 2.808 2.866 3.5 3.037 3.5 3.896 C 3.5 4.709 2.748 5.448 1.777 5.448 C 0.62 5.448 0 4.495 0 3.833 L 0.446 3.833 C 0.446 4.465 0.965 5.12 1.771 5.12 C 2.647 5.12 3.064 4.431 3.064 3.933 C 3.064 3.151 2.403 3.1 1.96 2.9 C 1.281 2.602 0.142 2.371 0.142 1.482 C 0.142 0.686 0.87 0 1.771 0 C 2.726 0 3.38 0.776 3.399 1.438 L 2.963 1.438 C 2.963 1.027 2.485 0.334 1.771 0.334 Z" fill="rgb(255, 255, 255)" height="5.4482px" id="DmJ2Y_yAT" transform="translate(172.85 35.067)" width="3.5px"/><path d="M 0.389 2.204 C 0.455 2.893 1.034 3.622 1.89 3.622 C 2.69 3.622 3.101 3.03 3.256 2.662 L 3.667 2.662 C 3.399 3.425 2.76 3.987 1.89 3.987 C 0.853 3.987 0 3.104 0 2 C 0 0.896 0.853 0 1.89 0 C 2.409 0 2.946 0.251 3.31 0.689 C 3.626 1.06 3.81 1.579 3.756 2.204 Z M 3.399 1.87 C 3.351 1.151 2.76 0.381 1.89 0.381 C 1.021 0.381 0.423 1.127 0.382 1.87 Z" fill="rgb(255, 255, 255)" height="3.986699999999999px" id="yMUVUZg9o" transform="translate(177.119 36.622)" width="3.7653500179975223px"/><path d="M 1.129 0.493 C 0.585 0.791 0.443 1.326 0.443 1.49 L 0.443 3.861 L 0 3.861 L 0 0.132 L 0.443 0.132 L 0.443 0.837 C 0.455 0.817 0.67 0.376 1.157 0.132 C 1.641 -0.102 1.938 0.045 1.951 0.055 L 1.951 0.383 C 1.932 0.376 1.546 0.262 1.129 0.496 Z" fill="rgb(255, 255, 255)" height="3.860826369589411px" id="px2Eh9pZT" transform="translate(181.697 36.611)" width="1.9509999999999934px"/><path d="M 0.487 0 L 1.764 3.211 L 3.042 0 L 3.519 0 L 1.992 3.722 L 1.533 3.722 L 0 0 Z" fill="rgb(255, 255, 255)" height="3.7224000000000004px" id="OCJj23ndt" transform="translate(184.021 36.752)" width="3.5190000000000055px"/><path d="M 0.436 0.328 L 0 0.328 L 0 0 L 0.436 0 Z M 0.436 5.191 L 0 5.191 L 0 1.331 L 0.436 1.331 Z" fill="rgb(255, 255, 255)" height="5.19069998703003px" id="N4v92LZAN" transform="translate(188.204 35.201)" width="1px"/><path d="M 3.256 1.331 C 3.162 1.067 2.713 0.405 1.884 0.405 C 1.116 0.405 0.376 1.06 0.376 2 C 0.376 2.94 1.129 3.602 1.884 3.602 C 2.678 3.602 3.13 3.003 3.256 2.669 L 3.667 2.669 C 3.392 3.438 2.751 3.993 1.884 3.993 C 0.853 3.993 0 3.104 0 2 C 0 0.896 0.853 0 1.884 0 C 2.754 0 3.446 0.625 3.667 1.331 Z" fill="rgb(255, 255, 255)" height="3.993300000000005px" id="x54xXVLtV" transform="translate(189.352 36.612)" width="3.6670000000000016px"/><path d="M 0.389 2.204 C 0.455 2.893 1.034 3.622 1.891 3.622 C 2.69 3.622 3.101 3.03 3.256 2.662 L 3.667 2.662 C 3.399 3.425 2.76 3.987 1.891 3.987 C 0.853 3.987 0 3.104 0 2 C 0 0.896 0.853 0 1.891 0 C 2.409 0 2.947 0.251 3.31 0.689 C 3.626 1.06 3.81 1.579 3.756 2.204 Z M 3.399 1.87 C 3.351 1.151 2.76 0.381 1.891 0.381 C 1.021 0.381 0.423 1.127 0.382 1.87 Z" fill="rgb(255, 255, 255)" height="3.986699999999999px" id="xkGiviUHf" transform="translate(193.747 36.622)" width="3.765350017997494px"/><path d="M 1.414 0.328 C 0.807 0.328 0.465 0.699 0.513 1.181 C 0.56 1.642 1.319 1.729 1.67 1.843 C 2.122 1.993 2.786 2.134 2.786 2.789 C 2.792 3.472 2.261 3.993 1.414 3.993 C 0.446 3.993 0 3.197 0 2.669 L 0.437 2.669 C 0.437 3.174 0.781 3.672 1.414 3.672 C 2.005 3.672 2.397 3.308 2.369 2.796 C 2.334 2.304 1.749 2.227 1.461 2.12 C 0.949 1.943 0.108 1.836 0.083 1.167 C 0.054 0.492 0.661 0 1.414 0 C 2.384 0 2.754 0.819 2.754 1.274 L 2.318 1.274 C 2.318 0.803 1.977 0.328 1.417 0.328 Z" fill="rgb(255, 255, 255)" height="3.993300000000005px" id="N8bEmWbbj" transform="translate(198.214 36.612)" width="2.7860503179292664px"/></svg>)


Şirket değerlemesi, finansal performansı yatırım, satın alma ve şirket satışı kararına dönüştüren çalışmadır. “Şirketimin değeri ne kadar?” sorusunun savunulabilir yanıtı, geçen yılın kârını bir sektör çarpanıyla çarpmaktan fazlasını gerektirir. Değerleme tarihi, incelenen ortaklık payı, güvenilir finansal kayıtlar ve alıcının sorgulayabileceği varsayımlar açıkça tanımlanmalıdır.
Bu rehberde temel şirket değerleme yöntemlerini sayısal örneklerle açıklıyor, sonuçların birleşme ve satın alma (M&A) görüşmelerinde nasıl kullanıldığını gösteriyoruz. Lev Partners; indirgenmiş nakit akımları, borsa çarpanları, benzer işlem çarpanları ve düzeltilmiş net aktif değer yöntemlerini uygular. Yöntemlerin seçimi ve sonuçların değerlendirilmesi, şirketin özelliklerine ve çalışmanın amacına göre yapılır.
Buradaki şirketler, projeksiyonlar, oranlar ve çarpanlar temsili örnektir. Gerçek müşteri sonuçları, güncel piyasa göstergeleri veya alım-satım teklifi değildir. Aksi belirtilmedikçe tutarlar milyon ABD dolarıdır. Yuvarlama nedeniyle küçük farklar oluşabilir.
Önce doğru soruyu sorun: işletme değeri mi, pay değeri mi?
İşletme değeri (enterprise value), faaliyetlerin finansman yapısından önceki ekonomik değerini ifade eder. Pay değeri veya özkaynak değeri (equity value) ise finansal borçlar ve ilgili diğer haklar dikkate alındıktan sonra ortaklara atfedilen değerdir. Bu nedenle bir işlemde açıklanan işletme değeri, satıcının kapanışta hesabına geçecek tutar değildir.
Basitleştirilmiş hesap; işletme değerinden finansal borçların ve mutabık kalınan borç benzeri kalemlerin düşülmesi, fazla nakdin ve ayrıca değerlenen faaliyet dışı varlıkların eklenmesidir. Kontrol gücü olmayan paylar, imtiyazlı paylar ve diğer haklar ilave düzeltme gerektirebilir. Faaliyet için gereken normal işletme sermayesinin şirkette bırakıldığı varsayılır; sözleşmedeki hedefe göre eksik veya fazla teslim edilmesi bedeli değiştirebilir.
Çalışmanın şirketin tamamını mı azınlık payını mı kapsadığı, faaliyetlerin sürekliliği mi tasfiye mi esas alındığı ve genel piyasa katılımcısının mı belirli bir alıcının mı bakış açısını yansıttığı en başta belirlenir. Oy hakları, devir kısıtları ve imtiyazlar aynı şirketteki payların birim değerini farklılaştırabilir. Değer, talep edilen fiyat ve görüşmeler sonunda oluşan satış fiyatı birbirine bağlı fakat farklı kavramlardır.
1. İndirgenmiş nakit akımları: şirketin yaratacağı nakdi değerlemek
İndirgenmiş nakit akımları (DCF/İNA), gelecekte beklenen nakit akımlarını bugünkü değere getirir. Üretim kapasitesi, kapasite kullanımı, müşteri devamlılığı, sözleşmeli satışlar, fiyatlar, marjlar, yatırımlar ve işletme sermayesi gibi faaliyet unsurlarının makul biçimde öngörülebildiği şirketlerde güçlü bir araçtır. Ayrıntılı bir hesap tablosu, ticari dayanağı olmayan büyüme varsayımını güvenilir hâle getirmez.
Projeksiyonu faaliyet dinamiklerinden kurmak
Bir üreticide satışlar, yurt içi ve ihracat faaliyetleri için ayrı ayrı satış miktarı ve net birim fiyat üzerinden modellenebilir. Brüt kâr marjında ürün karması, hammadde, işçilik ve enerji maliyetleri dikkate alınır. Alacak tahsil süresi, stokta kalma süresi ve tedarikçi ödeme vadeleri büyümenin işletme sermayesi ihtiyacını belirler. Mevcut kapasiteyi koruyan bakım ve yenileme yatırımı, yeni kapasite için gereken büyüme yatırımından ayrılmalıdır.
Temsili ihracatçı şirketimizin mevcut cirosu 50,0, normalleştirilmiş FAVÖK’ü 7,5 olsun. İlk projeksiyon yılında FAVÖK 8,0; amortisman 2,0; faaliyet kârı üzerinden hesaplanan vergi 1,5; yatırım harcaması 2,0 ve faaliyet işletme sermayesi artışı 0,5 varsayalım. Faaliyet kârı 6,0, vergi sonrası faaliyet kârı 4,5 olur. Firmaya serbest nakit akımı (FCFF) böylece 4,5 + 2,0 − 2,0 − 0,5 = 4,0 olarak hesaplanır. Buradaki %25 vergi oranı yalnızca hesaplama varsayımıdır.
FAVÖK’ün 8,0 olması, bu tutarın tamamının dağıtılabilir nakit olduğu anlamına gelmez. Beş yıllık örnekte yıllık FCFF’nin sırasıyla 4,0; 4,8; 5,6; 6,3 ve 7,0 olduğunu kabul ediyoruz. İlk yıl yukarıdaki hesapla bağlantılıdır; sonraki yıllar temsili faaliyet projeksiyonudur, büyüme taahhüdü değildir.
Nakit akımı ile iskonto oranı uyumlu olmalı
FCFF, ağırlıklı ortalama sermaye maliyetiyle (WACC) indirgenir. Borçlanma ve borç geri ödemeleri sonrasındaki özkaynağa serbest nakit akımı (FCFE) ise özkaynak maliyetiyle indirgenir ve doğrudan pay değerini verir. FCFF’yi özkaynak maliyetiyle indirgemek veya FCFE sonucundan borcu tekrar düşmek tutarsız bir hesap yaratır.
WACC, uygun sermaye yapısı ağırlıklarıyla özkaynak maliyeti ve vergi sonrası borçlanma maliyetini birleştirir. Özkaynak maliyetinde ilgili para biriminin risksiz getirisi, faaliyet riski ve gerekli risk düzeltmeleri değerlendirilir. Borçlanma maliyeti yalnızca eski kredinin faizine değil, ilgili finansman koşullarına dayanmalıdır. Ülke ve şirket riskleri aynı etki farklı yerlerde tekrar hesaba katılmadan ele alınır.
Dolar bazlı nakit akımı, dolarla tutarlı bir iskonto oranı gerektirir. Enflasyon içeren nominal projeksiyon nominal oranla değerlendirilir. TL satışları dolara çevirmek kur veya ülke riskini ortadan kaldırmaz. Birden fazla ülkede faaliyet gösteren gruplarda para birimleri, kur dönüşümü ve grup içi işlemlerin eliminasyonu birlikte kontrol edilmelidir.
Terminal değer nedir? Beşinci yıldan sonra şirketin faaliyeti bitmez
Beş yıllık projeksiyon hazırlanması, şirketin beşinci yılın sonunda kapanacağı anlamına gelmez. Terminal değer, ayrıntılı tahmin döneminden sonraki nakit akımlarının tahmin döneminin sonundaki toplu değeridir. Henüz bugünkü değer değildir; ayrıca kasada bulunan para veya beş yıl sonra kesinlikle gerçekleşecek bir satış bedeli de değildir.
Yerleşik bir üretim şirketini satın aldığınızı düşünün. İlk beş yılın faaliyetlerinden yararlanırken, altıncı yılda ve sonrasında devam eden işin ekonomik faydasını da satın alırsınız. DCF ilk bölümü yıl yıl hesaplar, sonraki dönemi terminal değerle temsil eder. Ardından terminal değer de değerleme tarihine, yani bugüne indirgenir.
Sürekli büyüme modelinde formül şöyledir: terminal değer = sonraki yılın normalleştirilmiş serbest nakit akımı ÷ (iskonto oranı − sürdürülebilir büyüme oranı). Büyüme oranı iskonto oranından düşük olmalıdır. Terminal nakit akımı, faaliyetleri ve büyümeyi sürdürecek yatırımları ve işletme sermayesini içermelidir. Ek kaynak gerektirmeden sonsuza kadar büyüme varsayımı yapılmamalıdır.
Süresi sınırlı işletme hakkı, tükenen rezervi, yenilenmesi makul şekilde öngörülemeyen ana sözleşmesi veya planlı kapanışı bulunan bir işte sonsuz faaliyet varsayımı uygun olmayabilir. Kalan ekonomik ömür ve dönemin sonunda gerçekleşebilecek varlık satışları ayrıca modellenir. Henüz olgunlaşmamış bir şirkette ise istikrarlı döneme ulaşılana kadar açık projeksiyon süresini uzatmak, beşinci yıla zorunlu bir terminal varsayımı yerleştirmekten daha anlamlı olabilir.
Beş yıllık DCF örneğini adım adım hesaplayalım
Nakit akımlarının yıl sonunda oluştuğunu, WACC’nin %14 ve sürekli büyümenin %3 olduğunu varsayalım. Beş yıllık açık dönem nakit akımlarının bugünkü değeri 18,35 olur. Altıncı yılın normalleştirilmiş FCFF’si 7,0 × 1,03 = 7,21’dir. Beşinci yıl sonundaki terminal değer 7,21 ÷ (%14 − %3) = 65,55 olarak bulunur. Bu tutarın beş yıl geriye indirgenmiş değeri 34,04’tür. İşletme değeri dolayısıyla 18,35 + 34,04 = 52,39 olur.
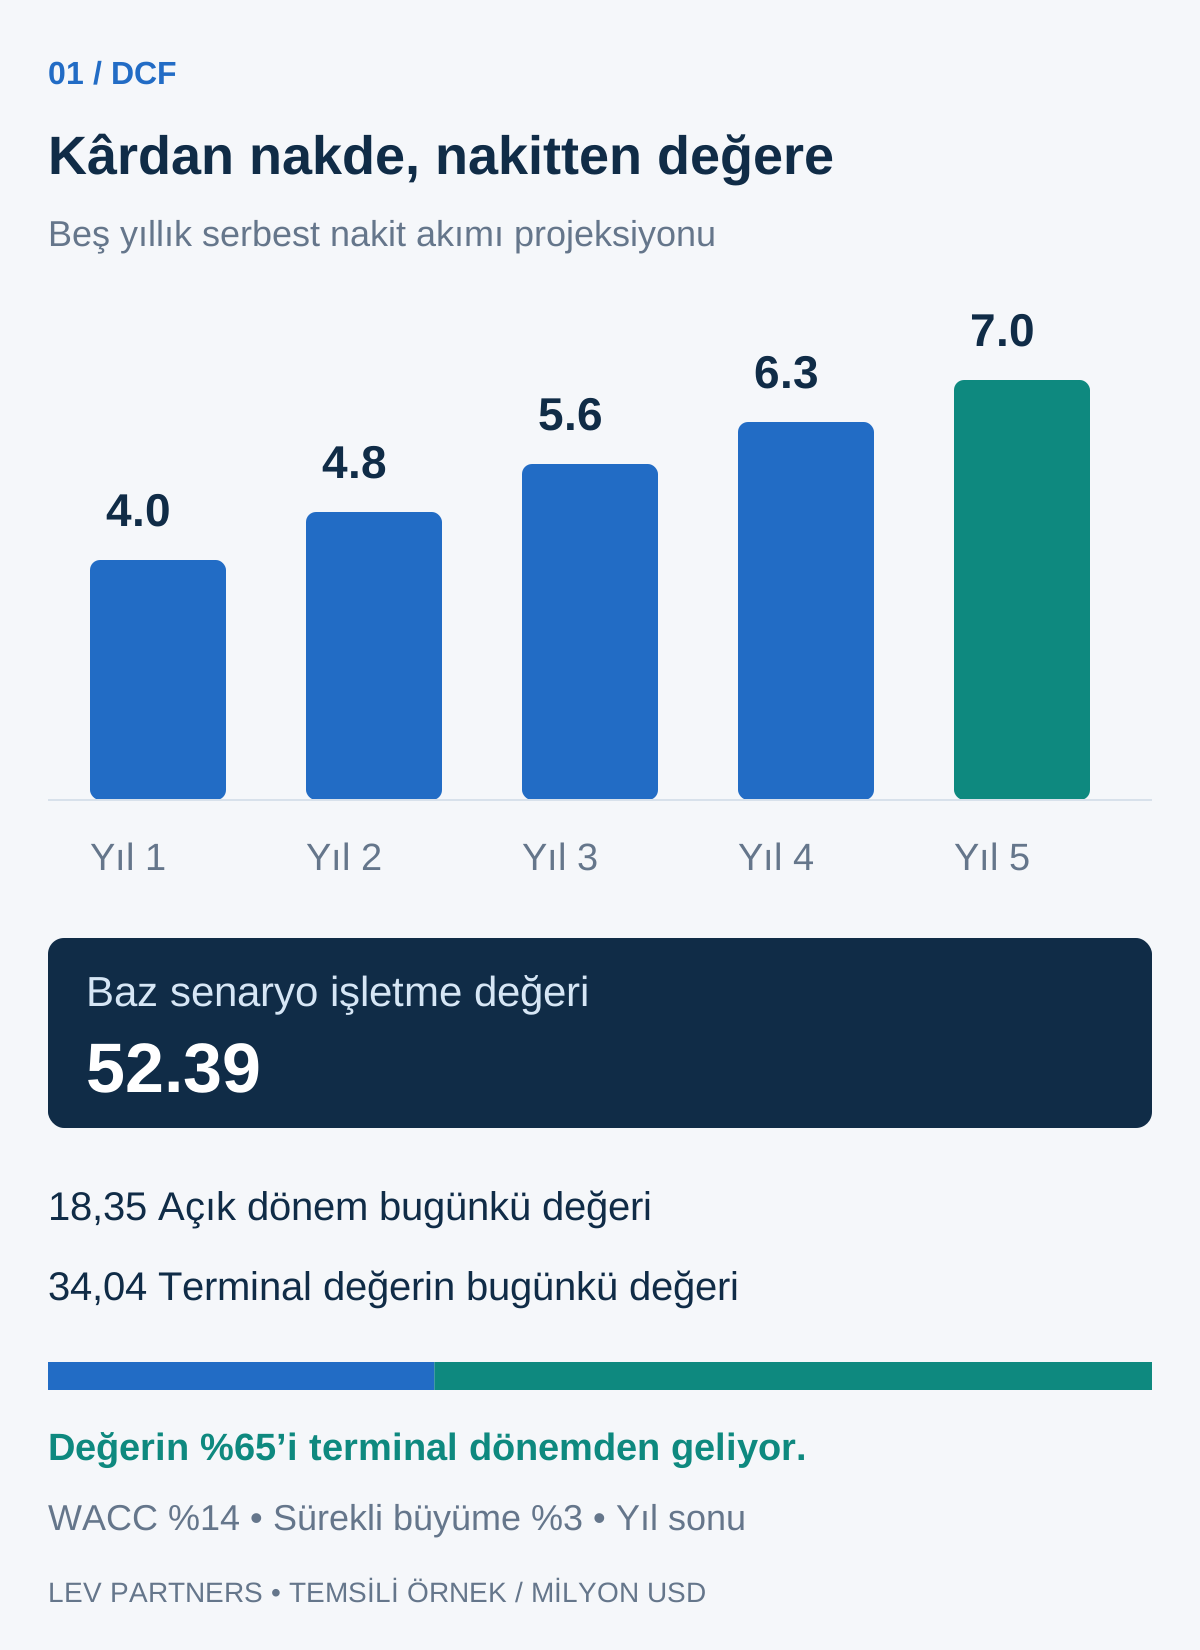
Sonucun yaklaşık %65’i terminal dönemden gelmektedir. Bu, varsayımları özellikle sorgulamak gerektiğini gösterir. İstikrarlı büyüme için gereken yeniden yatırım hesaba katılmalı; terminal dönem marjları, vergi ve sermaye verimliliği sıra dışı derecede iyi bir yılı değil, sürdürülebilir olgun faaliyet yapısını temsil etmelidir.
Terminal değer, bir çıkış çarpanıyla da hesaplanabilir; ancak bu yaklaşım DCF’ye piyasa fiyatlaması varsayımı taşır. İma ettiği büyüme ve nakde dönüşüm ayrıca test edilmelidir. Sürekli büyüme ve çıkış çarpanı sonuçları birbirinin alternatifidir; ikisi ayrı değer unsurları gibi toplanmaz.
Duyarlılık analizi sonucun ayrılmaz parçasıdır
Nakit akımları değişmeden %12 WACC ve %3 büyüme kullanıldığında işletme değeri 64,82; %16 WACC ve %3 büyümede 43,82 olur. Görseldeki %12–16 WACC ve %2–4 büyüme kombinasyonlarında sonuç 41,70–71,00 aralığındadır. Bu bir varsayım duyarlılığıdır; istatistiksel güven aralığı veya satış fiyatı taahhüdü değildir.
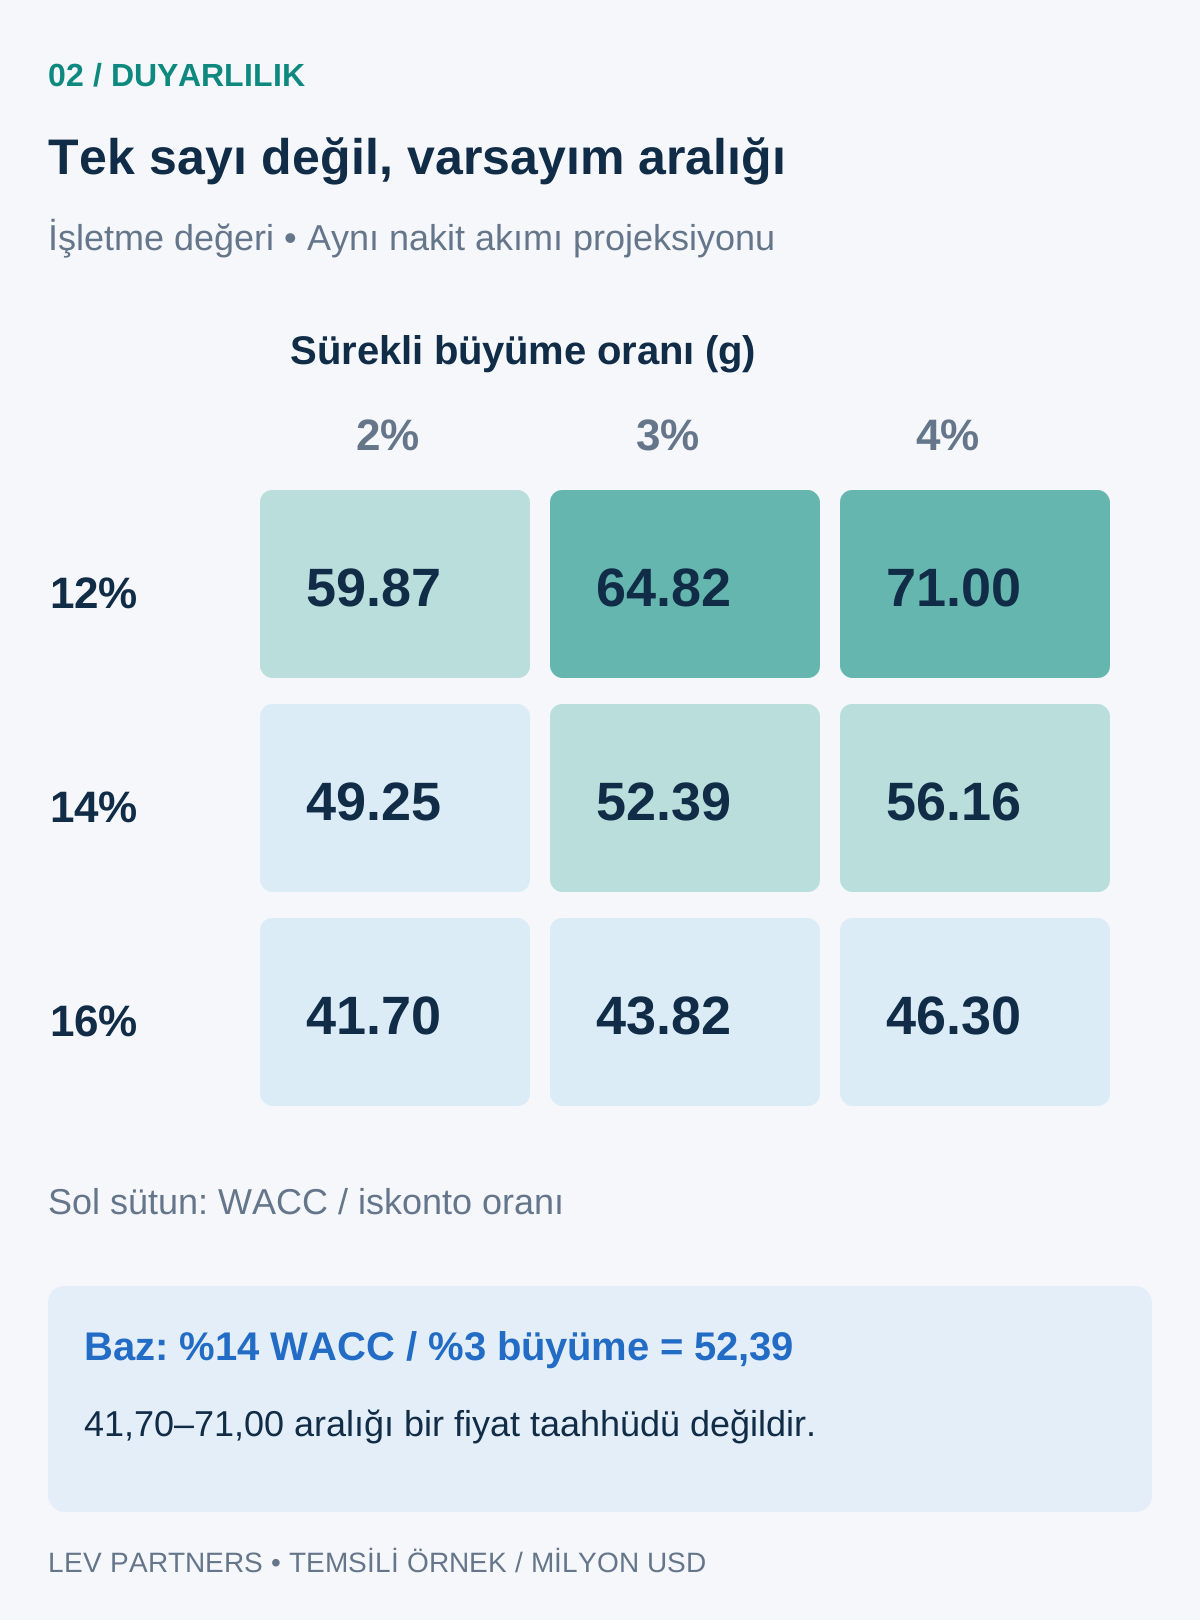
Ayrıca yeni müşteri kazanımının gecikmesi, kapasite kullanımının düşmesi, marj baskısı ve tahsilatların uzaması gibi faaliyet senaryoları test edilmelidir. Yalnızca en düşük iskonto ve en yüksek büyüme varsayımında anlamlı görünen bir değer, ticari planın yeniden incelenmesini gerektirir.
2. Borsa çarpanları: benzer şirketler nasıl fiyatlanıyor?
Borsa çarpanları yöntemi, halka açık benzer şirketlerin değerleri ile finansal göstergeleri arasındaki ilişkiyi kullanır. Emsal seçerken sadece sektör başlığına bakılmaz; iş modeli, coğrafya, ölçek, büyüme, marj, müşteri yoğunlaşması, döngüsellik ve sermaye ihtiyacı karşılaştırılır.
İşletme değeri/FAVÖK, finansman farklılıklarından önce faaliyetleri karşılaştırmaya yardımcı olur; ancak yatırım harcamalarını göstermez. İşletme değeri/FVÖK, amortismanı dikkate aldığı için varlık tüketiminin önemli olduğu işlerde yararlı olabilir. İşletme değeri/ciro, düşük kârlı büyüme şirketlerinde destekleyici olabilir; sürdürülebilir marja ulaşma yolu sorgulanmalıdır. Fiyat/kazanç net kâra uygulanır ve pay değeri verir. Piyasa değeri/defter değeri ise özkaynak kârlılığı ve varlık kalitesiyle birlikte yorumlanmalıdır.
Normalleştirilmiş FAVÖK’ü 7,5 olan ihracatçımız için temsili 6,0×–8,0× aralığı seçelim. İşletme değeri 45,0–60,0 olur. Bu çarpanlar güncel ihracatçı şirket piyasasına ilişkin iddia değil, hesaplama varsayımıdır. Gerçek çalışmada veri kaynakları, gözlem tarihleri, dışlanan emsaller ve seçilen aralığın gerekçesi belgelenir.
Geçmiş dönem ile gelecek dönem çarpanları birbirine karıştırılmamalıdır. Kiralama muhasebesi, olağan dışı giderler ve satın almaların etkisi hedef şirket ve emsallerde tutarlı değerlendirilir. Halka açık şirketin büyük veya likit olması, özel şirkete otomatik sabit bir iskonto uygulanmasını haklı çıkarmaz; düzeltme değerlenen payın özellikleri ve verilerle desteklenmelidir.
3. Benzer işlem çarpanları: gerçekleşmiş satın almalar ne anlatıyor?
Benzer işlem yöntemi, karşılaştırılabilir şirketler için geçmiş satın almalarda ödenen bedelleri inceler. Kontrol, rekabetçi satış süreci ve alıcıya özgü sinerjileri yansıtabilmesi nedeniyle M&A açısından önemlidir. Buna karşılık açıklanan fiyat, üstlenilen borçları, performansa bağlı ödemeleri, elde tutulan payları veya işletme sermayesi düzeltmelerini tam göstermeyebilir.
Tamamlanmış emsal işlemlerin temsili 7,0×–9,0× işletme değeri/FAVÖK aralığını desteklediğini varsayalım. 7,5 FAVÖK için işletme değeri 52,5–67,5 olur. Bu aralık kullanılmadan önce her işlemin bedeli, finansal dönemi, satın alınan pay oranı, koşullu ödemeleri ve anlaşma tarihindeki piyasa koşulları karşılaştırılmalıdır.
Stratejik alıcının ortak giderleri azaltabilmesi, başka alıcının ödeyemeyeceği bir primi açıklayabilir. Kontrol primi her değere otomatik eklenen evrensel bir oran değildir. Seçilen işlem çarpanı zaten kontrol veya sinerji etkisi içeriyorsa üzerine genel bir prim daha eklemek aynı faydayı iki kez sayabilir.
4. Düzeltilmiş net aktif değer: bilançoyu ekonomik değerlerle okumak
Düzeltilmiş net aktif değer, varlık ve yükümlülükleri yalnızca muhasebe kayıtlarındaki tutarlarla değil, çalışmaya uygun değerleriyle ele alır. Varlık ağırlıklı işletmelerde, holdinglerde veya kârın varlık tabanını yeterince temsil etmediği durumlarda yararlıdır. Defter değeri; değerli gayrimenkulleri, ekonomik ömrü zayıflamış makineleri, tahsil edilemeyen alacakları veya ilave yükümlülükleri tam yansıtmayabilir.
Aynı temsili ihracatçının düzeltilmiş varlık değerleri gayrimenkul 28, makine 14, stok 8, alacak 9 ve nakit 5 olsun: toplam 64. Ticari borç 6, finansal borç 15 ve diğer yükümlülük 2 düşüldüğünde net aktif değer 41 olur. Bu sonuç pay değeridir. Diğer yöntemlerle işletme değeri bazında karşılaştırmak için finansal borç ve borç benzeri yükümlülükler eklenip fazla nakit düşülür: 41 + 15 + 2 − 5 = 53.
Basitleştirilmiş örnek, yükümlülük kapsamının ve faaliyetin sürekliliği varsayımının tutarlı olduğunu kabul eder. Gerçek uygulamada uzman varlık değerlemeleri, vergi etkileri, çevresel yükümlülükler ve satış maliyetleri gerekebilir. Kârlı bir işletme, müşteri ilişkileri ve organizasyon kabiliyeti nedeniyle varlık toplamından daha değerli olabilir. Zayıf performanslı bir işletmenin değeri ise sorgulanmadan hesaplanan yeniden kurulum maliyetinden düşük kalabilir.
Tasfiye değeri ve ikame maliyeti farklı sorulara yanıt verir
Tasfiye değeri, varlıkların satışıyla elde edilebilecek tutardan satış giderlerini ve yükümlülükleri düşer; gerçekleşme süresini dikkate alır. Düzenli satış ile zorunlu hızlı satışın koşulları farklıdır. Örneğin 38 satış geliri, 23 yükümlülük ve 3 satış maliyeti varsayımı ortaklara 12 bırakır. Bu sonuç, değerleme esası açıklanmadan faaliyetini sürdüren işletmenin değeriyle karşılaştırılamaz.
İkame maliyeti, eşdeğer hizmet kapasitesini oluşturma maliyetini fiziksel yıpranma, işlevsel eskime ve ekonomik değer kaybıyla düzeltir. Sadece eski yatırım maliyetini enflasyonla artırmak değildir. DCF şirketin kendi taşınmazını kira ödemeden kullandığını zaten varsayıyorsa gayrimenkul değeri sonuca bir kez daha eklenmemelidir.
5. Farklı iş modellerinde kullanılan diğer yöntemler
Parçaların toplamı: farklı faaliyetleri ayrı değerlemek
Üretim, yazılım ve gayrimenkul faaliyetlerini aynı çarpana bağlamak yanıltıcı olabilir. Üretimin işletme değeri 30, yazılımın işletme değeri 25 ve faaliyet dışı taşınmazın değeri 8 olsun. Merkez net borcu 10 ve bölümlere dağıtılmamış merkez giderlerinin bugünkü değeri 3 düşüldüğünde pay değeri 50 olur. Grup içi bakiyeler elimine edilir; bölüm borçları iki kez düşülmez. Holding iskontosu gerekiyorsa gerekçelendirilir.
Temettü indirgeme ve artık kâr
Temettü indirgeme, dağıtımların sürdürülebilir ortak nakit akımını makul biçimde temsil ettiği şirketlerde kullanışlıdır. Gelecek yıl temettü 2, özkaynak maliyeti %12 ve büyüme %3 ise pay değeri 2 ÷ (%12 − %3) = 22,22 olur. Geçici temettü politikasından kaynaklanan düşük dağıtım, işletmenin mutlaka değersiz olduğu anlamına gelmez.
Artık kâr yöntemi, özkaynak defter değerine özkaynak maliyetinin üzerinde elde edilen kârların bugünkü değerini ekler. Açılış özkaynağı 20, net kâr 3 ve özkaynak maliyeti %12 ise ilk yıl artık kâr 3 − 20 × %12 = 0,6 olur. Yalnızca örnek olarak bu tutarın süresiz sabit kaldığı varsayılırsa değer 20 + 0,6 ÷ %12 = 25’tir. Kâr ile özkaynak hareketlerinin muhasebesel tutarlılığı ve kayıt kalitesi kritik önemdedir.
Erken aşama şirketler: girişim sermayesi ve senaryo yöntemleri
Yakın dönem nakit akımları negatifken kilometre taşları, ilave finansman, pay sulanması ve faaliyeti sürdürebilme olasılığı açıkça modellenmelidir. Basitleştirilmiş girişim sermayesi yönteminde beş yıl sonraki pay değeri 60 ve hedef yıllık getiri %35 ise bugünkü yatırım sonrası değer yaklaşık 13,38 olur. Yeni yatırım 4 olduğunda yatırım öncesi değer 9,38, yatırımcının payı yaklaşık %29,9’dur. Örnek, arada yeni sulanma ve imtiyaz etkisi olmadığını varsayar.
Olasılık ağırlıklı senaryolar başarısızlık, sınırlı büyüme ve başarılı ölçeklenmeyi ayrı gösterebilir. Olasılıklar %100’e tamamlanmalı; çıkış değeri, yeni fon ihtiyacı ve zamanlama açık olmalıdır. Başarısızlık riskini olasılıklara güçlü biçimde yansıttıktan sonra aynı riski içeren yüksek iskonto oranını sorgulamadan uygulamak mükerrer risk düzeltmesine yol açabilir. İmtiyazlı paylarda toplam değerin pay sınıflarına dağıtımı ayrıca ele alınır.
LBO analizi: finansal yatırımcı ne kadar ödeyebilir?
Kaldıraçlı satın alma (LBO) modeli, belirli borçlanma ve nakit yaratma varsayımları altında finansal yatırımcının hedef getirisini sağlayacak fiyatı test eder. Çıkış işletme değeri 80, kalan borç 20, beş yıllık hedef özkaynak getirisi %20 ise başlangıç özkaynak yatırımı en fazla 60 ÷ 1,2⁵ = 24,11 olur. Başlangıç borç finansmanı 25 olduğunda, ücretler, ara dağıtımlar ve diğer haklar hariç temsili satın alma kapasitesi 49,11’dir. Borcun taşınabilirliği ayrıca test edilir; bu sonuç evrensel bir şirket değeri değil, alıcının getiri kısıtıdır.
Reel opsiyonlar: erteleme, büyütme veya vazgeçme hakkı
Reel opsiyon analizi, bir projeyi erteleme, kapasitesini büyütme veya projeden vazgeçme hakkının ekonomik değerini ele alabilir. Bunun için tanımlanabilir, uygulanabilir bir hak ve ekonomik gerekçe bulunmalıdır. DCF zaten büyüme yatırımının nakit akımlarını içeriyorsa aynı büyüme fırsatı ayrıca bir prim gibi eklenmez.
Değerlemeden M&A sürecine: ortağın eline geçecek tutar
DCF örneğindeki 52,39 işletme değerinden 15 finansal borç ve 2 borç benzeri kalemi düşüp 5 fazla nakit eklediğimizde pay değeri 40,39 olur. Bu tutar normal işletme sermayesinin teslim edildiğini ve başka düzeltme olmadığını varsayar. Sözleşme bire bir fiyat düzeltmesi öngörüyorsa, hedef işletme sermayesindeki 1,2 eksiklik bedeli 39,19’a indirir.
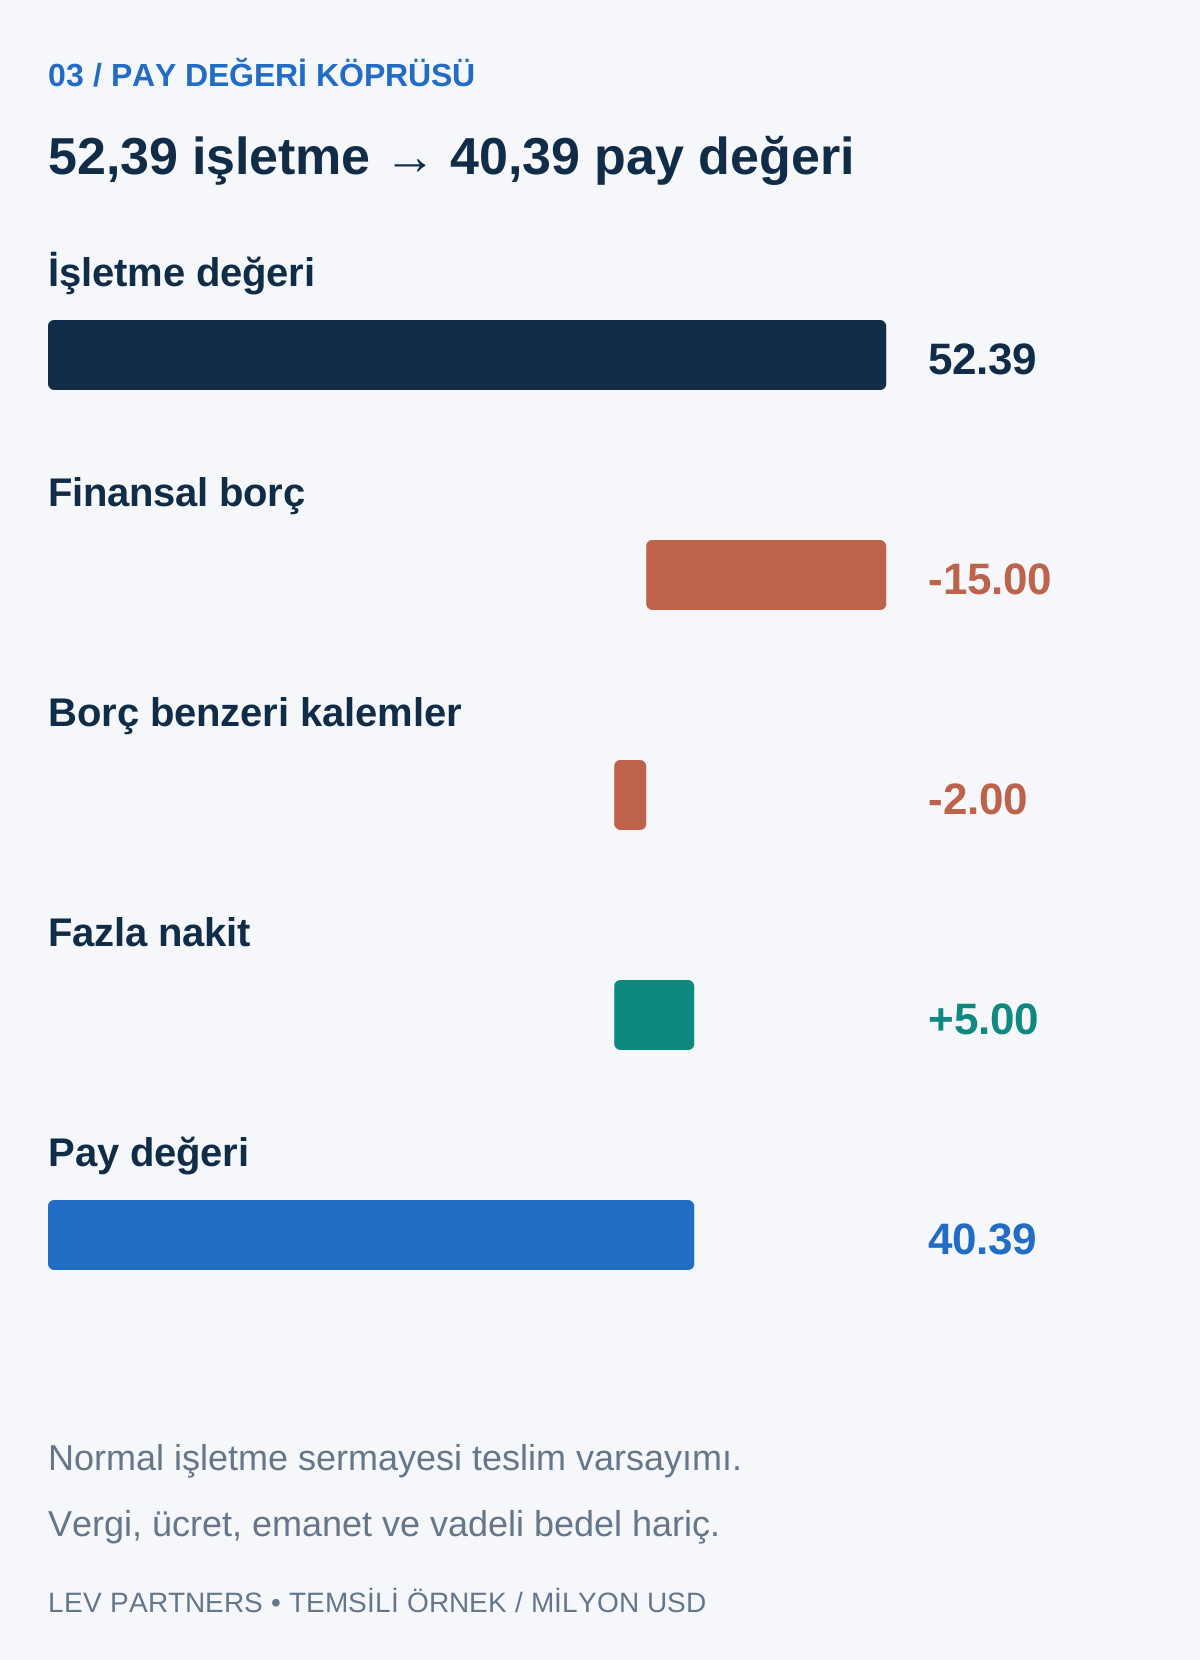
Vergiler, işlem giderleri, emanet hesapta tutulan bedel ve vadeli ödeme nedeniyle kapanışta alınacak nakit daha düşük olabilir. Tamamı peşin 40 teklifini, 32’si peşin ve 12’si performans şartına bağlı toplam 44 teklifiyle karşılaştırın: büyük başlık tutarı her zaman daha iyi teklif değildir. Vade, koşullar, alıcının ödeme gücü ve satıcının gelecekteki sonuçları etkileyebilmesi önemlidir.
Finansal inceleme, normalleştirilmiş kârı ve borç benzeri riskleri test eder. Ortağa ait olağan dışı bir gideri kâra geri eklemek, ancak gider gerçekten ortadan kalkacaksa ve yerine gelecek maliyet tanınmışsa savunulabilir. Değerleme tarihinden sonraki müşteri kaybı, gecikmiş alacaklar veya finansmanı sağlanmamış kapasite yatırımı hem değeri hem sözleşmedeki korumaları etkileyebilir.
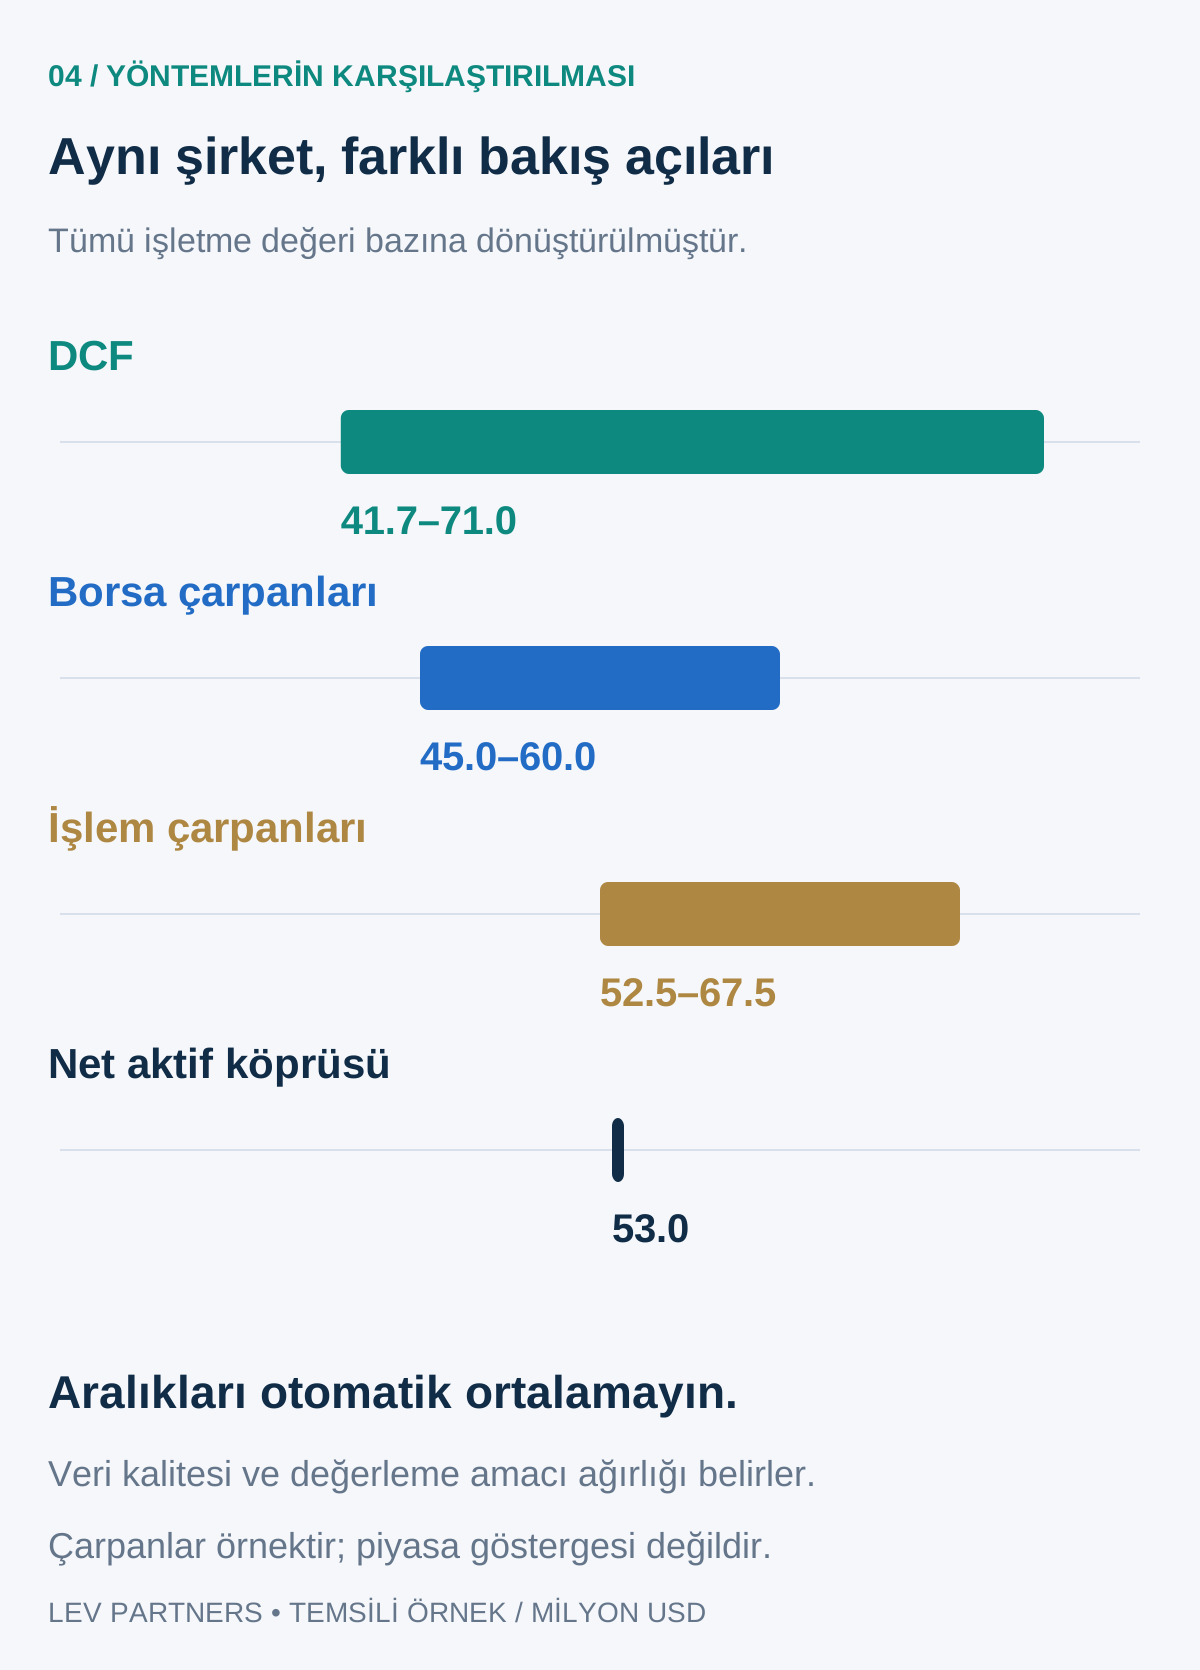
Yöntem sonuçlarını uzlaştırmak, dört hesabın ortalamasını almak değildir. Nakit görünürlüğü güçlü şirkette güvenilir DCF daha ağırlıklı olabilir; zayıf projeksiyonda piyasa verileri daha fazla önem kazanabilir. Varlık değeri ayrı bir bakış sunar fakat otomatik alt sınır değildir. Her yöntemin ağırlığı gerekçelendirilmeli, sonuçlar tutarlı işletme değeri veya pay değeri bazında sunulmalıdır.
Lev yaklaşımı: çarpandan önce kârın ve nakit akışının kalitesini anlamak
Lev Partners’ta değerleme, şirketin ekonomik doğasını anlamakla başlar. Açıklanan FAVÖK’ü doğrudan çarpana bağlamak yerine kâr kalitesini (Quality of Earnings — QoE), kârın nakde dönüşümünü ve bunların arkasındaki kayıtları inceleriz. Amacımız sürdürülebilir faaliyet kârını, bu kârı üretmek için gereken yatırımı ve tahsilat risklerini birlikte ortaya koymaktır.
Toplu finansal tablodan işlem ve kayıt düzeyine ineriz
Mutabık kalınan kapsam ve erişilebilen veriler çerçevesinde muhasebe kayıtları, faturalar, iadeler, müşteri ve tedarikçi bakiyeleri, banka hareketleri ve işlem bazlı örnekler üzerinden ilerleriz. Kaydı; teslimat, faturalama, tahsilat ve ödeme akışıyla ilişkilendiririz. Dönemsellik, yıl sonrasındaki iadeler, ilişkili taraf işlemleri, aktifleştirilen faaliyet giderleri ve olağan dışı gelirler kâr tabanını değiştirebilir. Bu inceleme her işlemin denetlendiği veya bağımsız denetim görüşü verildiği anlamına gelmez.
Örneğin raporlanan FAVÖK 8,0 olsun. Tek seferlik hukuk gideri 0,4 geri eklenebilir; ancak tekrar etmeyecek faaliyet teşviki 0,6 çıkarılabilir. Piyasa ücretinin altında çalışan ortak-yöneticinin yerine profesyonel yönetici getirmek yıllık 0,3 ilave maliyet yaratıyorsa normalleştirilmiş FAVÖK 8,0 + 0,4 − 0,6 − 0,3 = 7,5 olur. Her düzeltmenin kanıtı aranır. Temsili 7× çarpanda düzeltilmemiş kârı kullanmak işletme değerini 3,5 fazla gösterir. Yönetimin bir gideri “tek seferlik” adlandırması, geri ekleme için tek başına yeterli değildir.
Nakit akış kalitesini sektörün doğal faaliyet döngüsüyle ölçeriz
Alacak ve borç vadelerini şirketin iş modeli, sözleşmeleri, mevsimselliği ve ilgili sektör verileriyle birlikte değerlendiririz. Sözleşmelerinde 90 günlük vade bulunan bir OEM tedarikçisinin tahsil süresi ile satışını ağırlıklı peşin yapan tüketici işletmesinin aynı süresi farklı şeyler anlatır. Sektörde olağan bir vade olması, finansman ihtiyacının veya riskin olmadığı anlamına gelmez.
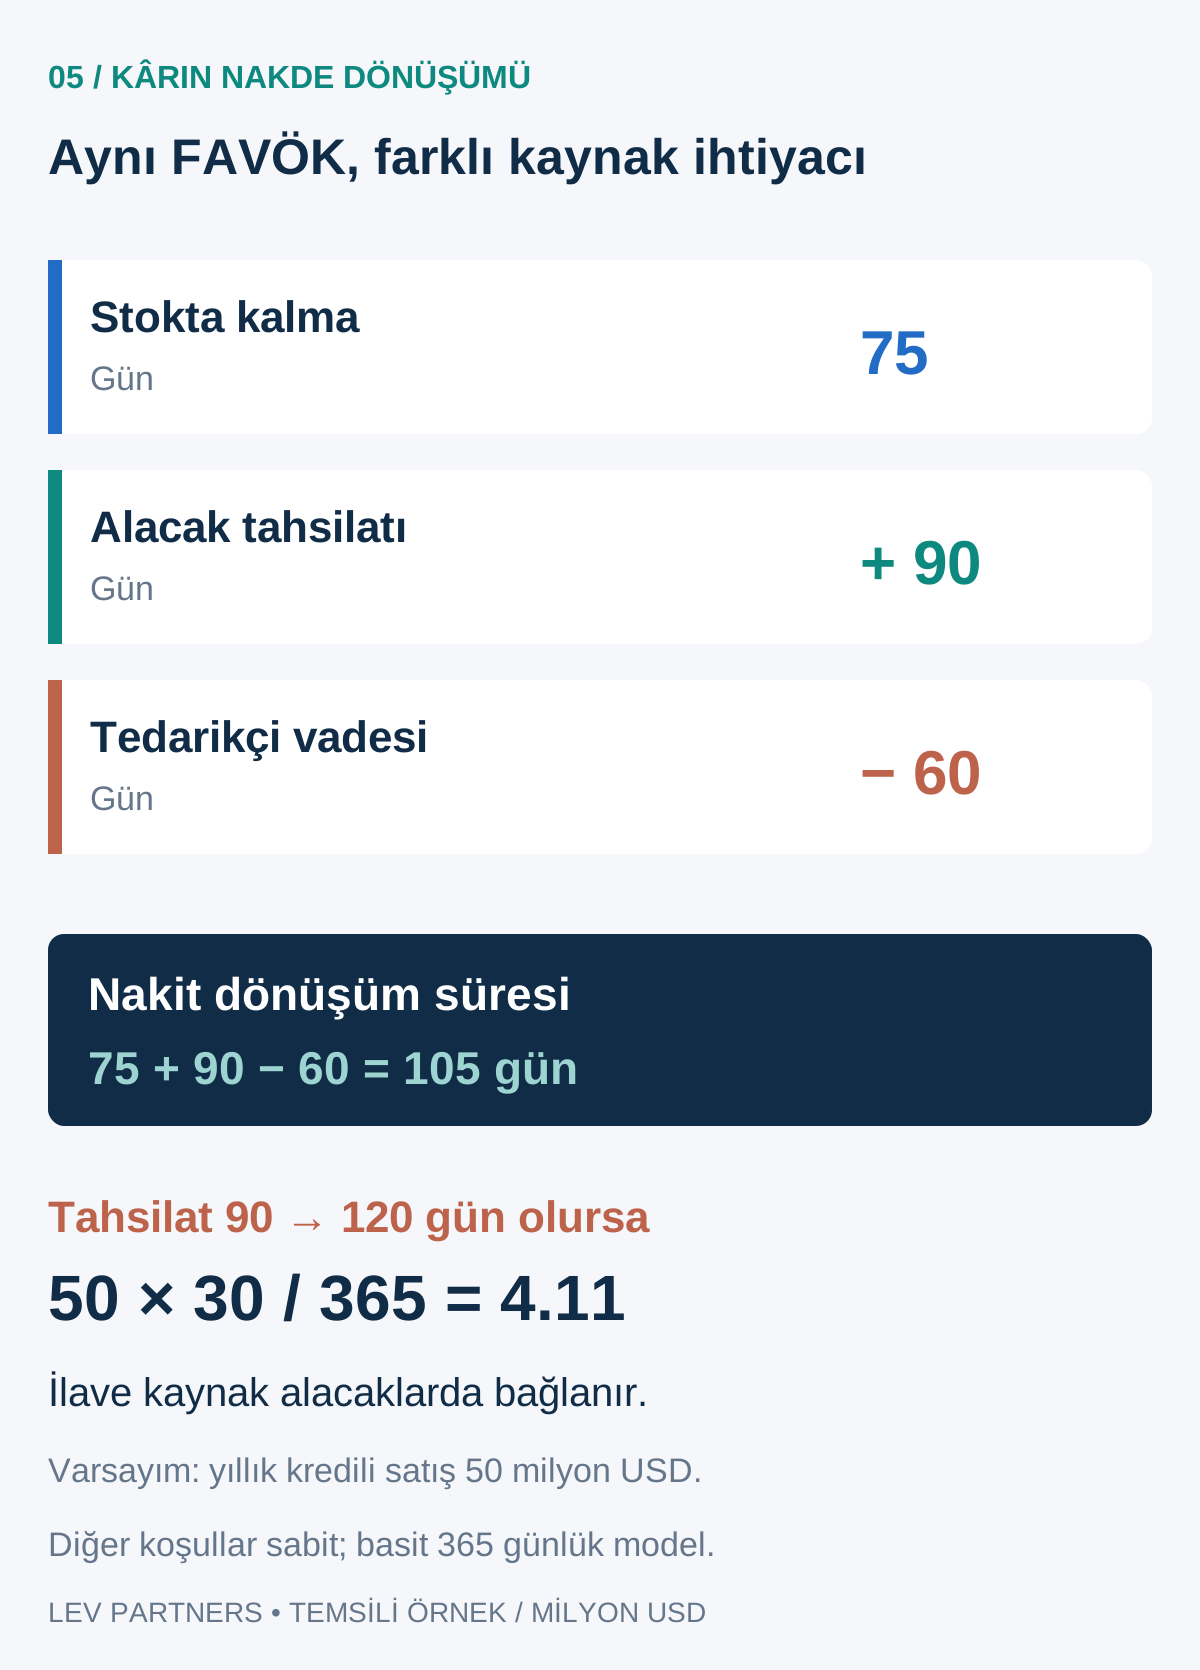
Yıllık kredili satışları 50, satılan mal maliyeti 35 olan işletmede alacak tahsil süresi 90, stokta kalma süresi 75 ve borç ödeme süresi 60 gün olsun. Basit 365 günlük hesapla alacaklar 12,33, stoklar 7,19 ve ticari borçlar 5,75 olur. Faaliyet işletme sermayesi yaklaşık 13,77, nakit dönüşüm süresi ise 90 + 75 − 60 = 105 gün’dür. Gerçek çalışmada ortalama veya aylık bakiyeler ve gerektiğinde borç ödeme günleri için satın alma tutarı gibi uygun paydalar kullanılır.
Diğer koşullar değişmeden alacak tahsil süresi 120 güne çıkarsa 50 × 30 ÷ 365 = 4,11 ilave kaynak alacaklarda bağlanır. FAVÖK aynı görünürken finansman ihtiyacı artabilir. Bu nedenle yaşlandırma, dönem sonrası tahsilatlar, ihtilaflı bakiyeler, müşteri yoğunlaşması, faktoring ve gecikmiş tedarikçi ödemelerine bakarız. Tedarikçiyi sözleşme vadesinin ötesinde bekleterek yaratılan nakit, sürdürülebilir operasyonel iyileşme değildir.
Sektör, ülke ve marka etkisini ayrı ayrı değerlendiririz
Sanayi şirketinde bakım yatırımı, kapasite kullanımı ve müşteri üretim programları; yazılımda tekrar eden gelir, müşteri kaybı ve müşteri edinme maliyeti; markalı tüketim ürünlerinde fiyatlama gücü, tekrar satın alma, kanal marjı ve talebi korumak için gereken harcama öne çıkabilir. Aynı ciro veya FAVÖK çarpanı, bu ekonomik farklar incelenmeden bir şirketten diğerine taşınamaz.
Ülke analizinde nakit akımının para birimi, müşterilerin bulunduğu pazarlar, enflasyon, finansman koşulları, ilgili kısıtlamalar ve sözleşmelerin uygulanabilirliği değerlendirilir. Şirketin tescil edildiği yer ile satış yaptığı ve tahsilat gerçekleştirdiği pazarları ayırırız. Senaryolara yansıtılmış riskleri iskonto oranında tekrar hesaba katmamak için varsayımlar birlikte kontrol edilir.
Marka; kanıtlanabilir fiyat primi, müşteri bağlılığı veya lisans geliri yoluyla değeri destekleyebilir. Çalışma ayrı bir maddi olmayan varlık değerlemesi gerektiriyorsa, lisans bedelinden kurtulma (relief-from-royalty) yaklaşımı markaya sahip olunması sayesinde ödenmeyen temsili lisans bedellerinin vergi sonrası bugünkü değerini hesaplar. Savunulabilir lisans oranı ve ekonomik ömür gerekir. Örneğin markalı ürün geliri 20, temsili lisans oranı %2 ve vergi %25 ise ilk yıl vergi sonrası tasarruf 0,30 olur. Bu tutar tamamlanmış marka değeri değil, ileri modellemeye girecek bir nakit akımıdır.
Faaliyet DCF’si markanın sağladığı yüksek fiyatı ve marjı zaten içeriyorsa üzerine ayrıca marka değeri eklemek aynı faydayı iki kez sayabilir. Lev’in amacı standart bir çarpana farklı primler eklemek değil; şirketin kendine özgü ekonomik yapısını tutarlı bir değerleme sonucuna dönüştürmektir.
Lev Partners değerlemeyi işlem sürecine nasıl bağlar?
DCF, borsa çarpanları, benzer işlem çarpanları ve net aktif değeri şirketin özelliklerine göre kullanırız. Analizi müşterinin kararına bağlarız: şirket satışına hazırlanmak, satın alma fırsatını değerlendirmek, yatırım görüşmesi yürütmek veya ortaklık alternatiflerini karşılaştırmak. Amerika merkezli, Türkiye’de de varlığı bulunan Lev Partners, uluslararası pazarlardaki süreçlerde müşterilerine destek olur.
Kapsamı belirleriz: tarih, şirketler, ortaklık payı, amaç ve değerleme esası.
Finansal tabanı inceleriz: kayıtları uzlaştırır, kârı normalleştirir, borç, nakit ve işletme sermayesini ayrıştırırız.
Projeksiyonu kurar ve sorgularız: satış, marj, yatırım ve finansman ihtiyacını birbirine bağlarız.
Yöntemleri uygular ve uzlaştırırız: varsayımları, emsalleri ve duyarlılık aralıklarını belgeleriz.
Sonucu işlem şartlarına taşırız: kararlaştırılan hizmet kapsamında konumlandırma, alıcı görüşmeleri, inceleme, pazarlık ve kapanış hesaplamalarını destekleriz.
Başlangıç için son üç yılın finansal tabloları, güncel yönetim raporları, borç ve nakit dökümleri, alacak-borç yaşlandırması, sabit kıymet listesi, bütçe, müşteri yoğunlaşması ve ortaklık yapısı yararlıdır. Daha iyi bilgi belirsizliği azaltabilir; belirli bir çarpanı veya işlemin tamamlanmasını garanti etmez.
Şirket değerlemesi hakkında sık sorulan sorular
Şirket yalnızca ciro üzerinden değerlenebilir mi?
Ciro çarpanı uygun sektörlerde destekleyici olabilir; marj, müşteri devamlılığı, nakde dönüşüm ve finansman ihtiyacı analizinin yerine geçmez. Aynı ciroya sahip iki şirketin değeri çok farklı olabilir.
FAVÖK’ü sektör çarpanıyla çarpmak yeterli mi?
Hayır. Kâr normalleştirilmeli, çarpanın dayanağı gösterilmeli ve işletme değerinden pay değerine geçiş yapılmalıdır. Geçmiş ve gelecek dönem göstergeleri tutarlı kullanılmalıdır.
%30 pay, şirketin pay değerinin %30’u mudur?
Bu başlangıç hesabıdır. Oy hakları, devir kısıtları, tasfiye imtiyazları ve değerlemenin amacı, ilgili payın nihai değerlendirmesini değiştirebilir.
Şirket değerlemesi ne kadar sürer?
Süre; veri kalitesine, grup yapısına, amaca ve gereken uzman çalışmalarına bağlıdır. Şirket anlaşılmadan süre vaat etmek yerine ilk bilgi incelemesi sonrasında kapsam ve teslimatlar belirlenmelidir.
Şirketinizin değerini ve M&A seçeneklerini birlikte değerlendirelim
Erim N. Kargacı — Kurucu Ortak ve M&A Direktörü
Erim N. Kargacı, Lev Partners’ın birleşme ve satın alma danışmanlığını yönetir; yatırım, şirket satın alma ve şirket satışı süreçlerinde şirket ortaklarına destek olur.
M&A danışmanlığı hizmetlerimizi inceleyin veya şirketinizin değerini, gereken bilgileri ve hedeflerinize uygun işlem alternatiflerini konuşmak için bugün iletişim formumuzu doldurun.
İleri okuma kaynakları
Uluslararası Değerleme Standartları Konseyi: değerleme standartları; Aswath Damodaran, NYU Stern: Investment Valuation kaynakları; CFA Institute: Serbest Nakit Akımı Değerlemesi; CFA Institute: Artık Kâr Değerlemesi. Yazıdaki hesap ve görseller Lev Partners tarafından bilgilendirme amacıyla hazırlanmıştır.