" height="21.382199999999997px" id="kC7fwj2cp" transform="translate(43.2 8.135)" width="13.727599999999995px"/><path d="M 4.136 9.621 C 4.607 11.498 6.131 12.702 8.243 12.702 C 10.062 12.702 11.088 11.908 11.616 11 L 15.957 11 C 14.696 14.286 11.999 16.485 8.243 16.485 C 3.726 16.485 0 12.789 0 8.242 C 0 3.696 3.726 0 8.243 0 C 10.385 0 12.934 0.998 14.636 3.08 C 15.897 4.664 16.66 6.806 16.338 9.621 Z M 11.999 6.366 C 11.353 4.634 9.739 3.786 8.127 3.786 C 6.191 3.786 4.872 4.9 4.226 6.366 Z" fill="rgb(255, 255, 255)" height="16.4851px" id="gR7ROinvv" transform="translate(57.746 13.913)" width="16.41157892546896px"/><path d="M 4.752 0 L 7.685 9.944 L 10.617 0 L 15.369 0 L 9.914 15.399 L 5.455 15.399 L 0 0 Z" fill="rgb(255, 255, 255)" height="15.3991px" id="gNXCG2VXg" transform="translate(74.406 14.471)" width="15.369199999999992px"/><path d="M 15.372 6.631 C 15.372 10.502 12.056 13.202 8.801 13.202 L 1.937 13.202 L 1.937 21.385 L 0 21.385 L 0 0 L 8.801 0 C 12.056 0 15.372 2.67 15.372 6.629 Z M 1.939 11.821 L 8.951 11.821 C 11.443 11.821 13.437 9.561 13.437 6.629 C 13.437 3.696 11.531 1.379 8.951 1.379 L 1.939 1.379 Z" fill="rgb(255, 255, 255)" height="21.38469px" id="hre4mzAEc" transform="translate(91.857 8.135)" width="15.371899999999997px"/><path d="M 15.372 12.907 C 13.73 14.901 11.646 16.455 7.95 16.455 C 4.254 16.455 0 13.257 0 8.243 C 0 3.228 4.164 0 7.95 0 C 11.736 0 13.493 1.349 15.372 3.608 L 15.372 0.588 L 17.279 0.588 L 17.279 15.93 L 15.372 15.93 Z M 8.773 15.076 C 12.499 15.076 15.577 12.056 15.577 8.273 C 15.577 4.489 12.584 1.469 8.801 1.469 C 5.017 1.469 1.967 4.462 1.967 8.245 C 1.967 12.029 4.96 15.079 8.771 15.079 Z" fill="rgb(255, 255, 255)" height="16.455199999999998px" id="qtTPusYyi" transform="translate(106.698 13.943)" width="17.27900000000001px"/><path d="M 4.93 2.039 C 2.555 3.271 1.937 5.47 1.937 6.146 L 1.937 15.912 L 0 15.912 L 0 0.543 L 1.937 0.543 L 1.937 3.446 C 1.995 3.358 2.936 1.539 5.045 0.543 C 7.157 -0.425 8.448 0.19 8.506 0.22 L 8.506 1.569 C 8.418 1.539 6.747 1.071 4.927 2.039 Z" fill="rgb(255, 255, 255)" height="15.91228382167905px" id="zfo3WjwfH" transform="translate(125.823 13.928)" width="8.506000000000014px"/><path d="M 5.603 21.382 L 3.726 21.382 L 3.726 7.392 L 0 7.392 L 0 6.043 L 3.726 6.043 L 3.726 0 L 5.603 0 L 5.603 6.043 L 9.298 6.043 L 9.298 7.392 L 5.603 7.392 Z" fill="rgb(255, 255, 255)" height="21.382179999999998px" id="Qgg8g1qom" transform="translate(135.62 8.138)" width="9.298000000000002px"/><path d="M 14.814 15.955 L 12.907 15.955 L 12.907 5.923 C 12.907 3.959 10.385 1.376 7.422 1.376 C 4.634 1.376 1.937 3.929 1.937 5.893 L 1.937 15.955 L 0 15.955 L 0 0.585 L 1.937 0.585 L 1.937 3.05 C 2.025 2.903 3.844 0 8.243 0 C 11.996 0 14.814 3.255 14.814 6.336 L 14.814 15.957 Z" fill="rgb(255, 255, 255)" height="15.957199999999998px" id="BdlnNQExg" transform="translate(146.297 13.888)" width="14.813999999999993px"/><path d="M 1.704 9.091 C 1.997 11.936 4.519 14.929 8.245 14.929 C 11.736 14.929 13.525 12.494 14.198 10.97 L 15.987 10.97 C 14.814 14.108 12.028 16.425 8.242 16.425 C 3.726 16.425 0 12.787 0 8.243 C 0 3.698 3.726 0 8.242 0 C 10.502 0 12.847 1.026 14.431 2.845 C 15.809 4.372 16.6 6.511 16.367 9.093 L 1.701 9.093 Z M 14.814 7.712 C 14.608 4.749 12.026 1.582 8.242 1.582 C 4.459 1.582 1.849 4.662 1.671 7.712 Z" fill="rgb(255, 255, 255)" height="16.4251px" id="miuCWcRlt" transform="translate(162.78 13.976)" width="16.40743060664854px"/><path d="M 4.93 2.039 C 2.555 3.271 1.937 5.47 1.937 6.146 L 1.937 15.912 L 0 15.912 L 0 0.543 L 1.937 0.543 L 1.937 3.446 C 1.994 3.358 2.935 1.539 5.045 0.543 C 7.157 -0.425 8.448 0.19 8.505 0.22 L 8.505 1.569 C 8.418 1.539 6.746 1.071 4.927 2.039 Z" fill="rgb(255, 255, 255)" height="15.91228382167905px" id="aUCIawkuZ" transform="translate(180.964 13.928)" width="8.504999999999995px"/><path d="M 6.161 1.349 C 3.521 1.349 2.025 2.875 2.23 4.869 C 2.435 6.776 5.751 7.129 7.275 7.597 C 9.239 8.213 12.144 8.801 12.144 11.498 C 12.174 14.313 9.857 16.455 6.161 16.455 C 1.937 16.455 0 13.17 0 11 L 1.907 11 C 1.907 13.082 3.404 15.136 6.161 15.136 C 8.743 15.136 10.443 13.64 10.327 11.528 C 10.18 9.504 7.63 9.181 6.369 8.74 C 4.139 8.007 0.473 7.567 0.356 4.809 C 0.238 2.022 2.878 0 6.164 0 C 10.387 0 12.001 3.373 12.001 5.25 L 10.095 5.25 C 10.095 3.313 8.598 1.349 6.164 1.349 Z" fill="rgb(255, 255, 255)" height="16.4551px" id="rKmBDBvEO" transform="translate(188.856 13.946)" width="12.144287854396623px"/><path d="M 0 13.565 L 0 20.556 L 23.392 6.996 L 23.389 0 Z" fill="rgb(255, 255, 255)" height="20.55642px" id="sueM4yXL_" transform="translate(0 3.798)" width="23.3915px"/><path d="M 6.123 3.481 L 6.123 15.89 L 0 19.45 L 0 0 Z" fill="rgb(255, 255, 255)" height="19.45045px" id="KaHsCjO8D" transform="translate(24.227 3.313)" width="6.123100000000001px"/><path d="M 0 2.58 L 4.452 5.027 L 4.452 0 Z" fill="rgb(255, 255, 255)" height="5.027100000000001px" id="QaN_1leFS" transform="translate(0.863 22.25)" width="4.451598px"/><path d="M 0 2.537 L 4.381 4.94 L 4.381 0 Z" fill="rgb(255, 255, 255)" height="4.939599999999999px" id="O8MjoRp3s" transform="translate(25.969 28.188)" width="4.381499999999999px"/><path d="M 0 0 L 0 12.812 L 5.788 9.459 L 5.788 3.303 Z" fill="rgb(255, 255, 255)" height="12.8118px" id="uvKJMKQmN" transform="translate(6.166 0)" width="5.78782px"/><path d="M 0.01 0 L 0 5.2 L 4.622 2.53 Z" fill="rgb(255, 255, 255)" height="5.199800000000003px" id="qR_t9VF6i" transform="translate(12.807 32.367)" width="4.621799999999999px"/><path d="M 5.788 0 L 0 3.358 L 0 16.115 L 5.788 19.456 Z" fill="rgb(255, 255, 255)" height="19.4555px" id="n1CDQdI8Y" transform="translate(6.166 18.399)" width="5.78782px"/><path d="M 0 10.162 L 6.223 13.605 L 17.591 7.037 L 17.591 0 Z" fill="rgb(255, 255, 255)" height="13.6051px" id="zpzeKYNgo" transform="translate(18.877 16.65)" width="17.5912px"/><path d="M 0 0 L 0.01 6.941 L 17.544 16.6 L 23.699 13.029 Z" fill="rgb(255, 255, 255)" height="16.600299999999997px" id="Za4WI7_WJ" transform="translate(12.807 24.46)" width="23.6993px"/><path d="M 0.629 0 L 2.514 4.549 L 4.398 0 L 5.031 0 L 5.031 5.191 L 4.594 5.191 L 4.594 0.579 L 2.691 5.191 L 2.346 5.191 L 0.443 0.585 L 0.443 5.191 L 0 5.191 L 0 0 L 0.632 0 Z" fill="rgb(255, 255, 255)" height="5.1907px" id="CKKZc3ZzS" transform="translate(43 35.201)" width="5.0305000000000035px"/><path d="M 3.061 4.438 C 2.672 4.993 1.976 5.251 1.486 5.251 C 0.658 5.251 0 4.752 0 3.806 C 0 2.953 0.942 2.512 1.353 2.418 C 1.157 2.154 0.62 1.756 0.591 1.187 C 0.566 0.482 1.182 0 1.79 0 C 2.498 0 3.042 0.435 3.042 1.244 C 3.042 1.836 2.409 2.361 1.979 2.569 L 3.064 3.849 C 3.225 3.615 3.374 2.987 3.374 2.709 L 3.797 2.709 C 3.75 3.164 3.576 3.756 3.307 4.147 L 4.129 5.124 L 3.639 5.124 L 3.067 4.441 Z M 1.603 2.692 C 1.065 2.806 0.433 3.184 0.433 3.809 C 0.433 4.508 0.892 4.92 1.502 4.92 C 2.112 4.92 2.545 4.542 2.827 4.157 Z M 1.831 0.308 C 1.347 0.308 1.009 0.686 1.009 1.127 C 1.009 1.525 1.486 2.08 1.777 2.301 C 2.112 2.151 2.631 1.739 2.631 1.204 C 2.631 0.699 2.393 0.308 1.831 0.308 Z" fill="rgb(255, 255, 255)" height="5.2509000000000015px" id="Yv9BGi2jp" transform="translate(49.564 35)" width="4.129300000000001px"/><path d="M 2.722 0 L 4.904 5.191 L 4.48 5.191 L 3.854 3.722 L 1.062 3.722 L 0.436 5.191 L 0 5.191 L 2.201 0 L 2.725 0 Z M 1.202 3.398 L 3.712 3.398 L 2.454 0.451 Z" fill="rgb(255, 255, 255)" height="5.1907px" id="sp8wYAcXb" transform="translate(54.5 35.201)" width="4.903999999999996px"/><path d="M 2.722 0 L 4.904 5.191 L 4.48 5.191 L 3.854 3.722 L 1.062 3.722 L 0.436 5.191 L 0 5.191 L 2.201 0 L 2.725 0 Z M 1.202 3.398 L 3.712 3.398 L 2.454 0.451 Z" fill="rgb(255, 255, 255)" height="5.1907px" id="P4lt6e7Rs" transform="translate(62.904 35.201)" width="4.903999999999996px"/><path d="M 3.525 4.465 C 3.149 4.943 2.672 5.318 1.824 5.318 C 0.977 5.318 0 4.549 0 3.331 C 0 2.114 0.955 1.331 1.824 1.331 C 2.694 1.331 3.095 1.659 3.525 2.207 L 3.525 0 L 3.962 0 L 3.962 5.191 L 3.525 5.191 Z M 2.011 4.993 C 2.865 4.993 3.573 4.261 3.573 3.334 C 3.573 2.408 2.887 1.682 2.017 1.682 C 1.148 1.682 0.449 2.415 0.449 3.334 C 0.449 4.254 1.135 4.993 2.011 4.993 Z" fill="rgb(255, 255, 255)" height="5.317799999999998px" id="lGGhIxpVD" transform="translate(68.238 35.214)" width="3.961800000000011px"/><path d="M 0.487 0 L 1.764 3.211 L 3.042 0 L 3.519 0 L 1.992 3.722 L 1.534 3.722 L 0 0 Z" fill="rgb(255, 255, 255)" height="3.7224000000000004px" id="Obt61Nowr" transform="translate(72.952 36.752)" width="3.519199999999998px"/><path d="M 0.436 0.328 L 0 0.328 L 0 0 L 0.436 0 Z M 0.436 5.191 L 0 5.191 L 0 1.331 L 0.436 1.331 Z" fill="rgb(255, 255, 255)" height="5.19069998703003px" id="vw59luFvh" transform="translate(77.135 35.201)" width="1px"/><path d="M 1.413 0.328 C 0.806 0.328 0.465 0.699 0.512 1.181 C 0.56 1.642 1.319 1.729 1.669 1.843 C 2.122 1.993 2.786 2.134 2.786 2.789 C 2.792 3.472 2.261 3.993 1.413 3.993 C 0.446 3.993 0 3.197 0 2.669 L 0.436 2.669 C 0.436 3.174 0.781 3.672 1.413 3.672 C 2.005 3.672 2.397 3.308 2.368 2.796 C 2.333 2.304 1.748 2.227 1.461 2.12 C 0.949 1.943 0.107 1.836 0.082 1.167 C 0.054 0.492 0.661 0 1.413 0 C 2.384 0 2.754 0.819 2.754 1.274 L 2.318 1.274 C 2.318 0.803 1.976 0.328 1.416 0.328 Z" fill="rgb(255, 255, 255)" height="3.993300000000005px" id="PgD12ztc6" transform="translate(78.264 36.612)" width="2.7856554260391704px"/><path d="M 1.91 0 C 2.972 0 3.819 0.903 3.819 2.024 C 3.819 3.144 2.972 4.054 1.91 4.054 C 0.847 4.054 0 3.151 0 2.024 C 0 0.896 0.854 0 1.91 0 Z M 0.367 2.013 C 0.367 2.91 1.066 3.659 1.91 3.659 C 2.754 3.659 3.45 2.927 3.45 2.03 C 3.45 1.134 2.764 0.391 1.916 0.391 C 1.069 0.391 0.367 1.124 0.367 2.013 Z" fill="rgb(255, 255, 255)" height="4.053600000000003px" id="foA7n1hlj" transform="translate(81.726 36.548)" width="3.819499999999991px"/><path d="M 1.129 0.493 C 0.585 0.791 0.443 1.326 0.443 1.49 L 0.443 3.861 L 0 3.861 L 0 0.132 L 0.443 0.132 L 0.443 0.837 C 0.455 0.817 0.67 0.376 1.157 0.132 C 1.641 -0.102 1.938 0.045 1.951 0.055 L 1.951 0.383 C 1.932 0.376 1.546 0.262 1.129 0.496 Z" fill="rgb(255, 255, 255)" height="3.860826369589411px" id="k5aYRf81s" transform="translate(86.314 36.611)" width="1.950800000000001px"/><path d="M 0.496 0 L 1.774 3.204 L 3.051 0 L 3.529 0 L 1.394 5.191 L 0.977 5.191 L 1.556 3.746 L 0 0 Z" fill="rgb(255, 255, 255)" height="5.1907px" id="Qk0qQI08R" transform="translate(88.669 36.809)" width="3.5285999999999973px"/><path d="M 0.62 1.318 C 0.275 1.318 0 1.027 0 0.662 C 0 0.298 0.275 0 0.62 0 C 0.964 0 1.239 0.298 1.239 0.662 C 1.239 1.027 0.964 1.318 0.62 1.318 Z" fill="rgb(255, 255, 255)" height="1.317699999999995px" id="UvfhJgcqn" transform="translate(97.39 37.819)" width="1.2394000000000034px"/><path d="M 0.436 0 L 0.436 5.191 L 0 5.191 L 0 0 Z" fill="rgb(255, 255, 255)" height="5.1907px" id="Q3xjhsKOv" transform="translate(103.755 35.201)" width="1px"/><path d="M 3.396 3.87 L 2.959 3.87 L 2.959 1.435 C 2.959 0.956 2.381 0.331 1.701 0.331 C 1.062 0.331 0.443 0.95 0.443 1.428 L 0.443 3.87 L 0 3.87 L 0 0.14 L 0.443 0.14 L 0.443 0.739 C 0.462 0.702 0.879 0 1.891 0 C 2.751 0 3.399 0.789 3.399 1.538 L 3.399 3.873 Z" fill="rgb(255, 255, 255)" height="3.8729000000000013px" id="PA0q_YXTt" transform="translate(104.934 36.599)" width="3.399000000000001px"/><path d="M 0.487 0 L 1.765 3.211 L 3.042 0 L 3.519 0 L 1.992 3.722 L 1.534 3.722 L 0 0 Z" fill="rgb(255, 255, 255)" height="3.7224000000000004px" id="WMOxgqPnQ" transform="translate(108.867 36.752)" width="3.5189999999999912px"/><path d="M 0.389 2.204 C 0.455 2.893 1.034 3.622 1.891 3.622 C 2.691 3.622 3.102 3.03 3.257 2.662 L 3.668 2.662 C 3.399 3.425 2.76 3.987 1.891 3.987 C 0.854 3.987 0 3.104 0 2 C 0 0.896 0.854 0 1.891 0 C 2.409 0 2.947 0.251 3.31 0.689 C 3.627 1.06 3.81 1.579 3.756 2.204 Z M 3.399 1.87 C 3.352 1.151 2.76 0.381 1.891 0.381 C 1.021 0.381 0.424 1.127 0.383 1.87 Z" fill="rgb(255, 255, 255)" height="3.986699999999999px" id="OthKZAb9W" transform="translate(112.652 36.622)" width="3.7653860948311824px"/><path d="M 1.413 0.328 C 0.806 0.328 0.465 0.699 0.512 1.181 C 0.559 1.642 1.318 1.729 1.669 1.843 C 2.121 1.993 2.785 2.134 2.785 2.789 C 2.792 3.472 2.26 3.993 1.413 3.993 C 0.446 3.993 0 3.197 0 2.669 L 0.436 2.669 C 0.436 3.174 0.781 3.672 1.413 3.672 C 2.004 3.672 2.396 3.308 2.368 2.796 C 2.333 2.304 1.748 2.227 1.46 2.12 C 0.948 1.943 0.107 1.836 0.082 1.167 C 0.053 0.492 0.661 0 1.413 0 C 2.384 0 2.754 0.819 2.754 1.274 L 2.317 1.274 C 2.317 0.803 1.976 0.328 1.416 0.328 Z" fill="rgb(255, 255, 255)" height="3.993300000000005px" id="ciJYZP1cO" transform="translate(117.12 36.612)" width="2.785068243274509px"/><path d="M 1.284 5.187 L 0.854 5.187 L 0.854 1.793 L 0 1.793 L 0 1.465 L 0.854 1.465 L 0.854 0 L 1.284 0 L 1.284 1.465 L 2.131 1.465 L 2.131 1.793 L 1.284 1.793 Z" fill="rgb(255, 255, 255)" height="5.1873000000000005px" id="hsBMLYZHI" transform="translate(120.326 35.204)" width="2.1310000000000002px"/><path d="M 5.027 3.863 L 4.61 3.863 L 4.61 1.194 C 4.61 0.639 4.132 0.331 3.667 0.331 C 3.203 0.331 2.671 0.686 2.671 1.194 L 2.671 3.863 L 2.302 3.863 L 2.302 1.194 C 2.302 0.632 1.824 0.331 1.432 0.331 C 1.021 0.331 0.423 0.652 0.423 1.227 L 0.423 3.863 L 0 3.863 L 0 0.14 L 0.423 0.14 L 0.423 0.562 C 0.442 0.532 0.793 0 1.527 0 C 2.194 0 2.523 0.619 2.542 0.655 C 2.561 0.619 2.965 0 3.775 0 C 4.502 0 5.027 0.642 5.027 1.331 L 5.027 3.866 Z" fill="rgb(255, 255, 255)" height="3.866199999999999px" id="AfUG7WuDE" transform="translate(123.216 36.605)" width="5.027000000000001px"/><path d="M 0.389 2.204 C 0.455 2.893 1.034 3.622 1.891 3.622 C 2.69 3.622 3.102 3.03 3.256 2.662 L 3.667 2.662 C 3.399 3.425 2.76 3.987 1.891 3.987 C 0.853 3.987 0 3.104 0 2 C 0 0.896 0.853 0 1.891 0 C 2.409 0 2.947 0.251 3.31 0.689 C 3.626 1.06 3.81 1.579 3.756 2.204 Z M 3.399 1.87 C 3.351 1.151 2.76 0.381 1.891 0.381 C 1.021 0.381 0.423 1.127 0.382 1.87 Z" fill="rgb(255, 255, 255)" height="3.986699999999999px" id="nK4KLjWvd" transform="translate(129.078 36.622)" width="3.7653500179975223px"/><path d="M 3.396 3.87 L 2.959 3.87 L 2.959 1.435 C 2.959 0.956 2.381 0.331 1.701 0.331 C 1.062 0.331 0.443 0.95 0.443 1.428 L 0.443 3.87 L 0 3.87 L 0 0.14 L 0.443 0.14 L 0.443 0.739 C 0.462 0.702 0.879 0 1.891 0 C 2.751 0 3.399 0.789 3.399 1.538 L 3.399 3.873 Z" fill="rgb(255, 255, 255)" height="3.8729000000000013px" id="FAdN09aYl" transform="translate(133.691 36.599)" width="3.399000000000001px"/><path d="M 1.283 5.187 L 0.853 5.187 L 0.853 1.793 L 0 1.793 L 0 1.465 L 0.853 1.465 L 0.853 0 L 1.283 0 L 1.283 1.465 L 2.131 1.465 L 2.131 1.793 L 1.283 1.793 Z" fill="rgb(255, 255, 255)" height="5.1873000000000005px" id="rPmG4YvO9" transform="translate(137.672 35.204)" width="2.1310000000000002px"/><path d="M 1.414 0.328 C 0.807 0.328 0.465 0.699 0.513 1.181 C 0.56 1.642 1.319 1.729 1.67 1.843 C 2.122 1.993 2.786 2.134 2.786 2.789 C 2.792 3.472 2.261 3.993 1.414 3.993 C 0.446 3.993 0 3.197 0 2.669 L 0.437 2.669 C 0.437 3.174 0.781 3.672 1.414 3.672 C 2.005 3.672 2.397 3.308 2.369 2.796 C 2.334 2.304 1.749 2.227 1.461 2.12 C 0.949 1.943 0.108 1.836 0.083 1.167 C 0.054 0.492 0.661 0 1.414 0 C 2.384 0 2.754 0.819 2.754 1.274 L 2.318 1.274 C 2.318 0.803 1.977 0.328 1.417 0.328 Z" fill="rgb(255, 255, 255)" height="3.993300000000005px" id="yigdtUGQl" transform="translate(140.188 36.612)" width="2.7860503179292095px"/><path d="M 0.62 1.318 C 0.275 1.318 0 1.027 0 0.662 C 0 0.298 0.275 0 0.62 0 C 0.964 0 1.239 0.298 1.239 0.662 C 1.239 1.027 0.964 1.318 0.62 1.318 Z" fill="rgb(255, 255, 255)" height="1.317699999999995px" id="A9BLuCh5E" transform="translate(148.128 37.819)" width="1.2390000000000043px"/><path d="M 4.563 1.729 C 4.342 1.154 3.621 0.398 2.584 0.398 C 1.468 0.398 0.402 1.368 0.402 2.726 C 0.402 4.084 1.458 5.053 2.584 5.053 C 3.633 5.053 4.332 4.291 4.563 3.722 L 4.987 3.722 C 4.658 4.642 3.735 5.445 2.584 5.445 C 1.164 5.445 0 4.227 0 2.726 C 0 1.224 1.164 0 2.584 0 C 3.735 0 4.652 0.806 4.987 1.729 Z" fill="rgb(255, 255, 255)" height="5.444800000000001px" id="tMM9qOUdD" transform="translate(154.568 35.074)" width="4.986999999999995px"/><path d="M 3.092 0 L 3.092 0.328 L 0.446 0.328 L 0.446 2.194 L 3.029 2.194 L 3.029 2.528 L 0.446 2.528 L 0.446 5.191 L 0 5.191 L 0 0 Z" fill="rgb(255, 255, 255)" height="5.1907px" id="HdCqFaxpa" transform="translate(160.475 35.201)" width="3.092000000000013px"/><path d="M 2.577 0 C 4.003 0 5.154 1.217 5.154 2.726 C 5.154 4.234 4.003 5.445 2.577 5.445 C 1.151 5.445 0 4.227 0 2.726 C 0 1.224 1.157 0 2.577 0 Z M 0.398 2.726 C 0.398 4 1.375 5.033 2.58 5.033 C 3.785 5.033 4.762 4 4.762 2.726 C 4.762 1.452 3.785 0.418 2.58 0.418 C 1.375 0.418 0.398 1.445 0.398 2.726 Z" fill="rgb(255, 255, 255)" height="5.444800000000001px" id="YTLuHpHRE" transform="translate(164.231 35.074)" width="5.153999999999996px"/><path d="M 1.771 0.341 C 1.091 0.341 0.572 0.783 0.572 1.472 C 0.572 2.161 1.758 2.381 2.229 2.602 C 2.808 2.866 3.5 3.037 3.5 3.896 C 3.5 4.709 2.748 5.448 1.777 5.448 C 0.62 5.448 0 4.495 0 3.833 L 0.446 3.833 C 0.446 4.465 0.965 5.12 1.771 5.12 C 2.647 5.12 3.064 4.431 3.064 3.933 C 3.064 3.151 2.403 3.1 1.96 2.9 C 1.281 2.602 0.142 2.371 0.142 1.482 C 0.142 0.686 0.87 0 1.771 0 C 2.726 0 3.38 0.776 3.399 1.438 L 2.963 1.438 C 2.963 1.027 2.485 0.334 1.771 0.334 Z" fill="rgb(255, 255, 255)" height="5.4482px" id="DmJ2Y_yAT" transform="translate(172.85 35.067)" width="3.5px"/><path d="M 0.389 2.204 C 0.455 2.893 1.034 3.622 1.89 3.622 C 2.69 3.622 3.101 3.03 3.256 2.662 L 3.667 2.662 C 3.399 3.425 2.76 3.987 1.89 3.987 C 0.853 3.987 0 3.104 0 2 C 0 0.896 0.853 0 1.89 0 C 2.409 0 2.946 0.251 3.31 0.689 C 3.626 1.06 3.81 1.579 3.756 2.204 Z M 3.399 1.87 C 3.351 1.151 2.76 0.381 1.89 0.381 C 1.021 0.381 0.423 1.127 0.382 1.87 Z" fill="rgb(255, 255, 255)" height="3.986699999999999px" id="yMUVUZg9o" transform="translate(177.119 36.622)" width="3.7653500179975223px"/><path d="M 1.129 0.493 C 0.585 0.791 0.443 1.326 0.443 1.49 L 0.443 3.861 L 0 3.861 L 0 0.132 L 0.443 0.132 L 0.443 0.837 C 0.455 0.817 0.67 0.376 1.157 0.132 C 1.641 -0.102 1.938 0.045 1.951 0.055 L 1.951 0.383 C 1.932 0.376 1.546 0.262 1.129 0.496 Z" fill="rgb(255, 255, 255)" height="3.860826369589411px" id="px2Eh9pZT" transform="translate(181.697 36.611)" width="1.9509999999999934px"/><path d="M 0.487 0 L 1.764 3.211 L 3.042 0 L 3.519 0 L 1.992 3.722 L 1.533 3.722 L 0 0 Z" fill="rgb(255, 255, 255)" height="3.7224000000000004px" id="OCJj23ndt" transform="translate(184.021 36.752)" width="3.5190000000000055px"/><path d="M 0.436 0.328 L 0 0.328 L 0 0 L 0.436 0 Z M 0.436 5.191 L 0 5.191 L 0 1.331 L 0.436 1.331 Z" fill="rgb(255, 255, 255)" height="5.19069998703003px" id="N4v92LZAN" transform="translate(188.204 35.201)" width="1px"/><path d="M 3.256 1.331 C 3.162 1.067 2.713 0.405 1.884 0.405 C 1.116 0.405 0.376 1.06 0.376 2 C 0.376 2.94 1.129 3.602 1.884 3.602 C 2.678 3.602 3.13 3.003 3.256 2.669 L 3.667 2.669 C 3.392 3.438 2.751 3.993 1.884 3.993 C 0.853 3.993 0 3.104 0 2 C 0 0.896 0.853 0 1.884 0 C 2.754 0 3.446 0.625 3.667 1.331 Z" fill="rgb(255, 255, 255)" height="3.993300000000005px" id="x54xXVLtV" transform="translate(189.352 36.612)" width="3.6670000000000016px"/><path d="M 0.389 2.204 C 0.455 2.893 1.034 3.622 1.891 3.622 C 2.69 3.622 3.101 3.03 3.256 2.662 L 3.667 2.662 C 3.399 3.425 2.76 3.987 1.891 3.987 C 0.853 3.987 0 3.104 0 2 C 0 0.896 0.853 0 1.891 0 C 2.409 0 2.947 0.251 3.31 0.689 C 3.626 1.06 3.81 1.579 3.756 2.204 Z M 3.399 1.87 C 3.351 1.151 2.76 0.381 1.891 0.381 C 1.021 0.381 0.423 1.127 0.382 1.87 Z" fill="rgb(255, 255, 255)" height="3.986699999999999px" id="xkGiviUHf" transform="translate(193.747 36.622)" width="3.765350017997494px"/><path d="M 1.414 0.328 C 0.807 0.328 0.465 0.699 0.513 1.181 C 0.56 1.642 1.319 1.729 1.67 1.843 C 2.122 1.993 2.786 2.134 2.786 2.789 C 2.792 3.472 2.261 3.993 1.414 3.993 C 0.446 3.993 0 3.197 0 2.669 L 0.437 2.669 C 0.437 3.174 0.781 3.672 1.414 3.672 C 2.005 3.672 2.397 3.308 2.369 2.796 C 2.334 2.304 1.749 2.227 1.461 2.12 C 0.949 1.943 0.108 1.836 0.083 1.167 C 0.054 0.492 0.661 0 1.414 0 C 2.384 0 2.754 0.819 2.754 1.274 L 2.318 1.274 C 2.318 0.803 1.977 0.328 1.417 0.328 Z" fill="rgb(255, 255, 255)" height="3.993300000000005px" id="N8bEmWbbj" transform="translate(198.214 36.612)" width="2.7860503179292664px"/></svg>)


Finansman kararının üç ölçütü
SPAC seçeneğini şirketin kullanabileceği nakit, mevcut ortakların koruduğu pay ve işlem sonrasında finanse edilebilecek faaliyet planı üzerinden değerlendirin.
Uluslararası müşterilere sahip, rekabet avantajı belirgin ve büyüme planı somut bir Türk şirketi için ABD sermaye piyasalarına erişim, stratejik bir finansman seçeneği olabilir. SPAC modeli bu kapsamda değerlendirilebilecek yollardan biridir. Ancak modelin uygunluğu, şirketin halka açık bir yapıya hazır olmasına ve işlemin kabul edilebilir koşullarla yeterli kaynak sağlamasına bağlıdır.
Başlangıç noktası yeni bir fabrika yatırımı, yurt dışında şirket satın alınması, dağıtım altyapısının geliştirilmesi veya teknoloji yatırımı gibi ticari hedefler olmalıdır. Finansman yöntemi bu hedeflere hizmet etmelidir. Önce SPAC modeline karar verip ardından gerekçe aramak, sağlıklı bir karar sürecinin tersine işlemesi anlamına gelir.
SPAC modeli nasıl çalışır?
SPAC, halka arz yoluyla kaynak toplayan ve faaliyet gösteren bir şirketle birleşmeyi hedefleyen özel amaçlı bir şirkettir. Hedef şirketle gerçekleştirilen birleşme işlemine de-SPAC adı verilir. Faaliyet şirketi, işlem yapısına, gerekli onaylara ve uygulanacak kotasyon koşullarına bağlı olarak halka açık bir grubun parçası haline gelebilir. Birleşilecek SPAC'ın borsada işlem görüyor olması, hedef şirketin koşulsuz olarak borsaya kabul edileceği anlamına gelmez. Ayrıntılar için Nasdaq'ın SPAC açıklamasına bakılabilir.
Türk şirketleri açısından neden anlamlı olabilir?
İlk avantaj, şirketin uluslararası faaliyetleri ile finansman aradığı yatırımcı kitlesinin daha uyumlu hale gelmesidir. Küresel müşterilere özel ürünler sağlayan bir üreticinin yatırım hikayesi, uluslararası benzer şirketlerle birlikte değerlendirildiğinde daha anlaşılır olabilir. Siparişlerin sürekliliği, müşteri ilişkileri, karlılık ve kapasite kullanımı, ihtiyaç duyulan kaynağın kullanım planıyla birlikte sunulabilir. Böylece değerlendirme yalnızca yerel kredi kapasitesine dayanmaz. Bununla birlikte, uluslararası yatırımcıya erişim daha yüksek değerleme veya yatırım talebi garantisi değildir.
İkinci konu, yatırımın geri dönüş süresi ile finansmanın yapısı arasındaki uyumdur. Yeni üretim hattı kurmak veya yurt dışında bir dağıtıcı satın almak, kısa vadeli kredilerin taşıyabileceğinden daha uzun bir nakit yaratma dönemi gerektirebilir. Öz kaynak finansmanı, ortaklık paylarının azalması ve kurumsal yönetim yükümlülükleri dikkate alınarak, daha dengeli bir sermaye yapısının parçası olabilir. Karşılaştırma yapılırken açıklanan toplam işlem tutarına değil, ortaklar ve şirket açısından ortaya çıkan ekonomik sonuca bakılmalıdır.
Üçüncü unsur, uluslararası büyümenin devamlılığıdır. Halka açık şirket payları, likidite, sözleşme kısıtları ve karşı tarafın kabulüne bağlı olarak ilerideki satın almalarda ödeme aracının bir parçası haline gelebilir. Düzenli kamuyu aydınlatma ve finansal raporlama da müşteriler, finansman sağlayıcılar ve iş ortaklarıyla iletişimi daha sistematik hale getirebilir. Bu faydalar yalnızca borsaya açılmakla oluşmaz; yönetimin tutarlı performans ve şeffaflıkla güven inşa etmesi gerekir.
Hangi şirketler ön değerlendirme yapmalı?
İhracatçı sanayi şirketleri, teknoloji odaklı üreticiler, sağlık şirketleri ve belirli bir ölçeğe ulaşmış tüketici ürünleri işletmeleri bu değerlendirmeye aday olabilir. Ancak sektör tek başına yeterli değildir. İş modelinin anlaşılır olması, büyüme tahminlerinin somut verilere dayanması, ortaklık yapısının açık olması ve yönetimin halka açık şirket sorumluluklarını üstlenmeye hazır olması önemlidir.
Örneğin, müşteri portföyü çeşitlenmiş ve ürün geliştirme planı belirgin bir otomotiv tedarikçisi ile tek bir sözleşmeye bağımlı, acil borç ödemesi bulunan bir işletmenin koşulları aynı değildir. Değerlendirmede şirketin bulunduğu yerden çok faaliyetlerinin dayanıklılığı, müşteri portföyünün niteliği ve kaynağın kullanım amacı esas alınmalıdır.
Hazırlık kapsamında gelirlerin muhasebeleştirilmesi, ilişkili taraf işlemleri, işletme sermayesi ihtiyacı, kredi sözleşmeleri ve yönetim raporlaması incelenmelidir. Acil likidite sorunu yaşayan bir şirket için önce finansal yeniden yapılandırma veya özel yatırım alternatifleri daha uygun olabilir. SPAC, kısa sürede nakit sağlama garantisi veren bir çözüm veya sürdürülebilir iş modelinin yerine geçen bir yöntem değildir.
İşlemin gerçek ekonomik sonucu nasıl ölçülür?
SPAC yatırımcılarının paylarını iade ederek nakitlerini geri alma hakları bulunabilir. Bu nedenle SPAC'ın hesabındaki kaynak, kapanışta şirkete kesin olarak aktarılacak tutarla aynı değildir. Ek finansman gerekebilir. Sponsor payları, varantlar, ücretler ve finansman koşulları mevcut ortakların ekonomik payını etkileyebilir. SEC kuralları; sponsor ücretleri, çıkar çatışmaları, pay sulanması ve finansal projeksiyonlar konusunda kapsamlı açıklamalar gerektirir. SEC rehberi bu çerçeveyi açıklar.
Bizim değerlendirme yaklaşımımız üç soruyla başlar: Şirkete net ne kadar nakit kalacak? Mevcut ortakların tüm potansiyel pay ihraçları dikkate alındığında payı ne olacak? İşlem sonrasındaki kaynak işletmenin planını finanse etmeye yetecek mi? Farklı pay iadesi ve ek finansman senaryoları, olumsuz koşullar dahil modellenmelidir. Bağımsız denetim, kurumsal yönetim, yatırımcı ilişkileri ve düzenli raporlama giderleri de bütçeye eklenmelidir.
Varsayımsal olarak yurt dışında şirket satın almak isteyen bir üretici, işlem giderlerinden sonra kalan kaynağın hem satın alma bedelini hem de sonraki işletme sermayesi ihtiyacını karşılayıp karşılamadığını incelemelidir. Etkileyici bir değerleme, yetersiz nakit tutarını telafi etmez. Önerilen yapı bu değerlendirmeden geçene kadar alternatif finansman seçenekleri açık tutulmalıdır.
Sayısal örnek: faaliyet şirketine kalan nakdi hesaplayın
SPAC’ın başlangıçta 100 milyon ABD doları kaynağa sahip olduğunu varsayalım. Yatırımcıların pay iadeleri nedeniyle 60 milyon dolar çıkarsa, geriye 40 milyon dolar kalır. Buna PIPE olarak adlandırılan, halka açık şirkete yönelik 30 milyon dolarlık örnek özel sermaye yatırımı eklensin. 10 milyon dolarlık işlem gideri düşüldüğünde net işlem nakdi 60 milyon dolar olur. Bu tutarlar tamamen örnektir; piyasa ortalaması veya finansman taahhüdü değildir.
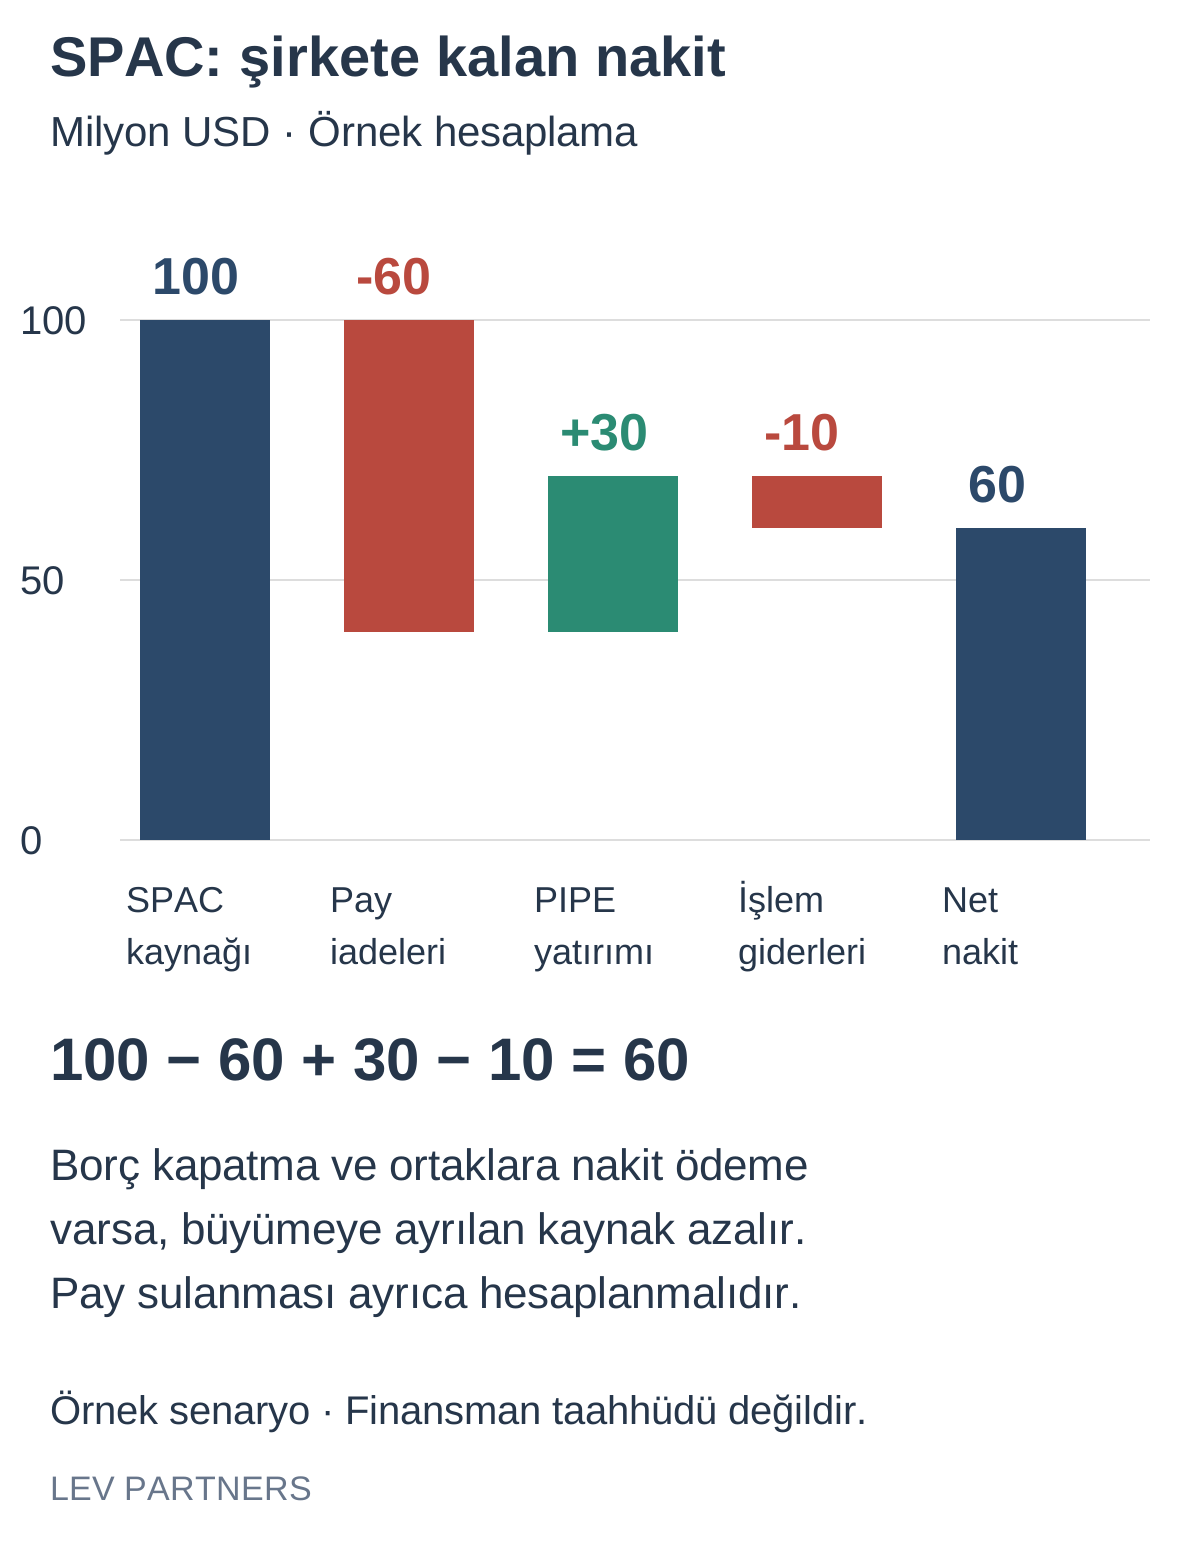
Tutarlar milyon ABD doları cinsinden varsayımsal bir hesaplamadır. Şirket değerlemesi ve ortakların paylarındaki değişim ayrı analiz edilmelidir.
60 milyon doların tamamı büyüme için kullanılamayabilir. İşlem kapsamında ayrıca 15 milyon dolar borç kapatılıyor ve pay satan ortaklara 5 milyon dolar nakit ödeme yapılıyorsa, diğer kullanımlardan önce faaliyet şirketinde 40 milyon dolar kalır. Yönetim, fon kaynakları ve kullanım yerlerinin tamamını mutabık hale getirmeli; kalan tutarı satın alma, yatırım harcaması ve işletme sermayesi planıyla karşılaştırmalıdır.
İmza öncesinde üç duyarlılık testi
Daha yüksek pay iadesi: Örnekte iadeler 80 milyon dolara çıkarsa, borç kapatma ve ortaklara ödeme öncesindeki net işlem nakdi 40 milyon dolara iner. Büyüme planının hangi kısmı yeniden düzenlenir?
Daha düşük ek finansman: PIPE tutarının azalması veya belirli koşullara bağlanması kullanılabilir kaynağı değiştirir. Hangi taahhütler bağlayıcıdır, hangi koşullar henüz karşılanmamıştır ve ne zaman tamamlanmalıdır?
Daha fazla pay sulanması: Sponsor payları, yeni sermaye, varantlar ve diğer araçlar mevcut ortakların pay oranını etkileyebilir. Nakit grafiği bu soruyu yanıtlamaz; potansiyel pay ihraçlarını içeren ayrı bir ortaklık tablosu hazırlanmalıdır.
Dolayısıyla değerleme görüşmesi, şirkete kalan nakdi ve mevcut ortakların koruduğu payı birlikte ele almalıdır. Yüksek bir şirket değeri; sınırlı faaliyet nakdi, önemli pay sulanması veya kısıtlayıcı finansman koşullarıyla bir arada bulunabilir. Müzakere, bu unsurların birlikte yarattığı ekonomik sonuca odaklanmalıdır.
Alternatif yolları aynı hedef üzerinden karşılaştırın
Geleneksel halka arzda faaliyet şirketi doğrudan bir pay arzı sürecine girer. SPAC yönteminde ise birleşmenin müzakeresi ve tamamlanması ön plandadır; ek finansman ve pay iadelerine ilişkin riskler ayrıca yönetilir. Doğrudan kotasyonun piyasaya giriş mekanizması farklıdır; uygulanabilir yapı ayrıca değerlendirilmeden yeni büyüme sermayesi sağlayacağı varsayılmamalıdır. Özel sermaye yatırımı veya stratejik ortaklık, aynı aşamada halka açık şirket yükümlülüklerini üstlenmeden kaynak sağlayabilir. Doğru yöntem; finansman hedefi, uygulama gereklilikleri ve ortakların önceliklerine göre seçilir.
Lev Partners'ın ABD ağı ve süreç bilgisi nasıl katkı sağlar?
Lev Partners, ABD merkezli, Türkiye’de de faaliyet gösteren ve uluslararası işlemlere danışmanlık sunan bir firmadır. Rolümüz, şirketin ticari hedeflerini sınır ötesi bir işlemin gerektirdiği finansal hazırlık ve koordinasyonla buluşturmaktır. ABD'deki ilişkilerin değeri, doğru kişilerle görüşme zemini oluşturmak, uygun uzmanları bir araya getirmek ve tarafların güvenilir bilgiler üzerinden değerlendirme yapmasını sağlamaktır.
İlk aşamada SPAC seçeneğini geleneksel halka arz, özel sermaye yatırımı veya stratejik ortaklık gibi alternatiflerle karşılaştırırız. Kaynak ihtiyacını, ortakların beklentilerini ve yönetimin ayırabileceği kapasiteyi netleştiririz. Halka arz danışmanlığı hizmetlerimiz, bu hazırlık değerlendirmesinin başlangıç noktalarından biridir.
İkinci aşamada finansal model, değerleme analizi, yatırımcı sunumu ve veri odasının hazırlanmasına destek veririz. İngilizce bir yatırımcı sunumu yalnızca metin çevirisinden ibaret değildir. Şirketin nasıl para kazandığını, rekabet avantajını ve sağlanacak kaynağın hangi somut kapasiteyi oluşturacağını açıklamalıdır. Yönetimin büyüme anlatısını finansal verilerle ilişkilendirir, inceleme sürecinde gündeme gelebilecek sorulara hazırlık yapılmasını sağlarız.
Üçüncü aşamada ABD ağımız, ilgileri ve uygunlukları doğrultusunda potansiyel karşı tarafların ve uzman danışmanların belirlenmesine katkı sağlayabilir. Sermaye piyasası hukukçuları, bağımsız denetçiler, vergi uzmanları ve diğer işlem tarafları arasındaki koordinasyonu sağlarız. Yetki gerektiren menkul kıymet aracılığı ve yerleştirme faaliyetleri ilgili yetkilere sahip kuruluşlar tarafından yürütülmelidir. Bir tanıştırma, finansman taahhüdü değil, karşılıklı değerlendirme sürecinin başlangıcıdır.
Son olarak iş takviminin yönetilmesi, tekliflerin ekonomik açıdan değerlendirilmesi ve kapanış sonrasına hazırlık konularında yönetime destek veririz. Finansal kontrol sorumluluklarının belirlenmesi, raporlama takvimi ve yeterli ekip kapasitesi, işlemin tamamlanması kadar önem taşır.
Önce hazırlık, sonra doğru finansman yolu
SPAC; güçlü bir faaliyet şirketi, uygun işlem tarafları, kabul edilebilir ekonomik koşullar ve halka açık şirket hazırlığı bir araya geldiğinde anlamlı olabilir. Her durumda diğer alternatiflerle karşılaştırılmalıdır. Bazı şirketlerde özel yatırım veya stratejik ortaklık, aynı büyüme hedefine daha uygun koşullarla ulaşılmasını sağlayabilir.
Şirketinizin SPAC değerlendirmesine hazır olup olmadığını görüşmek için Lev Partners ile iletişime geçin. İlk görüşmede son dönem finansal performansınızı, uluslararası gelirlerinizi, ortaklık yapınızı ve kaynağın kullanım amacını ele alabiliriz. Ardından gerekli hazırlıkları ve değerlendirmeye değer alternatifleri birlikte belirleyebiliriz.Halka arz hazırlığınız için görüşebileceğiniz danışmanlarımız
Atilla Esen — Lev Partners Yönetim Kurulu Danışmanı. Atilla Bey, geçmişte Ahlatcı Yatırım Genel Müdürlüğü dahil sermaye piyasalarında yönetim deneyimine sahiptir. Lev bünyesinde halka arza hazırlığın şirketin finansman öncelikleriyle birlikte değerlendirilmesine katkı sağlar.
Erim N. Kargacı — Lev Partners Kurucu Ortağı ve M&A Direktörü. Erim Bey, Lev’in birleşme ve satın alma danışmanlığını yönetir; olası işlemin stratejik ve finansal hazırlığını koordine eder. Endeavor Türkiye’nin mentorları arasında yer almaktadır.
Şirketinizin hazırlık düzeyini görüşmek için bugün bize ulaşın. Faaliyetlerinizi ve finansman hedeflerinizi iletişim formumuzda paylaşın →.