" height="21.382199999999997px" id="kC7fwj2cp" transform="translate(43.2 8.135)" width="13.727599999999995px"/><path d="M 4.136 9.621 C 4.607 11.498 6.131 12.702 8.243 12.702 C 10.062 12.702 11.088 11.908 11.616 11 L 15.957 11 C 14.696 14.286 11.999 16.485 8.243 16.485 C 3.726 16.485 0 12.789 0 8.242 C 0 3.696 3.726 0 8.243 0 C 10.385 0 12.934 0.998 14.636 3.08 C 15.897 4.664 16.66 6.806 16.338 9.621 Z M 11.999 6.366 C 11.353 4.634 9.739 3.786 8.127 3.786 C 6.191 3.786 4.872 4.9 4.226 6.366 Z" fill="rgb(255, 255, 255)" height="16.4851px" id="gR7ROinvv" transform="translate(57.746 13.913)" width="16.41157892546896px"/><path d="M 4.752 0 L 7.685 9.944 L 10.617 0 L 15.369 0 L 9.914 15.399 L 5.455 15.399 L 0 0 Z" fill="rgb(255, 255, 255)" height="15.3991px" id="gNXCG2VXg" transform="translate(74.406 14.471)" width="15.369199999999992px"/><path d="M 15.372 6.631 C 15.372 10.502 12.056 13.202 8.801 13.202 L 1.937 13.202 L 1.937 21.385 L 0 21.385 L 0 0 L 8.801 0 C 12.056 0 15.372 2.67 15.372 6.629 Z M 1.939 11.821 L 8.951 11.821 C 11.443 11.821 13.437 9.561 13.437 6.629 C 13.437 3.696 11.531 1.379 8.951 1.379 L 1.939 1.379 Z" fill="rgb(255, 255, 255)" height="21.38469px" id="hre4mzAEc" transform="translate(91.857 8.135)" width="15.371899999999997px"/><path d="M 15.372 12.907 C 13.73 14.901 11.646 16.455 7.95 16.455 C 4.254 16.455 0 13.257 0 8.243 C 0 3.228 4.164 0 7.95 0 C 11.736 0 13.493 1.349 15.372 3.608 L 15.372 0.588 L 17.279 0.588 L 17.279 15.93 L 15.372 15.93 Z M 8.773 15.076 C 12.499 15.076 15.577 12.056 15.577 8.273 C 15.577 4.489 12.584 1.469 8.801 1.469 C 5.017 1.469 1.967 4.462 1.967 8.245 C 1.967 12.029 4.96 15.079 8.771 15.079 Z" fill="rgb(255, 255, 255)" height="16.455199999999998px" id="qtTPusYyi" transform="translate(106.698 13.943)" width="17.27900000000001px"/><path d="M 4.93 2.039 C 2.555 3.271 1.937 5.47 1.937 6.146 L 1.937 15.912 L 0 15.912 L 0 0.543 L 1.937 0.543 L 1.937 3.446 C 1.995 3.358 2.936 1.539 5.045 0.543 C 7.157 -0.425 8.448 0.19 8.506 0.22 L 8.506 1.569 C 8.418 1.539 6.747 1.071 4.927 2.039 Z" fill="rgb(255, 255, 255)" height="15.91228382167905px" id="zfo3WjwfH" transform="translate(125.823 13.928)" width="8.506000000000014px"/><path d="M 5.603 21.382 L 3.726 21.382 L 3.726 7.392 L 0 7.392 L 0 6.043 L 3.726 6.043 L 3.726 0 L 5.603 0 L 5.603 6.043 L 9.298 6.043 L 9.298 7.392 L 5.603 7.392 Z" fill="rgb(255, 255, 255)" height="21.382179999999998px" id="Qgg8g1qom" transform="translate(135.62 8.138)" width="9.298000000000002px"/><path d="M 14.814 15.955 L 12.907 15.955 L 12.907 5.923 C 12.907 3.959 10.385 1.376 7.422 1.376 C 4.634 1.376 1.937 3.929 1.937 5.893 L 1.937 15.955 L 0 15.955 L 0 0.585 L 1.937 0.585 L 1.937 3.05 C 2.025 2.903 3.844 0 8.243 0 C 11.996 0 14.814 3.255 14.814 6.336 L 14.814 15.957 Z" fill="rgb(255, 255, 255)" height="15.957199999999998px" id="BdlnNQExg" transform="translate(146.297 13.888)" width="14.813999999999993px"/><path d="M 1.704 9.091 C 1.997 11.936 4.519 14.929 8.245 14.929 C 11.736 14.929 13.525 12.494 14.198 10.97 L 15.987 10.97 C 14.814 14.108 12.028 16.425 8.242 16.425 C 3.726 16.425 0 12.787 0 8.243 C 0 3.698 3.726 0 8.242 0 C 10.502 0 12.847 1.026 14.431 2.845 C 15.809 4.372 16.6 6.511 16.367 9.093 L 1.701 9.093 Z M 14.814 7.712 C 14.608 4.749 12.026 1.582 8.242 1.582 C 4.459 1.582 1.849 4.662 1.671 7.712 Z" fill="rgb(255, 255, 255)" height="16.4251px" id="miuCWcRlt" transform="translate(162.78 13.976)" width="16.40743060664854px"/><path d="M 4.93 2.039 C 2.555 3.271 1.937 5.47 1.937 6.146 L 1.937 15.912 L 0 15.912 L 0 0.543 L 1.937 0.543 L 1.937 3.446 C 1.994 3.358 2.935 1.539 5.045 0.543 C 7.157 -0.425 8.448 0.19 8.505 0.22 L 8.505 1.569 C 8.418 1.539 6.746 1.071 4.927 2.039 Z" fill="rgb(255, 255, 255)" height="15.91228382167905px" id="aUCIawkuZ" transform="translate(180.964 13.928)" width="8.504999999999995px"/><path d="M 6.161 1.349 C 3.521 1.349 2.025 2.875 2.23 4.869 C 2.435 6.776 5.751 7.129 7.275 7.597 C 9.239 8.213 12.144 8.801 12.144 11.498 C 12.174 14.313 9.857 16.455 6.161 16.455 C 1.937 16.455 0 13.17 0 11 L 1.907 11 C 1.907 13.082 3.404 15.136 6.161 15.136 C 8.743 15.136 10.443 13.64 10.327 11.528 C 10.18 9.504 7.63 9.181 6.369 8.74 C 4.139 8.007 0.473 7.567 0.356 4.809 C 0.238 2.022 2.878 0 6.164 0 C 10.387 0 12.001 3.373 12.001 5.25 L 10.095 5.25 C 10.095 3.313 8.598 1.349 6.164 1.349 Z" fill="rgb(255, 255, 255)" height="16.4551px" id="rKmBDBvEO" transform="translate(188.856 13.946)" width="12.144287854396623px"/><path d="M 0 13.565 L 0 20.556 L 23.392 6.996 L 23.389 0 Z" fill="rgb(255, 255, 255)" height="20.55642px" id="sueM4yXL_" transform="translate(0 3.798)" width="23.3915px"/><path d="M 6.123 3.481 L 6.123 15.89 L 0 19.45 L 0 0 Z" fill="rgb(255, 255, 255)" height="19.45045px" id="KaHsCjO8D" transform="translate(24.227 3.313)" width="6.123100000000001px"/><path d="M 0 2.58 L 4.452 5.027 L 4.452 0 Z" fill="rgb(255, 255, 255)" height="5.027100000000001px" id="QaN_1leFS" transform="translate(0.863 22.25)" width="4.451598px"/><path d="M 0 2.537 L 4.381 4.94 L 4.381 0 Z" fill="rgb(255, 255, 255)" height="4.939599999999999px" id="O8MjoRp3s" transform="translate(25.969 28.188)" width="4.381499999999999px"/><path d="M 0 0 L 0 12.812 L 5.788 9.459 L 5.788 3.303 Z" fill="rgb(255, 255, 255)" height="12.8118px" id="uvKJMKQmN" transform="translate(6.166 0)" width="5.78782px"/><path d="M 0.01 0 L 0 5.2 L 4.622 2.53 Z" fill="rgb(255, 255, 255)" height="5.199800000000003px" id="qR_t9VF6i" transform="translate(12.807 32.367)" width="4.621799999999999px"/><path d="M 5.788 0 L 0 3.358 L 0 16.115 L 5.788 19.456 Z" fill="rgb(255, 255, 255)" height="19.4555px" id="n1CDQdI8Y" transform="translate(6.166 18.399)" width="5.78782px"/><path d="M 0 10.162 L 6.223 13.605 L 17.591 7.037 L 17.591 0 Z" fill="rgb(255, 255, 255)" height="13.6051px" id="zpzeKYNgo" transform="translate(18.877 16.65)" width="17.5912px"/><path d="M 0 0 L 0.01 6.941 L 17.544 16.6 L 23.699 13.029 Z" fill="rgb(255, 255, 255)" height="16.600299999999997px" id="Za4WI7_WJ" transform="translate(12.807 24.46)" width="23.6993px"/><path d="M 0.629 0 L 2.514 4.549 L 4.398 0 L 5.031 0 L 5.031 5.191 L 4.594 5.191 L 4.594 0.579 L 2.691 5.191 L 2.346 5.191 L 0.443 0.585 L 0.443 5.191 L 0 5.191 L 0 0 L 0.632 0 Z" fill="rgb(255, 255, 255)" height="5.1907px" id="CKKZc3ZzS" transform="translate(43 35.201)" width="5.0305000000000035px"/><path d="M 3.061 4.438 C 2.672 4.993 1.976 5.251 1.486 5.251 C 0.658 5.251 0 4.752 0 3.806 C 0 2.953 0.942 2.512 1.353 2.418 C 1.157 2.154 0.62 1.756 0.591 1.187 C 0.566 0.482 1.182 0 1.79 0 C 2.498 0 3.042 0.435 3.042 1.244 C 3.042 1.836 2.409 2.361 1.979 2.569 L 3.064 3.849 C 3.225 3.615 3.374 2.987 3.374 2.709 L 3.797 2.709 C 3.75 3.164 3.576 3.756 3.307 4.147 L 4.129 5.124 L 3.639 5.124 L 3.067 4.441 Z M 1.603 2.692 C 1.065 2.806 0.433 3.184 0.433 3.809 C 0.433 4.508 0.892 4.92 1.502 4.92 C 2.112 4.92 2.545 4.542 2.827 4.157 Z M 1.831 0.308 C 1.347 0.308 1.009 0.686 1.009 1.127 C 1.009 1.525 1.486 2.08 1.777 2.301 C 2.112 2.151 2.631 1.739 2.631 1.204 C 2.631 0.699 2.393 0.308 1.831 0.308 Z" fill="rgb(255, 255, 255)" height="5.2509000000000015px" id="Yv9BGi2jp" transform="translate(49.564 35)" width="4.129300000000001px"/><path d="M 2.722 0 L 4.904 5.191 L 4.48 5.191 L 3.854 3.722 L 1.062 3.722 L 0.436 5.191 L 0 5.191 L 2.201 0 L 2.725 0 Z M 1.202 3.398 L 3.712 3.398 L 2.454 0.451 Z" fill="rgb(255, 255, 255)" height="5.1907px" id="sp8wYAcXb" transform="translate(54.5 35.201)" width="4.903999999999996px"/><path d="M 2.722 0 L 4.904 5.191 L 4.48 5.191 L 3.854 3.722 L 1.062 3.722 L 0.436 5.191 L 0 5.191 L 2.201 0 L 2.725 0 Z M 1.202 3.398 L 3.712 3.398 L 2.454 0.451 Z" fill="rgb(255, 255, 255)" height="5.1907px" id="P4lt6e7Rs" transform="translate(62.904 35.201)" width="4.903999999999996px"/><path d="M 3.525 4.465 C 3.149 4.943 2.672 5.318 1.824 5.318 C 0.977 5.318 0 4.549 0 3.331 C 0 2.114 0.955 1.331 1.824 1.331 C 2.694 1.331 3.095 1.659 3.525 2.207 L 3.525 0 L 3.962 0 L 3.962 5.191 L 3.525 5.191 Z M 2.011 4.993 C 2.865 4.993 3.573 4.261 3.573 3.334 C 3.573 2.408 2.887 1.682 2.017 1.682 C 1.148 1.682 0.449 2.415 0.449 3.334 C 0.449 4.254 1.135 4.993 2.011 4.993 Z" fill="rgb(255, 255, 255)" height="5.317799999999998px" id="lGGhIxpVD" transform="translate(68.238 35.214)" width="3.961800000000011px"/><path d="M 0.487 0 L 1.764 3.211 L 3.042 0 L 3.519 0 L 1.992 3.722 L 1.534 3.722 L 0 0 Z" fill="rgb(255, 255, 255)" height="3.7224000000000004px" id="Obt61Nowr" transform="translate(72.952 36.752)" width="3.519199999999998px"/><path d="M 0.436 0.328 L 0 0.328 L 0 0 L 0.436 0 Z M 0.436 5.191 L 0 5.191 L 0 1.331 L 0.436 1.331 Z" fill="rgb(255, 255, 255)" height="5.19069998703003px" id="vw59luFvh" transform="translate(77.135 35.201)" width="1px"/><path d="M 1.413 0.328 C 0.806 0.328 0.465 0.699 0.512 1.181 C 0.56 1.642 1.319 1.729 1.669 1.843 C 2.122 1.993 2.786 2.134 2.786 2.789 C 2.792 3.472 2.261 3.993 1.413 3.993 C 0.446 3.993 0 3.197 0 2.669 L 0.436 2.669 C 0.436 3.174 0.781 3.672 1.413 3.672 C 2.005 3.672 2.397 3.308 2.368 2.796 C 2.333 2.304 1.748 2.227 1.461 2.12 C 0.949 1.943 0.107 1.836 0.082 1.167 C 0.054 0.492 0.661 0 1.413 0 C 2.384 0 2.754 0.819 2.754 1.274 L 2.318 1.274 C 2.318 0.803 1.976 0.328 1.416 0.328 Z" fill="rgb(255, 255, 255)" height="3.993300000000005px" id="PgD12ztc6" transform="translate(78.264 36.612)" width="2.7856554260391704px"/><path d="M 1.91 0 C 2.972 0 3.819 0.903 3.819 2.024 C 3.819 3.144 2.972 4.054 1.91 4.054 C 0.847 4.054 0 3.151 0 2.024 C 0 0.896 0.854 0 1.91 0 Z M 0.367 2.013 C 0.367 2.91 1.066 3.659 1.91 3.659 C 2.754 3.659 3.45 2.927 3.45 2.03 C 3.45 1.134 2.764 0.391 1.916 0.391 C 1.069 0.391 0.367 1.124 0.367 2.013 Z" fill="rgb(255, 255, 255)" height="4.053600000000003px" id="foA7n1hlj" transform="translate(81.726 36.548)" width="3.819499999999991px"/><path d="M 1.129 0.493 C 0.585 0.791 0.443 1.326 0.443 1.49 L 0.443 3.861 L 0 3.861 L 0 0.132 L 0.443 0.132 L 0.443 0.837 C 0.455 0.817 0.67 0.376 1.157 0.132 C 1.641 -0.102 1.938 0.045 1.951 0.055 L 1.951 0.383 C 1.932 0.376 1.546 0.262 1.129 0.496 Z" fill="rgb(255, 255, 255)" height="3.860826369589411px" id="k5aYRf81s" transform="translate(86.314 36.611)" width="1.950800000000001px"/><path d="M 0.496 0 L 1.774 3.204 L 3.051 0 L 3.529 0 L 1.394 5.191 L 0.977 5.191 L 1.556 3.746 L 0 0 Z" fill="rgb(255, 255, 255)" height="5.1907px" id="Qk0qQI08R" transform="translate(88.669 36.809)" width="3.5285999999999973px"/><path d="M 0.62 1.318 C 0.275 1.318 0 1.027 0 0.662 C 0 0.298 0.275 0 0.62 0 C 0.964 0 1.239 0.298 1.239 0.662 C 1.239 1.027 0.964 1.318 0.62 1.318 Z" fill="rgb(255, 255, 255)" height="1.317699999999995px" id="UvfhJgcqn" transform="translate(97.39 37.819)" width="1.2394000000000034px"/><path d="M 0.436 0 L 0.436 5.191 L 0 5.191 L 0 0 Z" fill="rgb(255, 255, 255)" height="5.1907px" id="Q3xjhsKOv" transform="translate(103.755 35.201)" width="1px"/><path d="M 3.396 3.87 L 2.959 3.87 L 2.959 1.435 C 2.959 0.956 2.381 0.331 1.701 0.331 C 1.062 0.331 0.443 0.95 0.443 1.428 L 0.443 3.87 L 0 3.87 L 0 0.14 L 0.443 0.14 L 0.443 0.739 C 0.462 0.702 0.879 0 1.891 0 C 2.751 0 3.399 0.789 3.399 1.538 L 3.399 3.873 Z" fill="rgb(255, 255, 255)" height="3.8729000000000013px" id="PA0q_YXTt" transform="translate(104.934 36.599)" width="3.399000000000001px"/><path d="M 0.487 0 L 1.765 3.211 L 3.042 0 L 3.519 0 L 1.992 3.722 L 1.534 3.722 L 0 0 Z" fill="rgb(255, 255, 255)" height="3.7224000000000004px" id="WMOxgqPnQ" transform="translate(108.867 36.752)" width="3.5189999999999912px"/><path d="M 0.389 2.204 C 0.455 2.893 1.034 3.622 1.891 3.622 C 2.691 3.622 3.102 3.03 3.257 2.662 L 3.668 2.662 C 3.399 3.425 2.76 3.987 1.891 3.987 C 0.854 3.987 0 3.104 0 2 C 0 0.896 0.854 0 1.891 0 C 2.409 0 2.947 0.251 3.31 0.689 C 3.627 1.06 3.81 1.579 3.756 2.204 Z M 3.399 1.87 C 3.352 1.151 2.76 0.381 1.891 0.381 C 1.021 0.381 0.424 1.127 0.383 1.87 Z" fill="rgb(255, 255, 255)" height="3.986699999999999px" id="OthKZAb9W" transform="translate(112.652 36.622)" width="3.7653860948311824px"/><path d="M 1.413 0.328 C 0.806 0.328 0.465 0.699 0.512 1.181 C 0.559 1.642 1.318 1.729 1.669 1.843 C 2.121 1.993 2.785 2.134 2.785 2.789 C 2.792 3.472 2.26 3.993 1.413 3.993 C 0.446 3.993 0 3.197 0 2.669 L 0.436 2.669 C 0.436 3.174 0.781 3.672 1.413 3.672 C 2.004 3.672 2.396 3.308 2.368 2.796 C 2.333 2.304 1.748 2.227 1.46 2.12 C 0.948 1.943 0.107 1.836 0.082 1.167 C 0.053 0.492 0.661 0 1.413 0 C 2.384 0 2.754 0.819 2.754 1.274 L 2.317 1.274 C 2.317 0.803 1.976 0.328 1.416 0.328 Z" fill="rgb(255, 255, 255)" height="3.993300000000005px" id="ciJYZP1cO" transform="translate(117.12 36.612)" width="2.785068243274509px"/><path d="M 1.284 5.187 L 0.854 5.187 L 0.854 1.793 L 0 1.793 L 0 1.465 L 0.854 1.465 L 0.854 0 L 1.284 0 L 1.284 1.465 L 2.131 1.465 L 2.131 1.793 L 1.284 1.793 Z" fill="rgb(255, 255, 255)" height="5.1873000000000005px" id="hsBMLYZHI" transform="translate(120.326 35.204)" width="2.1310000000000002px"/><path d="M 5.027 3.863 L 4.61 3.863 L 4.61 1.194 C 4.61 0.639 4.132 0.331 3.667 0.331 C 3.203 0.331 2.671 0.686 2.671 1.194 L 2.671 3.863 L 2.302 3.863 L 2.302 1.194 C 2.302 0.632 1.824 0.331 1.432 0.331 C 1.021 0.331 0.423 0.652 0.423 1.227 L 0.423 3.863 L 0 3.863 L 0 0.14 L 0.423 0.14 L 0.423 0.562 C 0.442 0.532 0.793 0 1.527 0 C 2.194 0 2.523 0.619 2.542 0.655 C 2.561 0.619 2.965 0 3.775 0 C 4.502 0 5.027 0.642 5.027 1.331 L 5.027 3.866 Z" fill="rgb(255, 255, 255)" height="3.866199999999999px" id="AfUG7WuDE" transform="translate(123.216 36.605)" width="5.027000000000001px"/><path d="M 0.389 2.204 C 0.455 2.893 1.034 3.622 1.891 3.622 C 2.69 3.622 3.102 3.03 3.256 2.662 L 3.667 2.662 C 3.399 3.425 2.76 3.987 1.891 3.987 C 0.853 3.987 0 3.104 0 2 C 0 0.896 0.853 0 1.891 0 C 2.409 0 2.947 0.251 3.31 0.689 C 3.626 1.06 3.81 1.579 3.756 2.204 Z M 3.399 1.87 C 3.351 1.151 2.76 0.381 1.891 0.381 C 1.021 0.381 0.423 1.127 0.382 1.87 Z" fill="rgb(255, 255, 255)" height="3.986699999999999px" id="nK4KLjWvd" transform="translate(129.078 36.622)" width="3.7653500179975223px"/><path d="M 3.396 3.87 L 2.959 3.87 L 2.959 1.435 C 2.959 0.956 2.381 0.331 1.701 0.331 C 1.062 0.331 0.443 0.95 0.443 1.428 L 0.443 3.87 L 0 3.87 L 0 0.14 L 0.443 0.14 L 0.443 0.739 C 0.462 0.702 0.879 0 1.891 0 C 2.751 0 3.399 0.789 3.399 1.538 L 3.399 3.873 Z" fill="rgb(255, 255, 255)" height="3.8729000000000013px" id="FAdN09aYl" transform="translate(133.691 36.599)" width="3.399000000000001px"/><path d="M 1.283 5.187 L 0.853 5.187 L 0.853 1.793 L 0 1.793 L 0 1.465 L 0.853 1.465 L 0.853 0 L 1.283 0 L 1.283 1.465 L 2.131 1.465 L 2.131 1.793 L 1.283 1.793 Z" fill="rgb(255, 255, 255)" height="5.1873000000000005px" id="rPmG4YvO9" transform="translate(137.672 35.204)" width="2.1310000000000002px"/><path d="M 1.414 0.328 C 0.807 0.328 0.465 0.699 0.513 1.181 C 0.56 1.642 1.319 1.729 1.67 1.843 C 2.122 1.993 2.786 2.134 2.786 2.789 C 2.792 3.472 2.261 3.993 1.414 3.993 C 0.446 3.993 0 3.197 0 2.669 L 0.437 2.669 C 0.437 3.174 0.781 3.672 1.414 3.672 C 2.005 3.672 2.397 3.308 2.369 2.796 C 2.334 2.304 1.749 2.227 1.461 2.12 C 0.949 1.943 0.108 1.836 0.083 1.167 C 0.054 0.492 0.661 0 1.414 0 C 2.384 0 2.754 0.819 2.754 1.274 L 2.318 1.274 C 2.318 0.803 1.977 0.328 1.417 0.328 Z" fill="rgb(255, 255, 255)" height="3.993300000000005px" id="yigdtUGQl" transform="translate(140.188 36.612)" width="2.7860503179292095px"/><path d="M 0.62 1.318 C 0.275 1.318 0 1.027 0 0.662 C 0 0.298 0.275 0 0.62 0 C 0.964 0 1.239 0.298 1.239 0.662 C 1.239 1.027 0.964 1.318 0.62 1.318 Z" fill="rgb(255, 255, 255)" height="1.317699999999995px" id="A9BLuCh5E" transform="translate(148.128 37.819)" width="1.2390000000000043px"/><path d="M 4.563 1.729 C 4.342 1.154 3.621 0.398 2.584 0.398 C 1.468 0.398 0.402 1.368 0.402 2.726 C 0.402 4.084 1.458 5.053 2.584 5.053 C 3.633 5.053 4.332 4.291 4.563 3.722 L 4.987 3.722 C 4.658 4.642 3.735 5.445 2.584 5.445 C 1.164 5.445 0 4.227 0 2.726 C 0 1.224 1.164 0 2.584 0 C 3.735 0 4.652 0.806 4.987 1.729 Z" fill="rgb(255, 255, 255)" height="5.444800000000001px" id="tMM9qOUdD" transform="translate(154.568 35.074)" width="4.986999999999995px"/><path d="M 3.092 0 L 3.092 0.328 L 0.446 0.328 L 0.446 2.194 L 3.029 2.194 L 3.029 2.528 L 0.446 2.528 L 0.446 5.191 L 0 5.191 L 0 0 Z" fill="rgb(255, 255, 255)" height="5.1907px" id="HdCqFaxpa" transform="translate(160.475 35.201)" width="3.092000000000013px"/><path d="M 2.577 0 C 4.003 0 5.154 1.217 5.154 2.726 C 5.154 4.234 4.003 5.445 2.577 5.445 C 1.151 5.445 0 4.227 0 2.726 C 0 1.224 1.157 0 2.577 0 Z M 0.398 2.726 C 0.398 4 1.375 5.033 2.58 5.033 C 3.785 5.033 4.762 4 4.762 2.726 C 4.762 1.452 3.785 0.418 2.58 0.418 C 1.375 0.418 0.398 1.445 0.398 2.726 Z" fill="rgb(255, 255, 255)" height="5.444800000000001px" id="YTLuHpHRE" transform="translate(164.231 35.074)" width="5.153999999999996px"/><path d="M 1.771 0.341 C 1.091 0.341 0.572 0.783 0.572 1.472 C 0.572 2.161 1.758 2.381 2.229 2.602 C 2.808 2.866 3.5 3.037 3.5 3.896 C 3.5 4.709 2.748 5.448 1.777 5.448 C 0.62 5.448 0 4.495 0 3.833 L 0.446 3.833 C 0.446 4.465 0.965 5.12 1.771 5.12 C 2.647 5.12 3.064 4.431 3.064 3.933 C 3.064 3.151 2.403 3.1 1.96 2.9 C 1.281 2.602 0.142 2.371 0.142 1.482 C 0.142 0.686 0.87 0 1.771 0 C 2.726 0 3.38 0.776 3.399 1.438 L 2.963 1.438 C 2.963 1.027 2.485 0.334 1.771 0.334 Z" fill="rgb(255, 255, 255)" height="5.4482px" id="DmJ2Y_yAT" transform="translate(172.85 35.067)" width="3.5px"/><path d="M 0.389 2.204 C 0.455 2.893 1.034 3.622 1.89 3.622 C 2.69 3.622 3.101 3.03 3.256 2.662 L 3.667 2.662 C 3.399 3.425 2.76 3.987 1.89 3.987 C 0.853 3.987 0 3.104 0 2 C 0 0.896 0.853 0 1.89 0 C 2.409 0 2.946 0.251 3.31 0.689 C 3.626 1.06 3.81 1.579 3.756 2.204 Z M 3.399 1.87 C 3.351 1.151 2.76 0.381 1.89 0.381 C 1.021 0.381 0.423 1.127 0.382 1.87 Z" fill="rgb(255, 255, 255)" height="3.986699999999999px" id="yMUVUZg9o" transform="translate(177.119 36.622)" width="3.7653500179975223px"/><path d="M 1.129 0.493 C 0.585 0.791 0.443 1.326 0.443 1.49 L 0.443 3.861 L 0 3.861 L 0 0.132 L 0.443 0.132 L 0.443 0.837 C 0.455 0.817 0.67 0.376 1.157 0.132 C 1.641 -0.102 1.938 0.045 1.951 0.055 L 1.951 0.383 C 1.932 0.376 1.546 0.262 1.129 0.496 Z" fill="rgb(255, 255, 255)" height="3.860826369589411px" id="px2Eh9pZT" transform="translate(181.697 36.611)" width="1.9509999999999934px"/><path d="M 0.487 0 L 1.764 3.211 L 3.042 0 L 3.519 0 L 1.992 3.722 L 1.533 3.722 L 0 0 Z" fill="rgb(255, 255, 255)" height="3.7224000000000004px" id="OCJj23ndt" transform="translate(184.021 36.752)" width="3.5190000000000055px"/><path d="M 0.436 0.328 L 0 0.328 L 0 0 L 0.436 0 Z M 0.436 5.191 L 0 5.191 L 0 1.331 L 0.436 1.331 Z" fill="rgb(255, 255, 255)" height="5.19069998703003px" id="N4v92LZAN" transform="translate(188.204 35.201)" width="1px"/><path d="M 3.256 1.331 C 3.162 1.067 2.713 0.405 1.884 0.405 C 1.116 0.405 0.376 1.06 0.376 2 C 0.376 2.94 1.129 3.602 1.884 3.602 C 2.678 3.602 3.13 3.003 3.256 2.669 L 3.667 2.669 C 3.392 3.438 2.751 3.993 1.884 3.993 C 0.853 3.993 0 3.104 0 2 C 0 0.896 0.853 0 1.884 0 C 2.754 0 3.446 0.625 3.667 1.331 Z" fill="rgb(255, 255, 255)" height="3.993300000000005px" id="x54xXVLtV" transform="translate(189.352 36.612)" width="3.6670000000000016px"/><path d="M 0.389 2.204 C 0.455 2.893 1.034 3.622 1.891 3.622 C 2.69 3.622 3.101 3.03 3.256 2.662 L 3.667 2.662 C 3.399 3.425 2.76 3.987 1.891 3.987 C 0.853 3.987 0 3.104 0 2 C 0 0.896 0.853 0 1.891 0 C 2.409 0 2.947 0.251 3.31 0.689 C 3.626 1.06 3.81 1.579 3.756 2.204 Z M 3.399 1.87 C 3.351 1.151 2.76 0.381 1.891 0.381 C 1.021 0.381 0.423 1.127 0.382 1.87 Z" fill="rgb(255, 255, 255)" height="3.986699999999999px" id="xkGiviUHf" transform="translate(193.747 36.622)" width="3.765350017997494px"/><path d="M 1.414 0.328 C 0.807 0.328 0.465 0.699 0.513 1.181 C 0.56 1.642 1.319 1.729 1.67 1.843 C 2.122 1.993 2.786 2.134 2.786 2.789 C 2.792 3.472 2.261 3.993 1.414 3.993 C 0.446 3.993 0 3.197 0 2.669 L 0.437 2.669 C 0.437 3.174 0.781 3.672 1.414 3.672 C 2.005 3.672 2.397 3.308 2.369 2.796 C 2.334 2.304 1.749 2.227 1.461 2.12 C 0.949 1.943 0.108 1.836 0.083 1.167 C 0.054 0.492 0.661 0 1.414 0 C 2.384 0 2.754 0.819 2.754 1.274 L 2.318 1.274 C 2.318 0.803 1.977 0.328 1.417 0.328 Z" fill="rgb(255, 255, 255)" height="3.993300000000005px" id="N8bEmWbbj" transform="translate(198.214 36.612)" width="2.7860503179292664px"/></svg>)


Kâr eden bir fabrika bankalara ödeme yapmakta zorlanabilir. Aynı FAVÖK'ü açıklayan iki sanayi şirketi, yatırımcı karşısında çok farklı değerlerle karşılaşabilir. Şirket satışı, yatırımcı ortaklığı veya yeniden finansman düşünen bir sanayici için şirket değerlemesi, bu farkın nedenini ortaya koymalıdır.
Lev Partners olarak indirgenmiş nakit akımları, borsa çarpanları, benzer işlem çarpanları ve düzeltilmiş net aktif değer yöntemlerini kullanıyoruz. Bu yöntemleri şirketin gerçek işleyişiyle birleştiriyoruz: kârın kalitesi, tahsilat yapısı, üretim ekonomisi, finansal yükümlülükler ve fabrikanın rekabet gücünü korumak için ihtiyaç duyduğu yatırımlar.
Yazıdaki tüm finansal örnekler ve grafikler temsilidir; müşteri sonuçlarını veya güncel piyasa çarpanlarını göstermez. USD ve TL örnekleri birbirinden bağımsızdır. Mevzuat bilgileri 9 Ekim 2026 itibarıyla değerlendirilmiştir.
1. Şirket değerlemesinde tam olarak neyi ölçüyoruz?
İşletme değeri, faaliyetlerin finansman sağlayan taraflar arasında dağıtılmadan önceki değeridir. Özkaynak değeri ise ilgili borç, nakit ve diğer mutabık kalınan düzeltmelerden sonra ortaklara atfedilen değerdir. Bu nedenle açıklanan işletme değeri, satıcının eline geçecek tutarla aynı olmayabilir.
Değerlemenin kapsamı da belirleyicidir. Şirket hisselerinin tamamı mı, azınlık payı mı, fabrikanın varlıkları mı, yoksa faaliyet dışı gayrimenkuller de içeren bir grup mu değerlendiriliyor? Yatırımcı sermaye artırımıyla şirkete kaynak mı koyacak, mevcut ortağın hisselerini mi alacak, yoksa ikisini birlikte mi yapacak? Başlangıçta bu ayrımlar netleştirilmeden tek bir rakam üzerinde konuşmak yanıltıcıdır.
2. Aynı FAVÖK neden aynı şirket değeri anlamına gelmez?
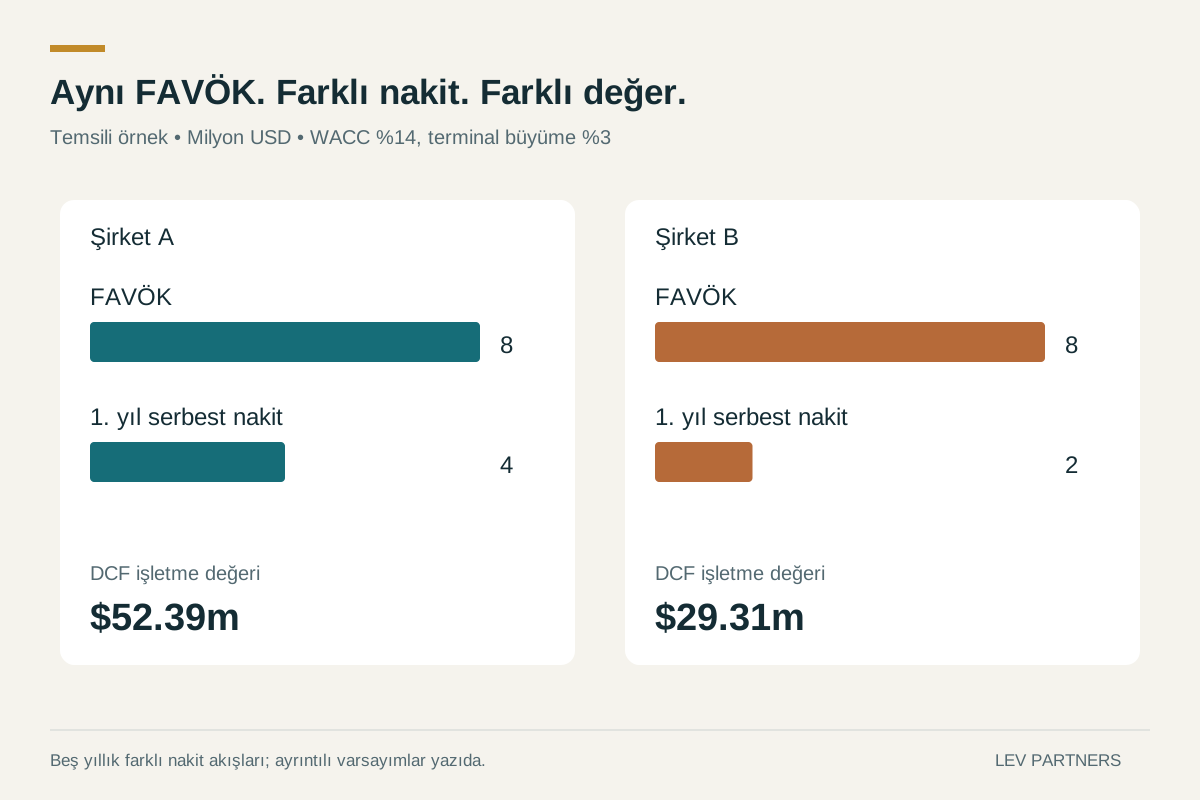
Her biri 50 milyon USD ciro ve 8 milyon USD normalleştirilmiş FAVÖK üreten iki imalat şirketi düşünelim. İkisinde de amortisman 2 milyon USD, dolayısıyla faaliyet kârı 6 milyon USD olsun. Örnek amacıyla faaliyet kârı üzerinden 1,5 milyon USD nakit vergi varsayalım. A şirketi 2 milyon USD yatırım harcamasına ve 0,5 milyon USD ilave işletme sermayesine ihtiyaç duysun. B şirketinde bu tutarlar sırasıyla 3 milyon USD ve 1,5 milyon USD olsun.
A şirketinin finansman öncesi serbest nakit akışı 4 milyon USD, B'nin ise 2 milyon USD olur. Hesaplama: faaliyet kârı eksi faaliyetlere ilişkin nakit vergi, artı amortisman, eksi yatırım harcamaları ve işletme sermayesindeki artış. Yalnızca FAVÖK'e bakmak bu farkı görünmez kılar.
İndirgenmiş nakit akımları: gelecekteki nakdin bugünkü değeri
DCF yöntemi, şirketin sürdürülebilir biçimde yaratabileceği nakdi tahmin eder ve zaman ile riski dikkate alarak bugüne indirger. A'nın beş yıllık serbest nakit akışları 4,0; 4,8; 5,6; 6,3 ve 7,0 milyon USD, B'nin ise 2,0; 2,5; 3,0; 3,5 ve 4,0 milyon USD olsun. Yıl sonu nakit akışları, temsili %14 ağırlıklı ortalama sermaye maliyeti ve %3 sürekli büyüme varsayımıyla işletme değerleri yaklaşık 52,39 milyon USD ve 29,31 milyon USD çıkar.
Bunlar örnek senaryolardır; her Türk sanayi şirketi için önerilen iskonto oranları değildir. Projeksiyonun para birimi, enflasyon, ülke riski, faaliyet riski ve finansman yapısı tutarlı kurulmalıdır. Dolar nakit akışları, doğrudan nominal TL iskonto oranıyla değerlenemez.
Terminal değer nedir?
Beş yıllık projeksiyon yapmak, fabrikanın altıncı yılda kapanacağı anlamına gelmez. Terminal değer, açık tahmin döneminden sonraki nakit akışlarının değerini ifade eder. Sürekli büyüme yaklaşımında, bir sonraki yılın sürdürülebilir serbest nakit akışı, iskonto oranı ile sürekli büyüme oranı arasındaki farka bölünür.
A şirketinde altıncı yıl nakit akışı 7,0 × 1,03 = 7,21 milyon USD'dir. Beşinci yıl sonundaki terminal değer 7,21 ÷ (%14 − %3) = 65,55 milyon USD olur. Bu tutarın bugünkü değeri yaklaşık 34,04 milyon USD'dir. İlk beş yılın nakit akışlarının bugünkü değeri olan 18,35 milyon USD eklenince toplam işletme değeri 52,39 milyon USD'ye ulaşır.
Terminal değer, bugün kasada bulunan para veya gelecekte garanti edilmiş satış fiyatı değildir. Örnekte toplam değerin yaklaşık %65'ini oluşturduğu için sürdürülebilir marj, bakım yatırımı, işletme sermayesi ve uzun dönem büyüme varsayımları çok önemlidir. Sürekli büyüme oranı iskonto oranından düşük olmalı; büyümeyi destekleyecek yatırım ihtiyacı modele yansıtılmalıdır. Tek bir kesin rakam yerine duyarlılık analiziyle değer aralığını değerlendiriyoruz.
3. Diğer değerleme yöntemleri ne zaman anlamlıdır?
Borsa çarpanları
Halka açık benzer şirketler piyasa referansı sağlar. Örneğin 7,5 milyon USD normalleştirilmiş FAVÖK'ün 6–8 katı, 45–60 milyon USD işletme değerine karşılık gelir. Bunlar güncel sektör çarpanları değil, hesaplamayı anlatan varsayımlardır. Gerçek karşılaştırmada ürün yapısı, marj, büyüme, müşteri yoğunlaşması, sermaye ihtiyacı, coğrafya ve muhasebe uygulamaları dikkate alınır.
Kendi markası ve dağınık müşteri portföyü bulunan bir üreticiyle tek müşteriye bağımlı fason üreticiye aynı çarpan otomatik olarak uygulanamaz. Kiralama muhasebesi ve tek seferlik gelir-giderlerin etkisi de karşılaştırma öncesinde ayrıştırılmalıdır.
Benzer işlem çarpanları
Gerçekleşmiş satın almalar, alıcıların belirli koşullarda hangi fiyatları ödediğini gösterir. 60 milyon USD işletme değerinin 8 milyon USD karşılaştırılabilir FAVÖK'e bölünmesi 7,5 kat çarpan verir. Ancak açıklanan bedel özkaynak değeri, kısmi hisse alımı, vadeli ödeme veya performansa bağlı ek ödeme içerebilir. Kontrol hakkı, sinerji, işlem tarihi ve finansman koşulları anlaşılmadan doğrudan kıyaslama yapılmaz.
Düzeltilmiş net aktif değer
Varlık ağırlıklı şirketlerde varlıkların geri kazanılabilir değerleri ve ilgili yükümlülükler incelenir. Düzeltilmiş varlıklar 64 milyon USD, yükümlülükler 23 milyon USD ise net aktif değer 41 milyon USD'dir. Defter değeri kendiliğinden piyasa değeri değildir: makinenin durumu, teknolojik eskime, mülkiyet, rehinler, çevresel yükümlülükler ve satış maliyetleri sonucu değiştirebilir.
Net aktif değer, faaliyetlerin yeniden yapılandırıldığı veya tasfiye edildiği durumlarda ve diğer yöntemlere kontrol olarak önemlidir. Ancak müşteri ilişkilerini, organizasyonun bilgi birikimini ve kârlı üretim sözleşmelerini tek başına bütünüyle açıklamayabilir. Ayrıca tüm varlıkların ayrı ayrı tahmin edilen bedellerle, faaliyeti bozmadan satılabileceği varsayımı her zaman gerçekçi değildir.
4. Lev yaklaşımı: açıklanan kârdan sürdürülebilir kâra
Kâr kalitesi analizi, yani QoE, açıklanan kârın ne kadarının tekrarlanabilir, belgelerle desteklenebilir ve ticari olarak sürdürülebilir olduğunu sorgular. Çalışmanın kapsamı ve erişilebilir kayıtlar dahilinde satış faturaları, sonraki tahsilatlar, iadeler, alış kayıtları, stok hareketleri, ilişkili taraf bakiyeleri ve dönem sonu kayıtlarını işlem düzeyinde inceliyoruz.
Açıklanan FAVÖK 8 milyon USD olsun. Gerçekten tek seferlik 0,4 milyon USD hukuk giderinin eklenmesi, tekrarlanmayacak 0,6 milyon USD teşvik gelirinin çıkarılması ve gerekli bir yönetim pozisyonu için 0,3 milyon USD piyasa maliyeti ayrılması sonucunda normalleştirilmiş FAVÖK 7,5 milyon USD olur. 7 kat çarpanda, 0,5 milyon USD'lik bu fark işletme değerinde 3,5 milyon USD fark yaratır.
Her düzeltme kanıt gerektirir. Her yıl tekrarlanan bir gider, yönetim “istisnai” dediği için tek seferlik sayılamaz. Henüz uygulanmamış tasarruf programını da mevcut kâr gibi sunmuyoruz; gerçekleşmiş normalizasyonla gelecekteki iyileşme potansiyelini ayrı gösteriyoruz.
İşletme sermayesi sektörün doğal vadelerine göre değerlendirilmelidir
Bir üreticinin büyük OEM müşterilerine 90 gün vadeyle satış yapması iş modelinin doğal parçası olabilir. Bu durum, ödeme güçlüğündeki müşterinin gecikmiş borcuyla aynı değildir. Sözleşme vadeleri, yaşlandırma, bilanço tarihinden sonraki tahsilatlar, ihtilaflar, ihracat belgeleri ve müşteri yoğunlaşmasını birlikte inceliyoruz. Tedarikçi vadeleri ve stok gereksinimi de aynı analizin parçasıdır.
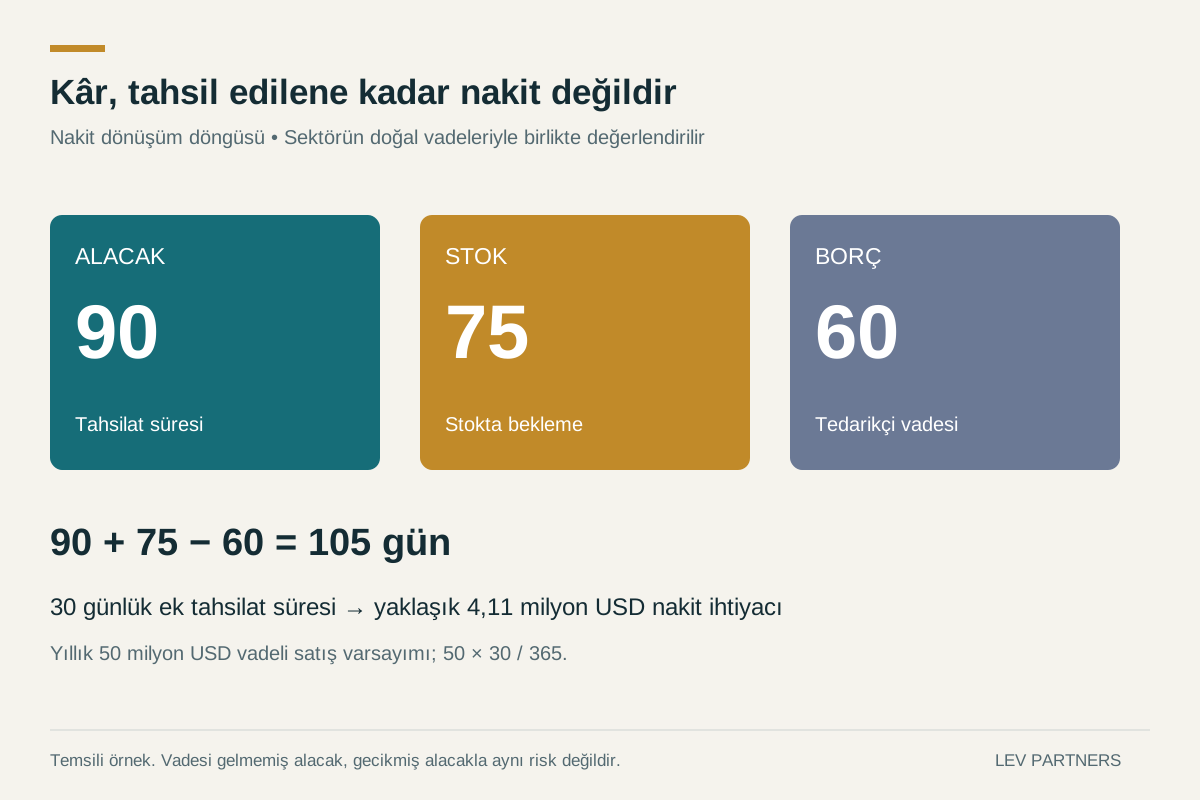
Yıllık 50 milyon USD vadeli satışta tahsilatın 30 gün uzaması, yaklaşık 4,11 milyon USD ilave nakit bağlanmasına yol açar. Bu nedenle büyüyen sipariş portföyü, kullanılabilir nakdi artırmadan önce finansman ihtiyacını artırabilir. Mevsimsel stok, emniyet stoku, ithal bileşenler ve uzun üretim çevrimi normal işletme sermayesini etkiler.
Her şirketi aynı biçimde değerlemiyoruz. Sektör ekonomisi, ülke ve kur riski, marka gücü, müşteri sözleşmeleri ve üretim yetkinlikleri hem projeksiyonu hem karşılaştırmayı şekillendirir. Marka değeri fiyatlama gücü veya tekrar eden talep gibi kanıtlarla desteklenmelidir. Bu faydaları zaten içeren DCF üzerine gerekçesiz bir marka primi eklemek aynı değeri iki kez saymak olur.
5. “Kâr ediyorum ama finansman giderim ve borcum yüksek. Değerlemem ne olur?”
Kârlılık faaliyetlerin değerini destekler; borç ise ortaklara kalan değeri azaltır. Bunun üç etkisi vardır. Birincisi, işletme değerinden özkaynak değerine geçerken net borç düşülür. İkincisi, finansal sıkışıklık hammadde alımını, bakımı veya sipariş kabulünü engelliyorsa faaliyetlerin değeri de zarar görür. Üçüncüsü, yeniden finansman ihtiyacı, kredi sözleşmelerindeki yükümlülükler ve teminatlar işlemin koşullarını ve zamanlamasını etkiler.
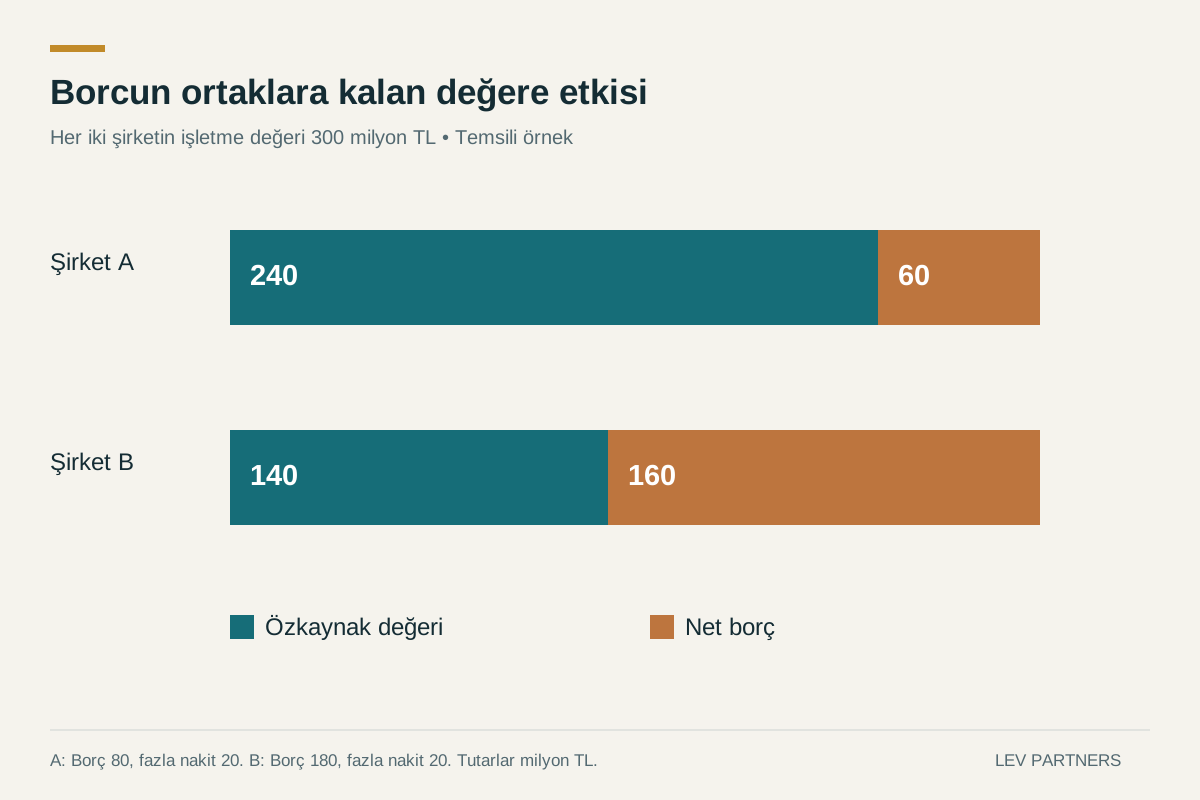
Örnekte iki şirketin de işletme değeri 300 milyon TL'dir. A'nın borcu 80 milyon TL, faaliyet için gerekli olmayan fazla nakdi 20 milyon TL'dir: net borç 60 milyon TL, özkaynak değeri 240 milyon TL olur. B'nin borcu 180 milyon TL, fazla nakdi yine 20 milyon TL ise özkaynak değeri 140 milyon TL'ye düşer. Bu örnek yalnızca borçluluk farkını gösterir; faaliyetler aynı ve diğer düzeltmeler sıfır varsayılmıştır.
Gerçek işlemlerde borç benzeri kalemler, ortak kredileri, gecikmiş yükümlülükler, normal işletme sermayesi ve kullanımı kısıtlı nakit ayrıca incelenir. Bankadaki her tutar dağıtılabilir fazla nakit değildir. Başka bir örnekte 52,39 milyon USD işletme değerinden 15 milyon USD borç ve 2 milyon USD borç benzeri kalem düşülüp 5 milyon USD fazla nakit eklenirse, diğer mutabık kalınan düzeltmeler öncesinde özkaynak değeri 40,39 milyon USD olur.
Finansman giderini iki kez düşmemek gerekir
Finansman öncesi serbest nakit akımıyla yapılan DCF, finansman nakit akışlarından önce faaliyetleri değerler ve ağırlıklı ortalama sermaye maliyetini kullanır; ardından net borç düşülerek özkaynak değerine ulaşılır. Özkaynağa serbest nakit akımı yaklaşımında ise faiz ve net borçlanma dikkate alınır, özkaynak maliyeti kullanılır. Bu iki yaklaşımın karıştırılması yanlış değer üretir.
Kasadaki mevcut 20 milyon TL ile 20 milyon TL kredi kapatılması, nakdi ve borcu aynı tutarda azaltır; tek başına 20 milyon TL ilave özkaynak değeri yaratmaz. Faaliyetlerden yeni nakit üretmek, maliyetler sonrasında finansman koşullarını iyileştirmek veya gerçek faaliyet riskini azaltmak değer yaratabilir. Vade uzatmak likidite baskısını hafifletebilir; borcu ortadan kaldırmaz.
6. Şirket değerini artırmak için hangi adımlar atılabilir?
Müşteri ve ürün bazında kârlılığı görünür kılın: zarar ettiren siparişleri, fireyi, yeniden işlemeyi, navlun ve enerji maliyetlerini ayırın. Katkı payı yaratmayan ciro artışı nakit tüketebilir.
Alacakları nakde dönüştürün: ihtilafları çözün, tahsilat disiplinini güçlendirin ve satış teşviklerini ödemeyle ilişkilendirin. Vade değişikliğinin ticari etkisini de değerlendirin.
Gereksiz stokları azaltın: stratejik emniyet stokunu eski veya yavaş dönen stoktan ayırın. Teslimat güvenilirliğini bozmadan ilerleyin.
Borcu yönetilebilir hale getirin: vadeleri, para birimlerini, faizleri, finansal taahhütleri ve teminatları haritalayın. Banka görüşmeleri için 13 haftalık nakit planı ve 12–24 aylık finansman projeksiyonu hazırlayın.
Bağımlılıkları azaltın: ikinci kademe yönetimi, müşteri çeşitliliğini, iş süreçlerinin dokümantasyonunu ve sözleşmelerin devamlılığını güçlendirin.
Rakamları kanıtlayın: düzenli aylık raporlama, mutabakatlar, savunulabilir QoE düzeltmeleri ve bakım-büyüme yatırımlarını ayıran gerçekçi bir plan oluşturun.
İşletme sermayesinden bir kez nakit serbestleşmesi, sürekli FAVÖK artışı değildir. İyileştirmeler uygulanma maliyetleriyle birlikte doğru dönemde modele alınmalı; aynı fayda hem nakit akışında hem bağımsız değer primi olarak tekrar sayılmamalıdır.
CFO hizmetleri ile M&A danışmanlığı burada kesişir: güvenilir raporlama finansman görüşmelerini destekler ve alıcının yatırım gerekçesini sınamasını sağlar.
7. İmalatta kurumlar vergisi değişikliği: 2027'yi ayrı modelleyin
7582 sayılı Kanun, sanayi sicil belgesi bulunan ve fiilen üretim yapan kurumların uygun üretim kazançlarında %12,5 kurumlar vergisi oranı getiriyor. Düzenleme, 2027 ve sonraki kazançlara; özel hesap dönemlerinde ise 2027'de başlayan dönemlerden itibaren uygulanıyor. Bu, şirketin bütün gelirlerinin yarısını vergiden istisna eden genel bir düzenleme değil, indirimli vergi oranıdır. Aynı hükümden yararlanan kazançlara ayrıca ihracat oran indirimi uygulanmıyor.
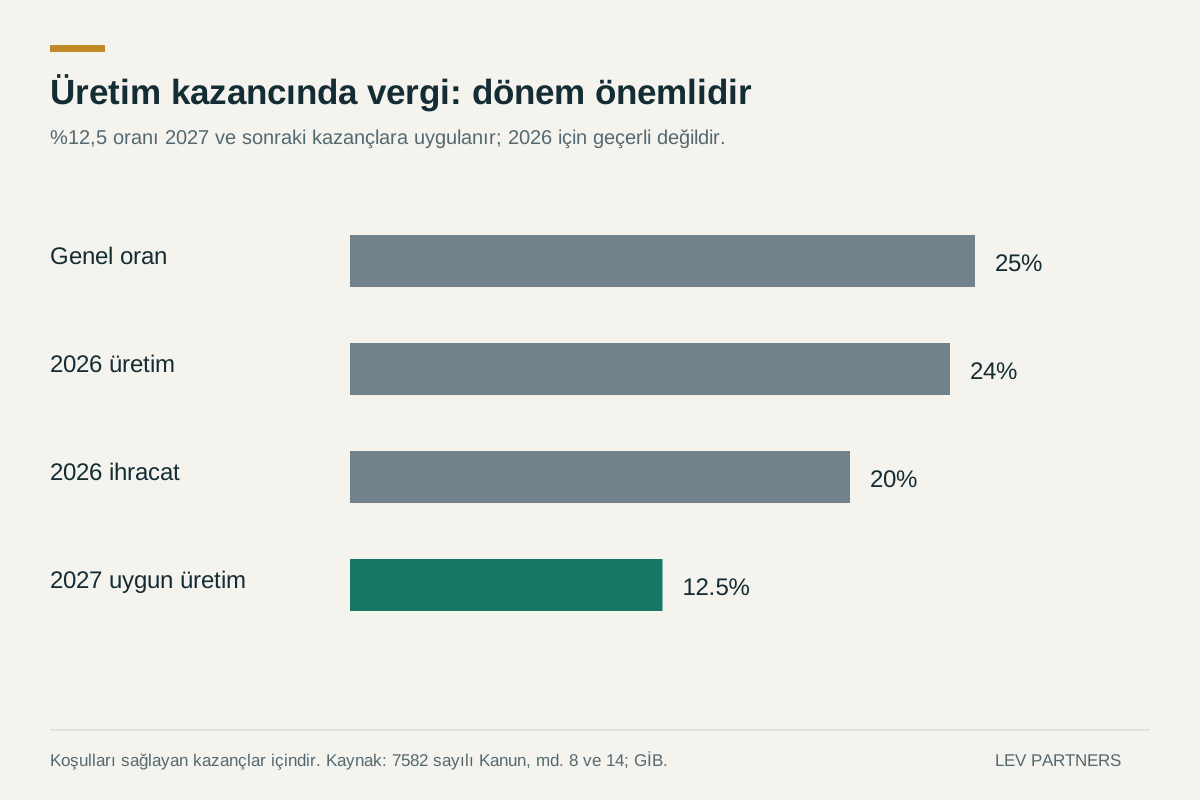
Basitleştirilmiş 20 milyon TL uygun vergi matrahında vergi; %25 oranla 5 milyon TL, %24 ile 4,8 milyon TL, %20 ile 4 milyon TL ve %12,5 ile 2,5 milyon TL olur. Dolayısıyla fayda, doğru başlangıç karşılaştırmasına göre 2,5 milyon TL, 2,3 milyon TL veya 1,5 milyon TL'dir. Her şirketin önceki vergi yükünün otomatik olarak yarıya indiği söylenemez.
Kurumlar vergisinin azalması FAVÖK'ü artırmaz. Uygunluk, zamanlama ve risk dikkate alındığında vergi sonrası nakit akışını ve dolayısıyla şirket değerini olumlu etkileyebilir. Zarar mahsubu, diğer teşvikler, uygulanabilir asgari vergi hükümleri, karma faaliyetler ve borcun vergi avantajıyla tutarlılık ayrıca değerlendirilmelidir. Şirkete uygulanacak hesabı vergi danışmanının doğrulaması gerekir. 2027'de doğabilecek fayda, bugün vadesi gelen krediyi ödemez.
Şirketinizin değerini belirleyen unsurları birlikte değerlendirelim
Lev Partners değerlemeyi somut karara bağlar: şirket satışına hazırlanmak, yatırımcı ortak almak, satın alma fırsatını değerlendirmek veya pazara çıkmadan önce finansal yapıyı güçlendirmek. Çalışmamız; kâr normalizasyonu, nakit akışı projeksiyonları, benzer şirket ve işlem analizleri, borç ve işletme sermayesi düzeltmeleri ile senaryolara dayalı değerleme sonuçlarını kapsayabilir.
Erim N. Kargacı — Ortak ve M&A Direktörü
Erim, şirket satışı, satın alma ve yatırımcı arayışı süreçlerinde Lev Partners'ın M&A danışmanlık çalışmalarını yönetir; işlem hazırlığını değerleme ve uygulama süreciyle birleştirir.
Şirketinizin değerlemesini ve işlem hedeflerinizi görüşmek için bugün bize ulaşın. İlk görüşmeyi doğru konulara odaklamak için sektörünüzü, faaliyet gösterdiğiniz ülkeleri, yaklaşık ölçeğinizi ve hedefinizi paylaşabilirsiniz.
İlgili rehber: Şirket Değerlemesi: Yöntemler, Uygulamalı Örnekler ve M&A Kararları.
Kaynaklar ve yöntem
TBMM — 7582 sayılı Kanun, 8 ve 14. maddeler; Gelir İdaresi Başkanlığı — kurumlar vergisi oranları; CFA Institute — serbest nakit akımıyla değerleme. Finansal örnekler Lev Partners'ın temsili hesaplamalarıdır. Kapak, yapay zekâyla üretilmiş temsili sanayi görselidir; müşteri tesisini göstermez. Yazı genel bilgilendirme amaçlıdır; şirkete özel değerleme doğrulanmış veri ve tanımlanmış varsayımlar gerektirir.