" height="21.382199999999997px" id="kC7fwj2cp" transform="translate(43.2 8.135)" width="13.727599999999995px"/><path d="M 4.136 9.621 C 4.607 11.498 6.131 12.702 8.243 12.702 C 10.062 12.702 11.088 11.908 11.616 11 L 15.957 11 C 14.696 14.286 11.999 16.485 8.243 16.485 C 3.726 16.485 0 12.789 0 8.242 C 0 3.696 3.726 0 8.243 0 C 10.385 0 12.934 0.998 14.636 3.08 C 15.897 4.664 16.66 6.806 16.338 9.621 Z M 11.999 6.366 C 11.353 4.634 9.739 3.786 8.127 3.786 C 6.191 3.786 4.872 4.9 4.226 6.366 Z" fill="rgb(255, 255, 255)" height="16.4851px" id="gR7ROinvv" transform="translate(57.746 13.913)" width="16.41157892546896px"/><path d="M 4.752 0 L 7.685 9.944 L 10.617 0 L 15.369 0 L 9.914 15.399 L 5.455 15.399 L 0 0 Z" fill="rgb(255, 255, 255)" height="15.3991px" id="gNXCG2VXg" transform="translate(74.406 14.471)" width="15.369199999999992px"/><path d="M 15.372 6.631 C 15.372 10.502 12.056 13.202 8.801 13.202 L 1.937 13.202 L 1.937 21.385 L 0 21.385 L 0 0 L 8.801 0 C 12.056 0 15.372 2.67 15.372 6.629 Z M 1.939 11.821 L 8.951 11.821 C 11.443 11.821 13.437 9.561 13.437 6.629 C 13.437 3.696 11.531 1.379 8.951 1.379 L 1.939 1.379 Z" fill="rgb(255, 255, 255)" height="21.38469px" id="hre4mzAEc" transform="translate(91.857 8.135)" width="15.371899999999997px"/><path d="M 15.372 12.907 C 13.73 14.901 11.646 16.455 7.95 16.455 C 4.254 16.455 0 13.257 0 8.243 C 0 3.228 4.164 0 7.95 0 C 11.736 0 13.493 1.349 15.372 3.608 L 15.372 0.588 L 17.279 0.588 L 17.279 15.93 L 15.372 15.93 Z M 8.773 15.076 C 12.499 15.076 15.577 12.056 15.577 8.273 C 15.577 4.489 12.584 1.469 8.801 1.469 C 5.017 1.469 1.967 4.462 1.967 8.245 C 1.967 12.029 4.96 15.079 8.771 15.079 Z" fill="rgb(255, 255, 255)" height="16.455199999999998px" id="qtTPusYyi" transform="translate(106.698 13.943)" width="17.27900000000001px"/><path d="M 4.93 2.039 C 2.555 3.271 1.937 5.47 1.937 6.146 L 1.937 15.912 L 0 15.912 L 0 0.543 L 1.937 0.543 L 1.937 3.446 C 1.995 3.358 2.936 1.539 5.045 0.543 C 7.157 -0.425 8.448 0.19 8.506 0.22 L 8.506 1.569 C 8.418 1.539 6.747 1.071 4.927 2.039 Z" fill="rgb(255, 255, 255)" height="15.91228382167905px" id="zfo3WjwfH" transform="translate(125.823 13.928)" width="8.506000000000014px"/><path d="M 5.603 21.382 L 3.726 21.382 L 3.726 7.392 L 0 7.392 L 0 6.043 L 3.726 6.043 L 3.726 0 L 5.603 0 L 5.603 6.043 L 9.298 6.043 L 9.298 7.392 L 5.603 7.392 Z" fill="rgb(255, 255, 255)" height="21.382179999999998px" id="Qgg8g1qom" transform="translate(135.62 8.138)" width="9.298000000000002px"/><path d="M 14.814 15.955 L 12.907 15.955 L 12.907 5.923 C 12.907 3.959 10.385 1.376 7.422 1.376 C 4.634 1.376 1.937 3.929 1.937 5.893 L 1.937 15.955 L 0 15.955 L 0 0.585 L 1.937 0.585 L 1.937 3.05 C 2.025 2.903 3.844 0 8.243 0 C 11.996 0 14.814 3.255 14.814 6.336 L 14.814 15.957 Z" fill="rgb(255, 255, 255)" height="15.957199999999998px" id="BdlnNQExg" transform="translate(146.297 13.888)" width="14.813999999999993px"/><path d="M 1.704 9.091 C 1.997 11.936 4.519 14.929 8.245 14.929 C 11.736 14.929 13.525 12.494 14.198 10.97 L 15.987 10.97 C 14.814 14.108 12.028 16.425 8.242 16.425 C 3.726 16.425 0 12.787 0 8.243 C 0 3.698 3.726 0 8.242 0 C 10.502 0 12.847 1.026 14.431 2.845 C 15.809 4.372 16.6 6.511 16.367 9.093 L 1.701 9.093 Z M 14.814 7.712 C 14.608 4.749 12.026 1.582 8.242 1.582 C 4.459 1.582 1.849 4.662 1.671 7.712 Z" fill="rgb(255, 255, 255)" height="16.4251px" id="miuCWcRlt" transform="translate(162.78 13.976)" width="16.40743060664854px"/><path d="M 4.93 2.039 C 2.555 3.271 1.937 5.47 1.937 6.146 L 1.937 15.912 L 0 15.912 L 0 0.543 L 1.937 0.543 L 1.937 3.446 C 1.994 3.358 2.935 1.539 5.045 0.543 C 7.157 -0.425 8.448 0.19 8.505 0.22 L 8.505 1.569 C 8.418 1.539 6.746 1.071 4.927 2.039 Z" fill="rgb(255, 255, 255)" height="15.91228382167905px" id="aUCIawkuZ" transform="translate(180.964 13.928)" width="8.504999999999995px"/><path d="M 6.161 1.349 C 3.521 1.349 2.025 2.875 2.23 4.869 C 2.435 6.776 5.751 7.129 7.275 7.597 C 9.239 8.213 12.144 8.801 12.144 11.498 C 12.174 14.313 9.857 16.455 6.161 16.455 C 1.937 16.455 0 13.17 0 11 L 1.907 11 C 1.907 13.082 3.404 15.136 6.161 15.136 C 8.743 15.136 10.443 13.64 10.327 11.528 C 10.18 9.504 7.63 9.181 6.369 8.74 C 4.139 8.007 0.473 7.567 0.356 4.809 C 0.238 2.022 2.878 0 6.164 0 C 10.387 0 12.001 3.373 12.001 5.25 L 10.095 5.25 C 10.095 3.313 8.598 1.349 6.164 1.349 Z" fill="rgb(255, 255, 255)" height="16.4551px" id="rKmBDBvEO" transform="translate(188.856 13.946)" width="12.144287854396623px"/><path d="M 0 13.565 L 0 20.556 L 23.392 6.996 L 23.389 0 Z" fill="rgb(255, 255, 255)" height="20.55642px" id="sueM4yXL_" transform="translate(0 3.798)" width="23.3915px"/><path d="M 6.123 3.481 L 6.123 15.89 L 0 19.45 L 0 0 Z" fill="rgb(255, 255, 255)" height="19.45045px" id="KaHsCjO8D" transform="translate(24.227 3.313)" width="6.123100000000001px"/><path d="M 0 2.58 L 4.452 5.027 L 4.452 0 Z" fill="rgb(255, 255, 255)" height="5.027100000000001px" id="QaN_1leFS" transform="translate(0.863 22.25)" width="4.451598px"/><path d="M 0 2.537 L 4.381 4.94 L 4.381 0 Z" fill="rgb(255, 255, 255)" height="4.939599999999999px" id="O8MjoRp3s" transform="translate(25.969 28.188)" width="4.381499999999999px"/><path d="M 0 0 L 0 12.812 L 5.788 9.459 L 5.788 3.303 Z" fill="rgb(255, 255, 255)" height="12.8118px" id="uvKJMKQmN" transform="translate(6.166 0)" width="5.78782px"/><path d="M 0.01 0 L 0 5.2 L 4.622 2.53 Z" fill="rgb(255, 255, 255)" height="5.199800000000003px" id="qR_t9VF6i" transform="translate(12.807 32.367)" width="4.621799999999999px"/><path d="M 5.788 0 L 0 3.358 L 0 16.115 L 5.788 19.456 Z" fill="rgb(255, 255, 255)" height="19.4555px" id="n1CDQdI8Y" transform="translate(6.166 18.399)" width="5.78782px"/><path d="M 0 10.162 L 6.223 13.605 L 17.591 7.037 L 17.591 0 Z" fill="rgb(255, 255, 255)" height="13.6051px" id="zpzeKYNgo" transform="translate(18.877 16.65)" width="17.5912px"/><path d="M 0 0 L 0.01 6.941 L 17.544 16.6 L 23.699 13.029 Z" fill="rgb(255, 255, 255)" height="16.600299999999997px" id="Za4WI7_WJ" transform="translate(12.807 24.46)" width="23.6993px"/><path d="M 0.629 0 L 2.514 4.549 L 4.398 0 L 5.031 0 L 5.031 5.191 L 4.594 5.191 L 4.594 0.579 L 2.691 5.191 L 2.346 5.191 L 0.443 0.585 L 0.443 5.191 L 0 5.191 L 0 0 L 0.632 0 Z" fill="rgb(255, 255, 255)" height="5.1907px" id="CKKZc3ZzS" transform="translate(43 35.201)" width="5.0305000000000035px"/><path d="M 3.061 4.438 C 2.672 4.993 1.976 5.251 1.486 5.251 C 0.658 5.251 0 4.752 0 3.806 C 0 2.953 0.942 2.512 1.353 2.418 C 1.157 2.154 0.62 1.756 0.591 1.187 C 0.566 0.482 1.182 0 1.79 0 C 2.498 0 3.042 0.435 3.042 1.244 C 3.042 1.836 2.409 2.361 1.979 2.569 L 3.064 3.849 C 3.225 3.615 3.374 2.987 3.374 2.709 L 3.797 2.709 C 3.75 3.164 3.576 3.756 3.307 4.147 L 4.129 5.124 L 3.639 5.124 L 3.067 4.441 Z M 1.603 2.692 C 1.065 2.806 0.433 3.184 0.433 3.809 C 0.433 4.508 0.892 4.92 1.502 4.92 C 2.112 4.92 2.545 4.542 2.827 4.157 Z M 1.831 0.308 C 1.347 0.308 1.009 0.686 1.009 1.127 C 1.009 1.525 1.486 2.08 1.777 2.301 C 2.112 2.151 2.631 1.739 2.631 1.204 C 2.631 0.699 2.393 0.308 1.831 0.308 Z" fill="rgb(255, 255, 255)" height="5.2509000000000015px" id="Yv9BGi2jp" transform="translate(49.564 35)" width="4.129300000000001px"/><path d="M 2.722 0 L 4.904 5.191 L 4.48 5.191 L 3.854 3.722 L 1.062 3.722 L 0.436 5.191 L 0 5.191 L 2.201 0 L 2.725 0 Z M 1.202 3.398 L 3.712 3.398 L 2.454 0.451 Z" fill="rgb(255, 255, 255)" height="5.1907px" id="sp8wYAcXb" transform="translate(54.5 35.201)" width="4.903999999999996px"/><path d="M 2.722 0 L 4.904 5.191 L 4.48 5.191 L 3.854 3.722 L 1.062 3.722 L 0.436 5.191 L 0 5.191 L 2.201 0 L 2.725 0 Z M 1.202 3.398 L 3.712 3.398 L 2.454 0.451 Z" fill="rgb(255, 255, 255)" height="5.1907px" id="P4lt6e7Rs" transform="translate(62.904 35.201)" width="4.903999999999996px"/><path d="M 3.525 4.465 C 3.149 4.943 2.672 5.318 1.824 5.318 C 0.977 5.318 0 4.549 0 3.331 C 0 2.114 0.955 1.331 1.824 1.331 C 2.694 1.331 3.095 1.659 3.525 2.207 L 3.525 0 L 3.962 0 L 3.962 5.191 L 3.525 5.191 Z M 2.011 4.993 C 2.865 4.993 3.573 4.261 3.573 3.334 C 3.573 2.408 2.887 1.682 2.017 1.682 C 1.148 1.682 0.449 2.415 0.449 3.334 C 0.449 4.254 1.135 4.993 2.011 4.993 Z" fill="rgb(255, 255, 255)" height="5.317799999999998px" id="lGGhIxpVD" transform="translate(68.238 35.214)" width="3.961800000000011px"/><path d="M 0.487 0 L 1.764 3.211 L 3.042 0 L 3.519 0 L 1.992 3.722 L 1.534 3.722 L 0 0 Z" fill="rgb(255, 255, 255)" height="3.7224000000000004px" id="Obt61Nowr" transform="translate(72.952 36.752)" width="3.519199999999998px"/><path d="M 0.436 0.328 L 0 0.328 L 0 0 L 0.436 0 Z M 0.436 5.191 L 0 5.191 L 0 1.331 L 0.436 1.331 Z" fill="rgb(255, 255, 255)" height="5.19069998703003px" id="vw59luFvh" transform="translate(77.135 35.201)" width="1px"/><path d="M 1.413 0.328 C 0.806 0.328 0.465 0.699 0.512 1.181 C 0.56 1.642 1.319 1.729 1.669 1.843 C 2.122 1.993 2.786 2.134 2.786 2.789 C 2.792 3.472 2.261 3.993 1.413 3.993 C 0.446 3.993 0 3.197 0 2.669 L 0.436 2.669 C 0.436 3.174 0.781 3.672 1.413 3.672 C 2.005 3.672 2.397 3.308 2.368 2.796 C 2.333 2.304 1.748 2.227 1.461 2.12 C 0.949 1.943 0.107 1.836 0.082 1.167 C 0.054 0.492 0.661 0 1.413 0 C 2.384 0 2.754 0.819 2.754 1.274 L 2.318 1.274 C 2.318 0.803 1.976 0.328 1.416 0.328 Z" fill="rgb(255, 255, 255)" height="3.993300000000005px" id="PgD12ztc6" transform="translate(78.264 36.612)" width="2.7856554260391704px"/><path d="M 1.91 0 C 2.972 0 3.819 0.903 3.819 2.024 C 3.819 3.144 2.972 4.054 1.91 4.054 C 0.847 4.054 0 3.151 0 2.024 C 0 0.896 0.854 0 1.91 0 Z M 0.367 2.013 C 0.367 2.91 1.066 3.659 1.91 3.659 C 2.754 3.659 3.45 2.927 3.45 2.03 C 3.45 1.134 2.764 0.391 1.916 0.391 C 1.069 0.391 0.367 1.124 0.367 2.013 Z" fill="rgb(255, 255, 255)" height="4.053600000000003px" id="foA7n1hlj" transform="translate(81.726 36.548)" width="3.819499999999991px"/><path d="M 1.129 0.493 C 0.585 0.791 0.443 1.326 0.443 1.49 L 0.443 3.861 L 0 3.861 L 0 0.132 L 0.443 0.132 L 0.443 0.837 C 0.455 0.817 0.67 0.376 1.157 0.132 C 1.641 -0.102 1.938 0.045 1.951 0.055 L 1.951 0.383 C 1.932 0.376 1.546 0.262 1.129 0.496 Z" fill="rgb(255, 255, 255)" height="3.860826369589411px" id="k5aYRf81s" transform="translate(86.314 36.611)" width="1.950800000000001px"/><path d="M 0.496 0 L 1.774 3.204 L 3.051 0 L 3.529 0 L 1.394 5.191 L 0.977 5.191 L 1.556 3.746 L 0 0 Z" fill="rgb(255, 255, 255)" height="5.1907px" id="Qk0qQI08R" transform="translate(88.669 36.809)" width="3.5285999999999973px"/><path d="M 0.62 1.318 C 0.275 1.318 0 1.027 0 0.662 C 0 0.298 0.275 0 0.62 0 C 0.964 0 1.239 0.298 1.239 0.662 C 1.239 1.027 0.964 1.318 0.62 1.318 Z" fill="rgb(255, 255, 255)" height="1.317699999999995px" id="UvfhJgcqn" transform="translate(97.39 37.819)" width="1.2394000000000034px"/><path d="M 0.436 0 L 0.436 5.191 L 0 5.191 L 0 0 Z" fill="rgb(255, 255, 255)" height="5.1907px" id="Q3xjhsKOv" transform="translate(103.755 35.201)" width="1px"/><path d="M 3.396 3.87 L 2.959 3.87 L 2.959 1.435 C 2.959 0.956 2.381 0.331 1.701 0.331 C 1.062 0.331 0.443 0.95 0.443 1.428 L 0.443 3.87 L 0 3.87 L 0 0.14 L 0.443 0.14 L 0.443 0.739 C 0.462 0.702 0.879 0 1.891 0 C 2.751 0 3.399 0.789 3.399 1.538 L 3.399 3.873 Z" fill="rgb(255, 255, 255)" height="3.8729000000000013px" id="PA0q_YXTt" transform="translate(104.934 36.599)" width="3.399000000000001px"/><path d="M 0.487 0 L 1.765 3.211 L 3.042 0 L 3.519 0 L 1.992 3.722 L 1.534 3.722 L 0 0 Z" fill="rgb(255, 255, 255)" height="3.7224000000000004px" id="WMOxgqPnQ" transform="translate(108.867 36.752)" width="3.5189999999999912px"/><path d="M 0.389 2.204 C 0.455 2.893 1.034 3.622 1.891 3.622 C 2.691 3.622 3.102 3.03 3.257 2.662 L 3.668 2.662 C 3.399 3.425 2.76 3.987 1.891 3.987 C 0.854 3.987 0 3.104 0 2 C 0 0.896 0.854 0 1.891 0 C 2.409 0 2.947 0.251 3.31 0.689 C 3.627 1.06 3.81 1.579 3.756 2.204 Z M 3.399 1.87 C 3.352 1.151 2.76 0.381 1.891 0.381 C 1.021 0.381 0.424 1.127 0.383 1.87 Z" fill="rgb(255, 255, 255)" height="3.986699999999999px" id="OthKZAb9W" transform="translate(112.652 36.622)" width="3.7653860948311824px"/><path d="M 1.413 0.328 C 0.806 0.328 0.465 0.699 0.512 1.181 C 0.559 1.642 1.318 1.729 1.669 1.843 C 2.121 1.993 2.785 2.134 2.785 2.789 C 2.792 3.472 2.26 3.993 1.413 3.993 C 0.446 3.993 0 3.197 0 2.669 L 0.436 2.669 C 0.436 3.174 0.781 3.672 1.413 3.672 C 2.004 3.672 2.396 3.308 2.368 2.796 C 2.333 2.304 1.748 2.227 1.46 2.12 C 0.948 1.943 0.107 1.836 0.082 1.167 C 0.053 0.492 0.661 0 1.413 0 C 2.384 0 2.754 0.819 2.754 1.274 L 2.317 1.274 C 2.317 0.803 1.976 0.328 1.416 0.328 Z" fill="rgb(255, 255, 255)" height="3.993300000000005px" id="ciJYZP1cO" transform="translate(117.12 36.612)" width="2.785068243274509px"/><path d="M 1.284 5.187 L 0.854 5.187 L 0.854 1.793 L 0 1.793 L 0 1.465 L 0.854 1.465 L 0.854 0 L 1.284 0 L 1.284 1.465 L 2.131 1.465 L 2.131 1.793 L 1.284 1.793 Z" fill="rgb(255, 255, 255)" height="5.1873000000000005px" id="hsBMLYZHI" transform="translate(120.326 35.204)" width="2.1310000000000002px"/><path d="M 5.027 3.863 L 4.61 3.863 L 4.61 1.194 C 4.61 0.639 4.132 0.331 3.667 0.331 C 3.203 0.331 2.671 0.686 2.671 1.194 L 2.671 3.863 L 2.302 3.863 L 2.302 1.194 C 2.302 0.632 1.824 0.331 1.432 0.331 C 1.021 0.331 0.423 0.652 0.423 1.227 L 0.423 3.863 L 0 3.863 L 0 0.14 L 0.423 0.14 L 0.423 0.562 C 0.442 0.532 0.793 0 1.527 0 C 2.194 0 2.523 0.619 2.542 0.655 C 2.561 0.619 2.965 0 3.775 0 C 4.502 0 5.027 0.642 5.027 1.331 L 5.027 3.866 Z" fill="rgb(255, 255, 255)" height="3.866199999999999px" id="AfUG7WuDE" transform="translate(123.216 36.605)" width="5.027000000000001px"/><path d="M 0.389 2.204 C 0.455 2.893 1.034 3.622 1.891 3.622 C 2.69 3.622 3.102 3.03 3.256 2.662 L 3.667 2.662 C 3.399 3.425 2.76 3.987 1.891 3.987 C 0.853 3.987 0 3.104 0 2 C 0 0.896 0.853 0 1.891 0 C 2.409 0 2.947 0.251 3.31 0.689 C 3.626 1.06 3.81 1.579 3.756 2.204 Z M 3.399 1.87 C 3.351 1.151 2.76 0.381 1.891 0.381 C 1.021 0.381 0.423 1.127 0.382 1.87 Z" fill="rgb(255, 255, 255)" height="3.986699999999999px" id="nK4KLjWvd" transform="translate(129.078 36.622)" width="3.7653500179975223px"/><path d="M 3.396 3.87 L 2.959 3.87 L 2.959 1.435 C 2.959 0.956 2.381 0.331 1.701 0.331 C 1.062 0.331 0.443 0.95 0.443 1.428 L 0.443 3.87 L 0 3.87 L 0 0.14 L 0.443 0.14 L 0.443 0.739 C 0.462 0.702 0.879 0 1.891 0 C 2.751 0 3.399 0.789 3.399 1.538 L 3.399 3.873 Z" fill="rgb(255, 255, 255)" height="3.8729000000000013px" id="FAdN09aYl" transform="translate(133.691 36.599)" width="3.399000000000001px"/><path d="M 1.283 5.187 L 0.853 5.187 L 0.853 1.793 L 0 1.793 L 0 1.465 L 0.853 1.465 L 0.853 0 L 1.283 0 L 1.283 1.465 L 2.131 1.465 L 2.131 1.793 L 1.283 1.793 Z" fill="rgb(255, 255, 255)" height="5.1873000000000005px" id="rPmG4YvO9" transform="translate(137.672 35.204)" width="2.1310000000000002px"/><path d="M 1.414 0.328 C 0.807 0.328 0.465 0.699 0.513 1.181 C 0.56 1.642 1.319 1.729 1.67 1.843 C 2.122 1.993 2.786 2.134 2.786 2.789 C 2.792 3.472 2.261 3.993 1.414 3.993 C 0.446 3.993 0 3.197 0 2.669 L 0.437 2.669 C 0.437 3.174 0.781 3.672 1.414 3.672 C 2.005 3.672 2.397 3.308 2.369 2.796 C 2.334 2.304 1.749 2.227 1.461 2.12 C 0.949 1.943 0.108 1.836 0.083 1.167 C 0.054 0.492 0.661 0 1.414 0 C 2.384 0 2.754 0.819 2.754 1.274 L 2.318 1.274 C 2.318 0.803 1.977 0.328 1.417 0.328 Z" fill="rgb(255, 255, 255)" height="3.993300000000005px" id="yigdtUGQl" transform="translate(140.188 36.612)" width="2.7860503179292095px"/><path d="M 0.62 1.318 C 0.275 1.318 0 1.027 0 0.662 C 0 0.298 0.275 0 0.62 0 C 0.964 0 1.239 0.298 1.239 0.662 C 1.239 1.027 0.964 1.318 0.62 1.318 Z" fill="rgb(255, 255, 255)" height="1.317699999999995px" id="A9BLuCh5E" transform="translate(148.128 37.819)" width="1.2390000000000043px"/><path d="M 4.563 1.729 C 4.342 1.154 3.621 0.398 2.584 0.398 C 1.468 0.398 0.402 1.368 0.402 2.726 C 0.402 4.084 1.458 5.053 2.584 5.053 C 3.633 5.053 4.332 4.291 4.563 3.722 L 4.987 3.722 C 4.658 4.642 3.735 5.445 2.584 5.445 C 1.164 5.445 0 4.227 0 2.726 C 0 1.224 1.164 0 2.584 0 C 3.735 0 4.652 0.806 4.987 1.729 Z" fill="rgb(255, 255, 255)" height="5.444800000000001px" id="tMM9qOUdD" transform="translate(154.568 35.074)" width="4.986999999999995px"/><path d="M 3.092 0 L 3.092 0.328 L 0.446 0.328 L 0.446 2.194 L 3.029 2.194 L 3.029 2.528 L 0.446 2.528 L 0.446 5.191 L 0 5.191 L 0 0 Z" fill="rgb(255, 255, 255)" height="5.1907px" id="HdCqFaxpa" transform="translate(160.475 35.201)" width="3.092000000000013px"/><path d="M 2.577 0 C 4.003 0 5.154 1.217 5.154 2.726 C 5.154 4.234 4.003 5.445 2.577 5.445 C 1.151 5.445 0 4.227 0 2.726 C 0 1.224 1.157 0 2.577 0 Z M 0.398 2.726 C 0.398 4 1.375 5.033 2.58 5.033 C 3.785 5.033 4.762 4 4.762 2.726 C 4.762 1.452 3.785 0.418 2.58 0.418 C 1.375 0.418 0.398 1.445 0.398 2.726 Z" fill="rgb(255, 255, 255)" height="5.444800000000001px" id="YTLuHpHRE" transform="translate(164.231 35.074)" width="5.153999999999996px"/><path d="M 1.771 0.341 C 1.091 0.341 0.572 0.783 0.572 1.472 C 0.572 2.161 1.758 2.381 2.229 2.602 C 2.808 2.866 3.5 3.037 3.5 3.896 C 3.5 4.709 2.748 5.448 1.777 5.448 C 0.62 5.448 0 4.495 0 3.833 L 0.446 3.833 C 0.446 4.465 0.965 5.12 1.771 5.12 C 2.647 5.12 3.064 4.431 3.064 3.933 C 3.064 3.151 2.403 3.1 1.96 2.9 C 1.281 2.602 0.142 2.371 0.142 1.482 C 0.142 0.686 0.87 0 1.771 0 C 2.726 0 3.38 0.776 3.399 1.438 L 2.963 1.438 C 2.963 1.027 2.485 0.334 1.771 0.334 Z" fill="rgb(255, 255, 255)" height="5.4482px" id="DmJ2Y_yAT" transform="translate(172.85 35.067)" width="3.5px"/><path d="M 0.389 2.204 C 0.455 2.893 1.034 3.622 1.89 3.622 C 2.69 3.622 3.101 3.03 3.256 2.662 L 3.667 2.662 C 3.399 3.425 2.76 3.987 1.89 3.987 C 0.853 3.987 0 3.104 0 2 C 0 0.896 0.853 0 1.89 0 C 2.409 0 2.946 0.251 3.31 0.689 C 3.626 1.06 3.81 1.579 3.756 2.204 Z M 3.399 1.87 C 3.351 1.151 2.76 0.381 1.89 0.381 C 1.021 0.381 0.423 1.127 0.382 1.87 Z" fill="rgb(255, 255, 255)" height="3.986699999999999px" id="yMUVUZg9o" transform="translate(177.119 36.622)" width="3.7653500179975223px"/><path d="M 1.129 0.493 C 0.585 0.791 0.443 1.326 0.443 1.49 L 0.443 3.861 L 0 3.861 L 0 0.132 L 0.443 0.132 L 0.443 0.837 C 0.455 0.817 0.67 0.376 1.157 0.132 C 1.641 -0.102 1.938 0.045 1.951 0.055 L 1.951 0.383 C 1.932 0.376 1.546 0.262 1.129 0.496 Z" fill="rgb(255, 255, 255)" height="3.860826369589411px" id="px2Eh9pZT" transform="translate(181.697 36.611)" width="1.9509999999999934px"/><path d="M 0.487 0 L 1.764 3.211 L 3.042 0 L 3.519 0 L 1.992 3.722 L 1.533 3.722 L 0 0 Z" fill="rgb(255, 255, 255)" height="3.7224000000000004px" id="OCJj23ndt" transform="translate(184.021 36.752)" width="3.5190000000000055px"/><path d="M 0.436 0.328 L 0 0.328 L 0 0 L 0.436 0 Z M 0.436 5.191 L 0 5.191 L 0 1.331 L 0.436 1.331 Z" fill="rgb(255, 255, 255)" height="5.19069998703003px" id="N4v92LZAN" transform="translate(188.204 35.201)" width="1px"/><path d="M 3.256 1.331 C 3.162 1.067 2.713 0.405 1.884 0.405 C 1.116 0.405 0.376 1.06 0.376 2 C 0.376 2.94 1.129 3.602 1.884 3.602 C 2.678 3.602 3.13 3.003 3.256 2.669 L 3.667 2.669 C 3.392 3.438 2.751 3.993 1.884 3.993 C 0.853 3.993 0 3.104 0 2 C 0 0.896 0.853 0 1.884 0 C 2.754 0 3.446 0.625 3.667 1.331 Z" fill="rgb(255, 255, 255)" height="3.993300000000005px" id="x54xXVLtV" transform="translate(189.352 36.612)" width="3.6670000000000016px"/><path d="M 0.389 2.204 C 0.455 2.893 1.034 3.622 1.891 3.622 C 2.69 3.622 3.101 3.03 3.256 2.662 L 3.667 2.662 C 3.399 3.425 2.76 3.987 1.891 3.987 C 0.853 3.987 0 3.104 0 2 C 0 0.896 0.853 0 1.891 0 C 2.409 0 2.947 0.251 3.31 0.689 C 3.626 1.06 3.81 1.579 3.756 2.204 Z M 3.399 1.87 C 3.351 1.151 2.76 0.381 1.891 0.381 C 1.021 0.381 0.423 1.127 0.382 1.87 Z" fill="rgb(255, 255, 255)" height="3.986699999999999px" id="xkGiviUHf" transform="translate(193.747 36.622)" width="3.765350017997494px"/><path d="M 1.414 0.328 C 0.807 0.328 0.465 0.699 0.513 1.181 C 0.56 1.642 1.319 1.729 1.67 1.843 C 2.122 1.993 2.786 2.134 2.786 2.789 C 2.792 3.472 2.261 3.993 1.414 3.993 C 0.446 3.993 0 3.197 0 2.669 L 0.437 2.669 C 0.437 3.174 0.781 3.672 1.414 3.672 C 2.005 3.672 2.397 3.308 2.369 2.796 C 2.334 2.304 1.749 2.227 1.461 2.12 C 0.949 1.943 0.108 1.836 0.083 1.167 C 0.054 0.492 0.661 0 1.414 0 C 2.384 0 2.754 0.819 2.754 1.274 L 2.318 1.274 C 2.318 0.803 1.977 0.328 1.417 0.328 Z" fill="rgb(255, 255, 255)" height="3.993300000000005px" id="N8bEmWbbj" transform="translate(198.214 36.612)" width="2.7860503179292664px"/></svg>)


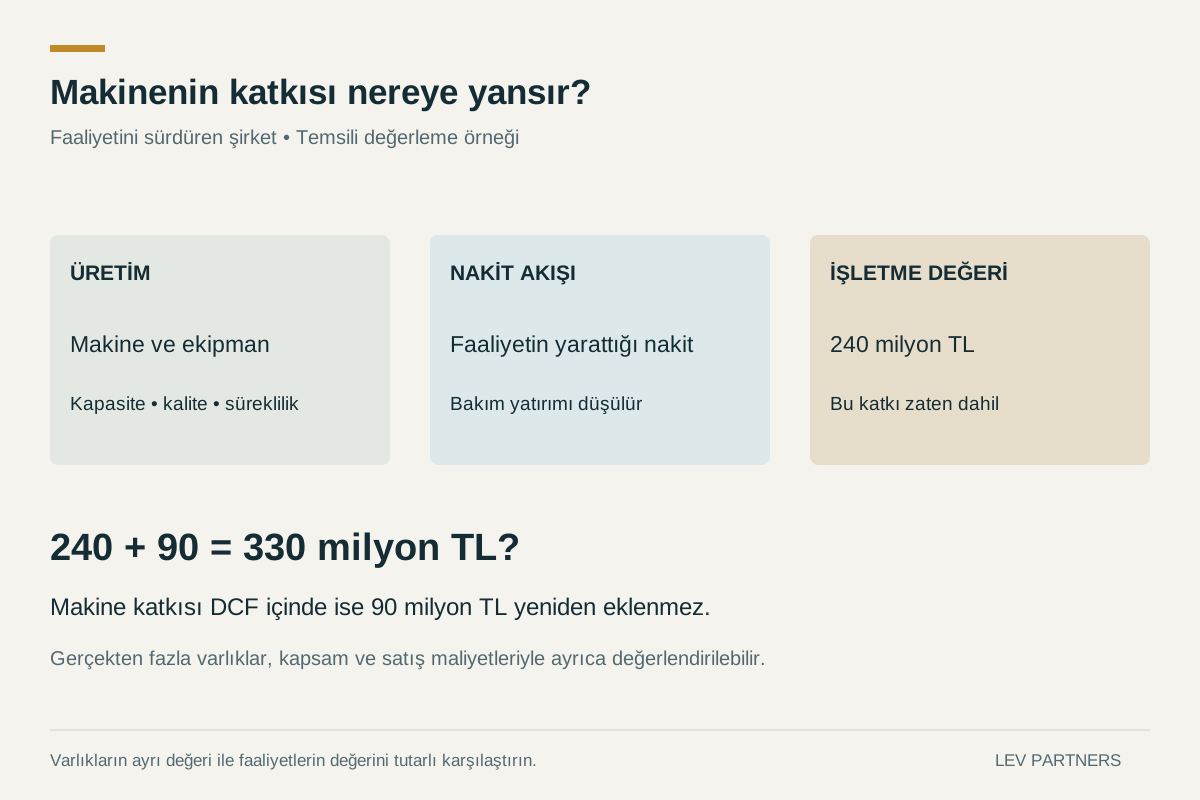
“Yıllardır makineye, ekipmana ve fabrikaya yatırım yapıyorum. Bunların şirketimin değerine etkisi yok mu?” Elbette var. Önemli olan bu katkının nasıl ölçüldüğüdür. Faaliyetini sürdüren bir şirkette üretim ekipmanının katkısı, çoğunlukla mümkün kıldığı nakit akışlarının içinde yer alır. Bu nakit akışlarını zaten içeren işletme değerine makinenin ayrı satış bedelini tekrar eklemek, aynı ekonomik faydayı iki kez sayabilir.
Sanayi şirketi değerlemesi bu nedenle yalnızca FAVÖK'ü bir çarpanla çarpmak veya demirbaş listesini toplamak değildir. Fiziksel üretim sistemini müşteri talebi, sürdürülebilir marjlar, bakım ihtiyacı, işletme sermayesi ve mülkiyet haklarıyla birlikte değerlendirmektir.
Yazıdaki tutarlar temsilidir; güncel piyasa göstergesi veya müşteri sonucu değildir. Kapak, yapay zekâyla üretilmiş temsili sanayi görselidir.
Doğrudan cevap: aynı makine için üç farklı değer sorusu
Yenisini almak ne kadara mal olur? Eşdeğer yeni makinenin fiyatı, ilgili kurulum ve devreye alma maliyetleriyle birlikte yenileme ekonomisini anlamaya yardımcı olur. Bu tutar, alıcının mevcut ekipmana ödeyeceği bedel değildir.
Bugün satılsa ne eder? İkinci el veya düzenli satış değerinde kondisyon, yaş, servis imkânı, talep, söküm maliyeti ve satış için tanınan süre dikkate alınır.
Faaliyet içindeki katkısı nedir? Üretken değer; satılabilir çıktı, marj, çalışma süresi, işçilik ve enerji ihtiyacı ile gelecekteki nakdi korumak için gereken yatırımla bağlantılıdır.
Özel üretim bir makinenin yenisi çok pahalı olabilir; ancak ikinci el alıcı kitlesi dar olabilir. Tersine, muhasebede büyük ölçüde amorti edilmiş bir makine, kârlı ürünleri güvenilir biçimde üretiyorsa ticari açıdan değerli olabilir. İlk alış bedeli, defter değeri, ikinci el değeri ve faaliyet içindeki katkı farklı soruların cevaplarıdır.
Sanayi şirketini değerlemek neden farklı bir inceleme gerektirir?
Varlık ihtiyacı daha düşük birçok iş modelinden farklı olarak sanayi şirketi, fiziksel kapasiteyi sürekli olarak istenen kalite ve miktarda üretime dönüştürmek zorundadır. Kurulu kapasite tek başına kazanç kapasitesini kanıtlamaz. Üretimin bir aşamasındaki darboğaz, eksik sertifikasyon, yüksek fire veya birkaç nitelikli çalışana bağımlılık, hattın teorik kapasitesine ulaşmasını engelleyebilir.
Örneğin 100.000 adet için tasarlanmış ancak 55.000 adet satan bir fabrika, kalan 45.000 adedi hemen mevcut marjla satacakmış gibi değerlenemez. Projeksiyonda müşteri talebi, onay süreçleri, personel, işletme sermayesi ve kapasite kullanımını artırmanın maliyeti gösterilmelidir. Diğer taraftan sipariş ve uygulama kabiliyeti kanıtlanıyorsa boş kapasite gerçek bir fırsat olabilir.
Siparişler, üretim miktarı, zamanında teslimat ve tahsilat arasındaki bağlantıya bakıyoruz. Müşteri yoğunlaşması, kalıpların kime ait olduğu, ürün onayları ve ihracata bağımlılık bazen tesisteki makine sayısı kadar önemlidir.
Örnek: “şirket değeri artı makine değeri” neden yanlış olabilir?
Bir üreticinin faaliyetlerini esas alan DCF değerinin 240 milyon TL olduğunu varsayalım. Projeksiyon, mevcut makinelerle yapılan üretimi içeriyor ve bu makinelerin çalışmasını sürdürmek için gerekli bakım ve yenileme harcamalarını düşüyor olsun. Ayrı ekipman değerlemesinde makine parkının değeri 90 milyon TL belirlenmiş olsun.
Bu iki rakamı doğrudan toplayıp şirketin 330 milyon TL ettiğini söylemek genellikle doğru değildir. Üretken varlıkların ekonomik katkısı DCF'de zaten yer almaktadır. Ekipman değerlemesi yine de faydalıdır: varlık analizini, finansman görüşmelerini ve alternatif kullanım incelemesini destekler. Ancak faaliyetini sürdüren şirketin değerine otomatik ilave olmaz.
Gerçekten ihtiyaç fazlası varlıklarda durum farklı olabilir. Üretim projeksiyonunda kullanılmayan, ayrı satılabilen ve satış geliri nakit akışına zaten dahil edilmemiş atıl bir makinenin ilgili maliyet ve vergiler sonrası geri kazanılabilir değeri ayrıca değerlendirilebilir. Varlığın satış kapsamına dahil olup olmadığı da netleşmelidir.
Fabrika binasının değeri ayrıca eklenir mi?
Gayrimenkulde de aynı tutarlılık gerekir. Şirketin kendi binasında üretim yaptığı bir fabrikayı iki farklı şekilde modellemek mümkündür:
Bütünleşik yaklaşım: sahip olunan tesiste faaliyet göstermenin ekonomik faydasını, ilgili gayrimenkul giderleri ve yatırımlarıyla birlikte nakit akışında değerlendirmek. Sonradan binanın tüm değerini eklemek aynı faydayı tekrar sayabilir.
Ayrıştırılmış yaklaşım: faaliyet projeksiyonuna piyasa koşullarında kira gideri koymak, kira ödeyen işletmeyi değerlemek ve gayrimenkulü tutarlı varsayımlar ve mülkiyet kapsamıyla ayrıca değerlendirmek.
Fazla arsa, faaliyet dışı kiralık mülk veya kullanılmayan bina ayrı düzeltme gerektirebilir. İmar, tapu, kullanım izinleri, çevresel koşullar, ipotekler ve devir maliyetleri incelenmelidir. Gerektiğinde bağımsız gayrimenkul uzmanından destek alınır; muhasebe kayıtları gayrimenkul değerlemesinin yerine geçmez.
Bakım yatırımı ve büyüme yatırımı: nakit akışını değiştiren ayrım
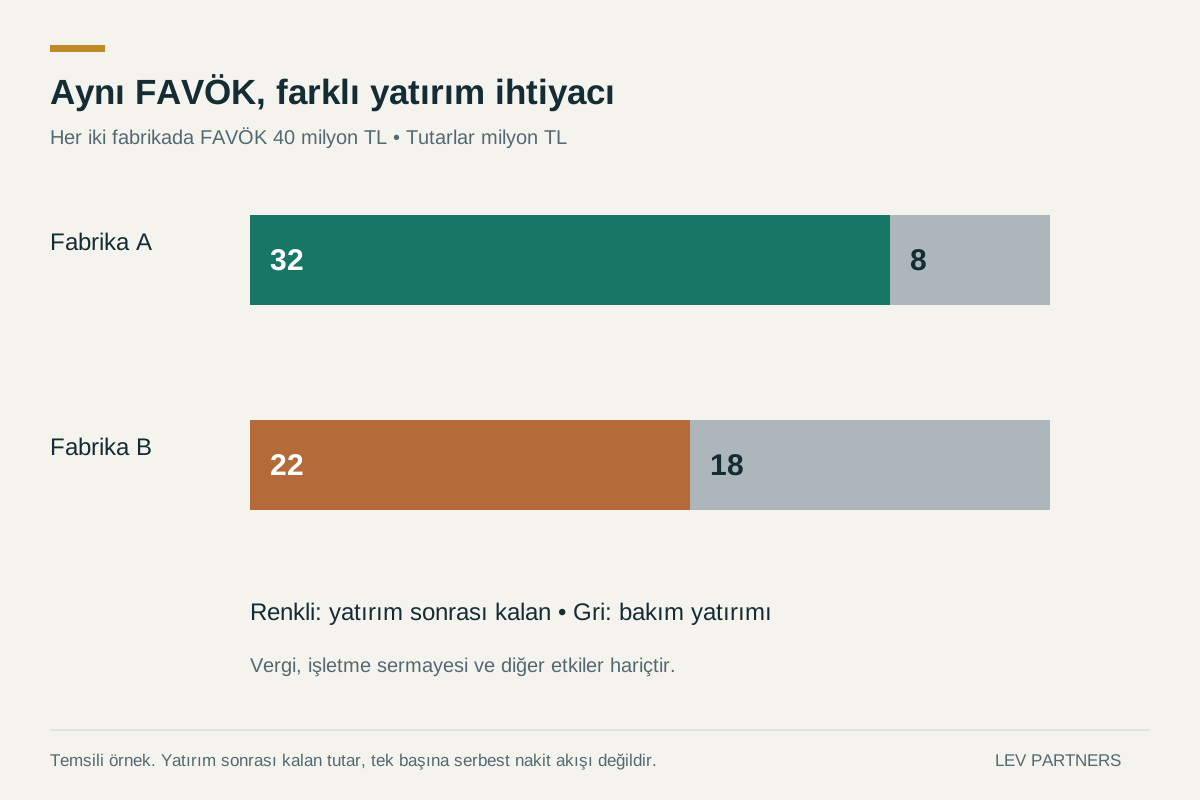
FAVÖK amortismanı içermez ve yatırım harcamasını kendiliğinden düşmez. Ancak yatırımcı üretimin devamı için her yıl ne kadar nakdin yeniden yatırılması gerektiğini bilmek ister. Bakım ertelendiği için güçlü FAVÖK açıklayan bir tesiste, satın alma sonrasında birikmiş yatırım ihtiyacı ortaya çıkabilir.
İki fabrikanın da 40 milyon TL FAVÖK ürettiğini düşünelim. A'nın yıllık bakım yatırımı 8 milyon TL, B'nin ise ekipman durumu ve süreç gereksinimleri nedeniyle 18 milyon TL olsun. Vergi, işletme sermayesi ve diğer farklardan önce B'de yatırım sonrası kullanılabilir yıllık nakit 10 milyon TL daha düşüktür. Bu farkı incelemeden aynı FAVÖK çarpanını uygulamak yanıltabilir.
Büyüme yatırımı ise yaratacağı kapasite, müşteri onay süresi ve ilave katkıyla ayrı modellenmelidir. Her makine alımı değer yaratmaz: sağlayacağı ek nakdin bugünkü değeri, yatırım tutarını ve uygulama riskini karşılamalıdır. Amortisman muhasebesel bir dağıtımdır; gelecekteki gerçek yenileme harcamasının her zaman doğru tahmini değildir.
Sanayi şirketi değerlemesinde hangi konuları inceliyoruz?
1. Sabit kıymet kayıtları ve üretimin gerçek durumu
Mevcut kayıtları üretim modeliyle birlikte değerlendiriyoruz: makine yaşı ve kondisyonu, büyük revizyonlar, kritik yedek parçalar, bakım geçmişi, duruşlar, garanti ve mülkiyet. Finansal kiralamalı ekipman, müşteriye ait kalıplar, rehinler ve işlem dışında kalan varlıklar ayrı ele alınır. Gerektiğinde teknik uzmanlar kondisyonu, kalan ekonomik ömrü ve yenileme seçeneklerini inceler.
2. Üretim seviyesinde kâr kalitesi
Açıklanan brüt marj; dağıtılmamış fire, yeniden işleme, garanti talepleri, enerji maliyetleri veya stok değer düşüklüklerini gizleyebilir. Müşteri ve ürün kârlılığını, satışların doğru döneme kaydını, iskontoları, stok hareketlerini ve tek seferlik kalemleri çalışma kapsamında inceliyoruz. Daha yüksek değerin dayanağı, daha uzun bir düzeltme listesi değil, savunulabilir kârdır.
3. Nakit dönüşüm döngüsü
Hammadde, yarı mamul, mamul ve müşteriye verilen vadeler ciddi kaynak bağlayabilir. Uzun sözleşme vadeleriyle ihracat yapan üretici kendi iş modeline göre değerlendirilirken gecikmiş veya ihtilaflı alacaklar ayrı sınanır. Büyüme, nakit yaratmadan önce stok ve alacak finansmanı gerektirebilir.
4. Ülke, para birimi ve ticari konum
Satışların, maliyetlerin, borçlanmanın ve yatırımların nerede ve hangi para biriminde oluştuğunu inceliyoruz. Girdi, kredi veya müşteri fiyatlama mekanizması uyumsuzluk yaratıyorsa ihracat geliri kur riskini otomatik olarak ortadan kaldırmaz. Marka, tasarım, sertifikasyon ve müşteri onayları fiyatlama gücünü veya müşteri bağlılığını destekleyebilir; bu faydalar kanıtlanmalı ve tutarlı modellenmelidir.
5. İşlemle birlikte değerlendirilecek yükümlülükler
Borçlar, garantiler, gecikmiş yükümlülükler, çevresel riskler, çalışanlara ilişkin yükümlülükler ve gerekli iyileştirmeler özkaynak değerini veya işlem koşullarını etkileyebilir. Bunların ele alınışı somut duruma ve işlem yapısına bağlıdır. Hisse satın alımıyla varlık satın alımı aynı yükümlülükleri devretmeyebilir.
Değerleme yöntemlerini nasıl birlikte kullanıyoruz?
Lev Partners, sürdürülebilir nakit üretimini DCF ile, piyasa bağlamını borsa ve benzer işlem çarpanlarıyla, varlık yapısını düzeltilmiş net aktif değerle değerlendirir. Sonuçların mekanik ortalamasını almıyoruz. Yöntemlerin ağırlığı; şirketin kârlı biçimde faaliyetini sürdürmesine, yeniden yapılanmasına, fazla varlık taşımasına veya kapanma ihtimaline göre değişir.
Tasfiye analizinde gerçekçi satış süresi, söküm maliyeti, vergiler ve yükümlülükler dikkate alınmalıdır. Tasfiye değeri, faaliyetini sürdüren şirketin özkaynak değerinin otomatik alt sınırı değildir. Üretim sisteminden ayrılan özel makineler iskontoyla satılabilir; yükümlülükler satış gelirini tüketebilir.
Şirket satışında işletme değerinden özkaynak değerine geçişi ve normal işletme sermayesini ayrıca inceler; başlıkta görünen teklifi, kapanıştaki nakit ödeme, vadeli ödeme ve koşullu bedellerden ayırırız.
Sanayici yatırımcı görüşmelerinden önce ne hazırlamalı?
Mülkiyet, finansman ve bakım belgeleriyle mutabık bir sabit kıymet listesi.
Teorik kapasiteden ayrılmış kullanılabilir kapasite ve belgelenmiş darboğazlar.
Fire, enerji ve yeniden işleme sonrası müşteri ve ürün bazında marjlar.
Gerçekçi bakım ve yenileme planı; ertelenmiş işlerin açık gösterimi.
Sertifikalar, müşteri onayları, sipariş görünürlüğü ve kritik kişilere bağımlılık analizi.
Üretim planını zayıflatmadan ayrıştırılmış ihtiyaç fazlası varlıklar.
Büyüme, stok, tahsilat vadeleri ve banka ödemelerini bağlayan nakit projeksiyonu.
Bu hazırlıklar alıcının varlıkların ne kazanabileceğini anlamasını sağlar ve inceleme sürecindeki belirsizliği azaltır. Belirli bir fiyatı garanti etmez; şirketin değerini daha açık ve savunulabilir hale getirir.
Fabrikanızın değerini Lev Partners ile değerlendirin
Erim N. Kargacı — Ortak ve M&A Direktörü
Erim, Lev Partners'ın şirket satışı, satın alma ve yatırımcı arayışı danışmanlığını yönetir. Değerleme yaklaşımımız finansal analizi işlem hazırlığıyla birleştirir; gerektiğinde ilgili teknik uzmanlar ve gayrimenkul uzmanlarıyla birlikte çalışılır.
Makine parkınızın, fabrikanızın ve faaliyet performansınızın şirket değerine katkısını görüşmek için bize ulaşın. Sektörünüzü, yaklaşık cironuzu, üretim yerinizi ve satış, yatırımcı ortaklığı veya finansman hedefinizi paylaşabilirsiniz.
M&A danışmanlığı, CFO hizmetleri ve sanayiciler için borç, nakit akışı ve değer artırma rehberimizi inceleyin.
Yöntem referansı: CFA Institute, Free Cash Flow Valuation. Yazı genel değerleme ilkelerini açıklar; şirkete özel sonuç için doğrulanmış finansal, ticari ve teknik bilgi gerekir.